Paysafecard-Code im Casino einlösen: der ehrliche Praxis-Check 2026
 Verfügbar in DE
Ein 16-stelliger Code auf einem Kassenzettel, kein Bankkonto, keine Kreditkarte, in dreißig Sekunden Guthaben im Spiel. So lautet das Versprechen der Paysafecard, und für viele Einzahlungen im Netz hält es genau das. Beim Online-Casino in Deutschland wird die Sache komplizierter, und zwar nicht, weil die Karte schlecht wäre, sondern weil zwei Welten aufeinandertreffen: die bewusst anonyme Prepaid-Logik der Paysafecard und ein deutscher Glücksspielmarkt, der seit 2021 auf lückenlose Spieleridentifikation gebaut ist.
Wer nach dem Einlösen sucht, will meist zwei Dinge gleichzeitig: schnell mit einem gekauften Code Guthaben aufladen und dabei möglichst wenig von sich preisgeben. Die gute Nachricht: Das Einlösen selbst ist trivial, ein Kinderspiel von wenigen Klicks. Die unbequeme Nachricht: Das „möglichst wenig preisgeben“ ist bei legalen deutschen Anbietern weitgehend Geschichte. Beides ist sauber zu trennen. Wie das Einlösen an der Kasse funktioniert, bei welchen konzessionierten Anbietern die Karte tatsächlich noch eine Rolle spielt, welche Grenzen dabei greifen und was von den Werbeversprechen „anonym & ohne Anmeldung“ übrig bleibt, wenn man sie gegen den Glücksspielstaatsvertrag hält — das zeigt sich in den folgenden Abschnitten.
Paysafecard-Code im Casino einlösen — was 2026 wirklich geht
Einlösen ja, anonym nein. In einem Satz ist das die ganze Lage in Deutschland. Der Code funktioniert weiterhin als Einzahlungsmittel, sofern ein Anbieter ihn in seiner Kasse führt. Die Vorstellung aber, man könne mit einem im Kiosk gekauften Guthaben-Bon in ein legales deutsches Casino spazieren, ohne je den eigenen Namen zu nennen, gehört ins Reich der Affiliate-Märchen.
Der Grund liegt nicht bei der Paysafecard, sondern beim Regelwerk drumherum. Seit dem 1. Juli 2021 ist virtuelles Automatenspiel bundesweit unter Konzession erlaubt, überwacht von der Gemeinsamen Glücksspielbehörde der Länder (GGL). Diese Konzession bringt einen Rucksack an Pflichten mit: die zentrale Sperrdatei OASIS, das Aktivitäts- und Limitsystem LUGAS, ein anbieterübergreifendes Monatslimit von in der Regel 1.000 Euro, das 1-Euro-Einsatzlimit pro Dreh und eine verpflichtende Identitätsprüfung, bevor überhaupt der erste Euro ins Spiel wandert. All das setzt eine Person voraus, die man kennt. Anonymes Guthaben, das auf niemanden zurückführbar ist, passt in dieses System schlicht nicht hinein.
Daraus folgt eine klare Zweiteilung, die den Rest dieses Textes strukturiert. Auf der einen Seite steht der legale Weg: Paysafecard einlösen bei einem konzessionierten Anbieter, verknüpft mit einem verifizierten Konto, innerhalb der deutschen Limits. Auf der anderen Seite steht das, was in den bunten Ranglisten als „anonyme Paysafecard-Casinos“ verkauft wird, in Wahrheit aber überwiegend Anbieter ohne deutsche Lizenz sind, ohne OASIS, ohne LUGAS, ohne den Schutz, für den diese Systeme existieren. Beide Wege gibt es real. Nur ist der eine reguliert und der andere nicht, und dieser Unterschied ist kein Detail.
Ein Wort zur Erwartungshaltung, bevor es losgeht. Wer diese Seite verlässt, sollte drei Dinge wissen: wie das Einlösen technisch abläuft, welche konzessionierten Anbieter den Code führen und was hinter dem Versprechen „ohne Anmeldung“ steckt. Keine Werbesprüche, keine geschönten Bonuszahlen, keine erfundene Rangliste mit fünfzig angeblich anonymen Casinos. Die Paysafecard ist ein solides Werkzeug für einen klar umrissenen Zweck, und genau so wird sie hier behandelt — mit ihren Stärken beim schnellen, budgetierten Einzahlen und mit ihren Schwächen beim Rückweg und bei der überschätzten Anonymität. Wer danach eine informierte Entscheidung trifft, hat bekommen, wofür er gesucht hat.
So löst du einen Paysafecard-Code an der Casino-Kasse ein
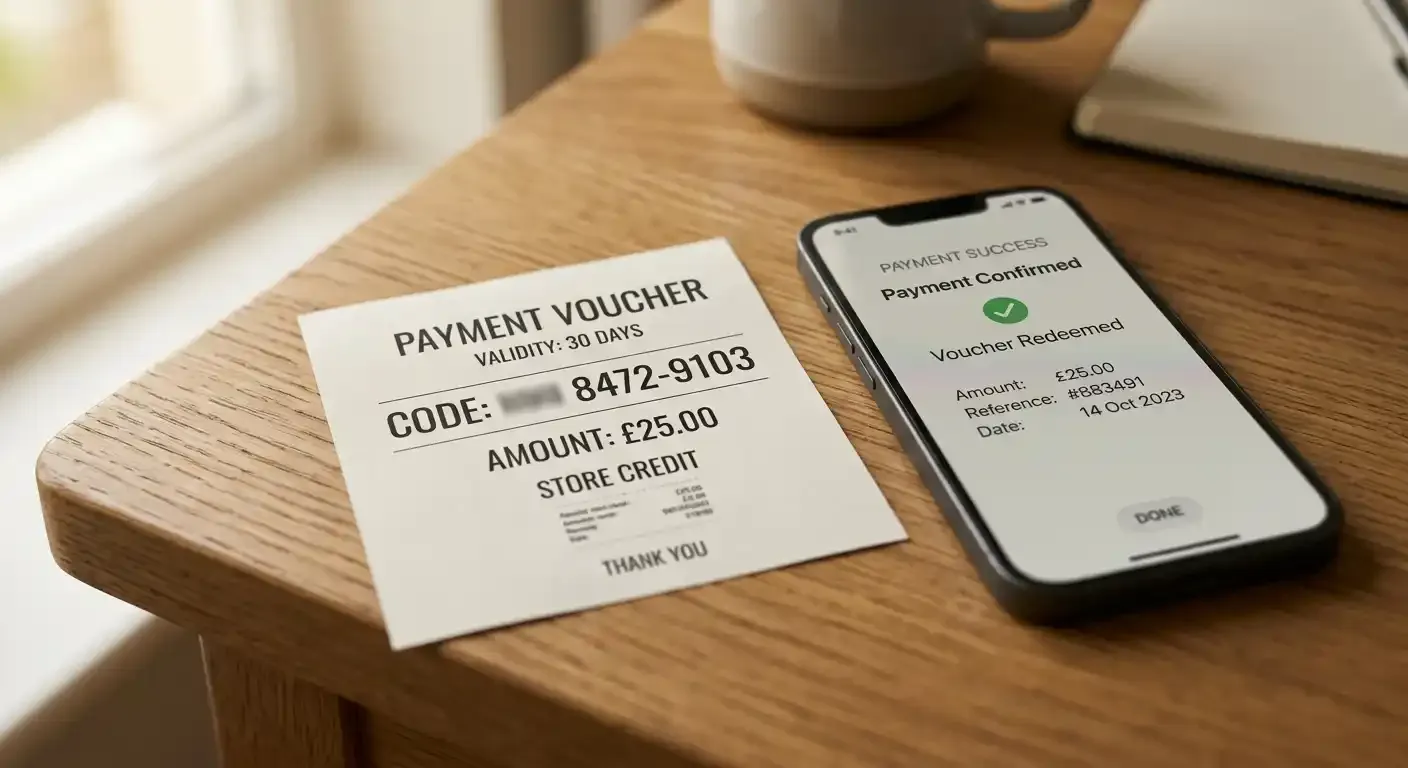
Das Einlösen dauert kürzer als das Lesen dieses Absatzes. Du wählst im Kassenbereich des Casinos die Paysafecard als Zahlungsart, tippst den 16-stelligen Code und den gewünschten Betrag ein, bestätigst — und das Guthaben steht sofort auf deinem Spielkonto. Keine Bankverbindung, keine Kartennummer, keine Wartezeit auf eine Überweisung. Genau diese Sofortverfügbarkeit ist der Grund, warum Prepaid-Codes trotz aller Einschränkungen ihre Fans behalten.
Wer den Ablauf zum ersten Mal durchgeht, findet ihn nach dem ersten Mal langweilig — und das ist als Kompliment gemeint. Der Weg an der Kasse folgt immer demselben Muster:
- Konto beim Anbieter öffnen und die vorgeschriebene Identitätsprüfung abschließen, bevor überhaupt eine Einzahlung möglich ist.
- Im Kassenbereich die Paysafecard aus der Liste der Zahlungsarten wählen.
- Den 16-stelligen Code eingeben, den gewünschten Betrag festlegen und bestätigen.
- Die sofortige Gutschrift im Kontostand prüfen und mit dem Spiel beginnen.
Auffällig ist der erste Punkt. Bei einem legalen deutschen Anbieter steht die Identitätsprüfung vor der Zahlung, nicht danach. Das dreht die alte Prepaid-Logik um: Der Code ersetzt nicht mehr die Registrierung, er ergänzt sie nur noch als Zahlungsweg. Wer diesen Schritt überspringen will, sucht am Ende genau die Anbieter, die weiter unten als das kleinere Übel entlarvt werden.
Der Code selbst entsteht vor dem Casino-Besuch. Du kaufst ihn an einer der über 650.000 Verkaufsstellen — Tankstelle, Supermarkt, Kiosk — oder online bei einem der offiziellen Verkaufsportale, die den PIN per E-Mail zustellen. Auf dem Bon steht der 16-stellige PIN, dazu der aufgeladene Betrag. Die klassische Karte gibt es in festen Stückelungen zu 10, 25, 50 und 100 Euro; die variable Variante Paysafecard Flex erlaubt frei wählbare Beträge zwischen 10 und 150 Euro. Wichtig für die Kalkulation: Ein Code ist keine Kreditkarte mit Rahmen, sondern ein fixes Guthaben. Ist es aufgebraucht, ist es weg.
Der Vorgang läuft auf dem Smartphone identisch. Ob du an der Kasse eines mobilen Casinos in der App sitzt oder am Laptop, spielt keine Rolle: Zahlungsart wählen, Code eintippen, fertig. Ein separates „mobiles Einlösen“ mit eigenen Regeln existiert nicht, auch wenn manche Seiten daraus gern ein eigenes Kapitel machen. Der einzige praktische Unterschied ist die Bildschirmgröße beim Abtippen der sechzehn Ziffern.
Eine Feinheit, die viele erst an der Kasse merken: Ein einzelner Classic-PIN ist im gesamten EU-Raum auf 50 Euro pro Zahlung begrenzt. Wer mehr einzahlen will, muss entweder mehrere PINs hintereinander kombinieren oder auf ein verifiziertes Konto ausweichen, das höhere Grenzen freischaltet. Zwei Codes à 50 Euro ergeben also 100 Euro Einzahlung, drei entsprechend mehr — vorausgesetzt, das Casino lässt die Mehrfacheingabe zu und die Anonymgrenze ist nicht erreicht. Dazu gleich mehr.
Was kostet das Einlösen einer Paysafecard – fallen Gebühren an?
Das reine Einzahlen im Casino ist in der Regel kostenlos. Gebühren entstehen an anderer Stelle: Ein ungenutztes Guthaben kostet ab dem zweiten Monat eine Wartungsgebühr, ein nicht eingelöster PIN muss nach dreißig Tagen gegen rund vier Euro reaktiviert werden. Wer den Code zeitnah einsetzt und ein verifiziertes Konto pflegt, zahlt praktisch nichts.
Den Code kaufen und das my paysafecard-Konto einrichten
Bevor ein Code eingelöst wird, muss er existieren — und im deutschen Kontext auch verifiziert sein, sobald es um mehr als ein paar Euro geht. Beide Schritte werden gern übersprungen, obwohl genau hier die meisten Stolpersteine liegen. Der Kauf ist der einfache Teil: An der Tankstelle, im Supermarkt oder am Kiosk verlangt man einen Bon über den gewünschten Betrag, zahlt bar oder mit Karte und bekommt einen Ausdruck mit dem 16-stelligen PIN. Online geht es über offizielle Verkaufsportale, die den Code nach Zahlung per E-Mail zustellen, meist binnen Sekunden. Ein Detail, das Ärger spart: Der PIN ist ab Kauf rund dreißig Tage ohne Zusatzkosten gültig. Wer ihn liegen lässt, zahlt für die Reaktivierung nach.
Beim Online-Kauf lohnt ein wachsames Auge. Seriöse Verkaufsportale stellen den Code sofort nach Zahlung per E-Mail zu und nennen Preis, Betrag und Gebühren transparent. Auffällig günstige Angebote auf unbekannten Plattformen, Codes aus zweiter Hand oder Verkäufer, die den PIN über Direktnachrichten oder Kleinanzeigen anbieten, sind dagegen ein rotes Tuch: Ein bereits eingelöster oder gestohlener Code ist wertlos, und der kommerzielle Weiterverkauf ist ohnehin untersagt. Wer den Aufpreis einer offiziellen Verkaufsstelle scheut und stattdessen bei einem dubiosen Zwischenhändler kauft, riskiert im schlimmsten Fall den gesamten Betrag. Bargeld am Kiosk ist in diesem Punkt oft die risikoärmste Variante.
Der zweite Schritt ist die eigentliche deutsche Besonderheit. Weil die anonyme Nutzung zahlungsrechtlich bei rund 100 Euro endet und glücksspielrechtlich ohnehin nicht in den regulierten Markt passt, führt am my paysafecard-Konto kaum ein Weg vorbei. Die Einrichtung ist kostenlos und in wenigen Minuten erledigt:
- Konto auf der Paysafecard-Seite mit E-Mail und persönlichen Daten anlegen.
- Identität nachweisen — je nach Stufe durch Hochladen des Ausweises oder per Video-Verfahren.
- Gekaufte PINs im digitalen Guthabenkonto hinterlegen und verwalten.
- Beim Einlösen im Casino statt des Einzelcodes das verifizierte Konto verwenden, das höhere Grenzen freischaltet.
Der Aufwand klingt nach dem Gegenteil von „schnell und anonym“, und das ist er auch. Aber er ist der Preis dafür, dass die Karte im legalen deutschen Markt überhaupt sauber funktioniert — und er fällt nur einmal an. Ist das Konto verifiziert, unterscheidet sich das Einlösen im Alltag kaum noch von einer normalen Kartenzahlung, nur eben mit einem Prepaid-Guthaben als Quelle.
Ein praktischer Nebeneffekt der Verifizierung betrifft die Sicherheit des Codes selbst. Ein loser 16-stelliger PIN auf einem Kassenzettel ist so viel wert wie Bargeld: Wer ihn kennt, kann ihn einlösen. Wird der Zettel fotografiert, weitergeleitet oder auf einer dubiosen Seite eingegeben, ist das Guthaben in aller Regel verloren, denn Prepaid-Transaktionen sind unwiderruflich. Der Zahlungsdienst warnt ausdrücklich davor, den Code weiterzugeben oder auf nicht vertrauenswürdigen Seiten einzugeben, und untersagt den kommerziellen Weiterverkauf. Ein im verifizierten Konto hinterlegter Code ist dagegen an dieses Konto gebunden und lässt sich nicht so leicht abgreifen. Wer viel mit Prepaid-Codes hantiert, sollte diesen Unterschied ernst nehmen — die Bequemlichkeit der Anonymität war immer auch ihre größte Schwachstelle.
Ist es sicher, einen Paysafecard-Code online einzugeben?
Nur auf der echten Kasse eines vertrauenswürdigen Anbieters. Ein 16-stelliger Code ist wie Bargeld: Wer ihn kennt, löst ihn ein. Gib ihn nie per Nachricht, E-Mail oder auf fremden „Prüf“-Seiten ein, denn Prepaid-Zahlungen sind unwiderruflich. Ein verifiziertes my paysafecard-Konto senkt das Risiko, weil das Guthaben an dein Konto gebunden ist.
„Ohne Anmeldung, ohne Konto“ — warum das in Deutschland nicht mehr funktioniert
Hier liegt der Kern der ganzen Sache, und hier trennt sich seriöse Information von Wunschdenken. Die Paysafecard war groß geworden mit einem Versprechen: bezahlen wie mit Bargeld, ohne Konto, ohne Namen, ohne Spur. Für einen Streaming-Dienst oder ein Handyspiel funktioniert das bis heute. Beim deutschen Online-Casino kollidiert es frontal mit dem Gesetz.
Der Glücksspielstaatsvertrag verlangt, dass jeder Spieler eindeutig identifiziert ist, bevor er einzahlt oder spielt. Nicht als Schikane, sondern weil die zentralen Schutzmechanismen ohne Identität nicht greifen können. Das anbieterübergreifende Monatslimit von rund 1.000 Euro ist personengebunden — es funktioniert nur, wenn das System weiß, wer du bist, und deine Einzahlungen über alle konzessionierten Anbieter hinweg zusammenzählt. Die Sperrdatei OASIS soll gesperrte Personen zuverlässig vom Spiel fernhalten; ein anonymer Zugang würde dieses Schloss aushebeln. Und die Geldwäsche-Sorgfaltspflichten schreiben ohnehin vor, dass die Herkunft und Kontrolle des eingesetzten Geldes nachvollziehbar sein müssen.
Ein Guthaben-Code, der auf niemanden zurückführbar ist, lässt sich mit keiner dieser Pflichten in Einklang bringen. Deshalb haben legale deutsche Anbieter die anonyme Prepaid-Einzahlung faktisch abgeschafft. Was übrig bleibt, ist die Paysafecard über ein verifiziertes my paysafecard-Konto: Du registrierst dich einmal beim Zahlungsdienst, weist deine Identität nach, und erst dann fügt sich der Code sauber in das regulierte System ein. Der Bequemlichkeitsvorteil „ich muss mich nirgends anmelden“ ist damit dahin. Der PIN bleibt, die Anonymität geht.
Interessant ist die zweite Ebene dieser Geschichte: Auch die Paysafecard selbst unterliegt als Zahlungsdienstleister eigenen Sorgfaltspflichten, ähnlich einer Bank. Ab einer Nutzungsschwelle von rund 100 Euro greift die Verifizierungspflicht bereits auf Ebene des Zahlungsdienstes, unabhängig vom Casino. Anonymes Prepaid ist also nicht nur glücksspielrechtlich beschränkt, sondern schon zahlungsrechtlich gedeckelt. Zwei Schranken, dasselbe Ergebnis.
Wie sieht die Identitätsprüfung im legalen Casino konkret aus? In der Praxis läuft sie meist über das Hochladen des Ausweises oder ein kurzes Video-Verfahren, bei dem Personalausweis oder Reisepass abgeglichen werden. Manche Anbieter setzen zusätzlich auf einen elektronischen Datenabgleich, der im Hintergrund läuft und für den Spieler kaum spürbar ist. Der Aufwand hält sich in Grenzen, dauert im besten Fall nur Minuten — aber er ist unumgänglich, und er passiert vor der ersten Einzahlung, nicht erst bei der Auszahlung, wie es in weniger regulierten Märkten oft der Fall ist. Genau diese Vorverlagerung ist gewollt: Wer nicht identifiziert ist, kommt gar nicht erst ins Spiel, und damit lässt sich auch kein anonymes Prepaid-Guthaben am System vorbeischleusen.
Das erklärt, warum die naheliegende Idee — „ich kaufe einfach einen Code und umgehe die ganze Anmeldung“ — im deutschen Markt ins Leere läuft. Der Code ist nach der Verifizierung nur noch die Quelle des Geldes, nicht mehr der Türöffner zum anonymen Spiel. Die Tür selbst öffnet die Identitätsprüfung, und die steht davor. Wer das akzeptiert, nutzt die Paysafecard weiter als das, was sie im legalen Kontext ist: eine bequeme Möglichkeit, ein abgezähltes Budget einzuzahlen, ohne die eigene Bankverbindung im Casino zu hinterlegen.
Kann ich einen Paysafecard-Code wirklich ohne Anmeldung im Online-Casino einlösen?
Bei einem legalen deutschen Anbieter: nein. Die Identitätsprüfung ist Pflicht, bevor du einzahlst, und höhere Beträge verlangen ohnehin ein verifiziertes Paysafecard-Konto. „Ohne Anmeldung“ findest du nur bei Anbietern ohne GGL-Lizenz — und die verzichten nicht nur auf die Anmeldung, sondern auch auf OASIS, LUGAS und jeden deutschen Spielerschutz.
Limits beim Einlösen: 50 Euro, 100 Euro, 1.000 Euro — und wo 5 Euro reichen
Wer die Paysafecard im Casino ernsthaft nutzen will, sollte drei Grenzen kennen, die auf drei verschiedenen Ebenen liegen und gern durcheinandergeworfen werden. Erst wenn man sie übereinanderlegt, ergibt sich die reale Landkarte dessen, was pro Zahlung, pro Person und pro Monat möglich ist.
Die erste Grenze ist technisch: 50 Euro pro Zahlung mit einem Classic-PIN, EU-weit. Das ist keine Casino-Regel, sondern eine Vorgabe des Zahlungsdienstes. Willst du 80 Euro einzahlen, brauchst du entweder zwei Codes oder ein verifiziertes Konto. Die zweite Grenze ist zahlungsrechtlich: Rund 100 Euro lassen sich anonym bewegen, danach verlangt der Zahlungsdienst selbst eine Verifizierung über my paysafecard. Die dritte Grenze ist glücksspielrechtlich und die härteste von allen: das anbieterübergreifende Monatslimit von in der Regel 1.000 Euro, gesteuert über LUGAS. Es gilt für alle konzessionierten Anbieter zusammen, nicht pro Casino. Wer bei einem Anbieter 700 Euro eingezahlt hat, kann im selben Monat bei einem anderen nur noch 300 nachlegen. Die Zahlungsart ändert daran nichts — ob Karte, Überweisung oder Paysafecard, das Limit zählt die Person, nicht die Methode.
Das verifizierte Paysafecard-Konto hebt die zahlungsseitigen Grenzen deutlich an, je nach Stufe auf 1.000, 5.000 oder bis zu 15.000 Euro über bestimmte Zeiträume. Für den Casino-Alltag ist das allerdings zweitrangig, weil das GGL-Monatslimit ohnehin früher greift. Man kann die Paysafecard-Grenzen also so weit aufbohren, wie man will — die 1.000-Euro-Wand des deutschen Systems steht davor.
Ein durchgerechnetes Beispiel macht das Zusammenspiel greifbar. Angenommen, jemand will im Laufe eines Monats 200 Euro über Prepaid-Codes einzahlen. Mit Classic-PINs bedeutet das mindestens vier einzelne Einlöse-Vorgänge à 50 Euro, weil jede einzelne Zahlung bei 50 Euro gedeckelt ist. Spätestens beim dritten Code, wenn die Summe die 100-Euro-Marke überschreitet, verlangt der Zahlungsdienst die Verifizierung — der anonyme Weg endet also nach 100 Euro von selbst. Wer die vollen 200 Euro plant, kommt am my paysafecard-Konto nicht vorbei. Und selbst dann bleibt die Obergrenze das anbieterübergreifende Monatslimit: Sind bei einem zweiten konzessionierten Anbieter im selben Monat bereits 850 Euro eingezahlt, sind bei einem dritten nur noch 150 Euro möglich, egal mit welcher Methode. Die Karte ist in diesem Gefüge nur das Werkzeug; die Wand baut der Staatsvertrag.
Für den umgekehrten Fall, den kleinen Einstieg, ist die Karte dagegen ideal. Die kleinste Stückelung liegt bei 10 Euro, und die meisten Anbieter setzen ihre Mindesteinzahlung ebenfalls bei 10 Euro an. Einen echten 5-Euro-Bon gibt es im klassischen Sortiment nicht; wer mit fünf Euro spielen will, kauft einen 10-Euro-Code und lässt die Hälfte als Restguthaben stehen oder greift zur Flex-Variante mit frei wählbarem Betrag ab 10 Euro. Die verbreitete Suche nach „5 Euro einlösen“ trifft damit auf eine kleine Wand: unter 10 Euro wird es unpraktisch. Wer bewusst klein anfangen will, ist mit einem einzelnen 10-Euro-Code trotzdem gut bedient — mehr geht nicht auf einen Schlag verloren.
| Ebene | Betrag | Bedingung |
|---|---|---|
| Pro Zahlung (Classic-PIN) | max. 50 Euro | EU-weite Vorgabe des Zahlungsdienstes |
| Anonyme Nutzung | bis rund 100 Euro | darüber Verifizierung über my paysafecard nötig |
| Verifiziertes Konto | 1.000 bis 15.000 Euro | je nach Verifizierungsstufe und Zeitraum |
| GGL-Monatslimit | rund 1.000 Euro | anbieterübergreifend, personengebunden über LUGAS |
| Stückelung Classic | 10 / 25 / 50 / 100 Euro | feste Bons |
| Paysafecard Flex | 10 bis 150 Euro | frei wählbarer Betrag |
Wie viel kann ich mit einer Paysafecard maximal auf einmal einzahlen?
Mit einem einzelnen Classic-Code sind es 50 Euro pro Zahlung. Mehr geht nur durch Kombination mehrerer PINs oder über ein verifiziertes my paysafecard-Konto mit höheren Grenzen. Die absolute Obergrenze setzt aber ohnehin das deutsche Monatslimit von rund 1.000 Euro über alle konzessionierten Anbieter hinweg — nicht die Karte selbst.
Wo kann ich einen kleinen Betrag wie 5 Euro Paysafecard im Casino einlösen?
Genau fünf Euro sind schwierig, weil die kleinste Stückelung bei 10 Euro liegt. Praktisch kaufst du einen 10-Euro-Code oder eine Flex-Karte ab 10 Euro und zahlst den Mindestbetrag ein, den die meisten Anbieter ebenfalls bei 10 Euro ansetzen. Ein Restguthaben unter 10 Euro lässt sich später schwer sinnvoll weiterverwenden.
Woran das Einlösen scheitert — und wie du es vermeidest
Das Einlösen ist einfach, bis es an einem Detail hakt. Die häufigsten Stolpersteine haben nichts mit dem Casino zu tun, sondern mit dem Code selbst oder mit falschen Erwartungen. Wer sie kennt, spart sich Frust an der Kasse.
Der Klassiker ist der abgelaufene oder teilverbrauchte PIN. Ein Code ist rund dreißig Tage kostenlos gültig; danach lässt er sich nur gegen eine Reaktivierungsgebühr weiternutzen. Und weil ein Restguthaben auf dem Code liegen bleibt, wenn man nicht den vollen Betrag einlöst, taucht bei der nächsten Nutzung oft eine kleinere Summe auf als erwartet. Wer zwei Codes kombiniert, sollte beide Restbeträge im Blick behalten, sonst bleibt am Ende überall ein einstelliger Euro-Betrag hängen, der sich kaum noch sinnvoll einsetzen lässt.
Der zweite Stolperstein ist die Währung. Ein in einem anderen Währungsraum gekaufter Code kann eine Umrechnungsgebühr auslösen oder gar nicht erst akzeptiert werden. Für den deutschen Markt kauft man Euro-Codes, Punkt. Der dritte betrifft die Höchstgrenze: Wer versucht, mit einem einzelnen Classic-PIN mehr als 50 Euro einzuzahlen, wird abgewiesen — nicht wegen eines Fehlers, sondern wegen der EU-weiten Zahlungsgrenze. Die Lösung ist nicht ein neuer Code, sondern die Aufteilung in mehrere Zahlungen oder das verifizierte Konto.
Der teuerste Irrtum ist schließlich die Erwartung, man könne den anonymen Bon direkt für hohe Einzahlungen oder gar Auszahlungen nutzen. Beides scheitert an der Verifizierungslogik. Spätestens ab rund 100 Euro will der Zahlungsdienst wissen, wer da zahlt, und Gewinne fließen ohnehin fast nie auf einen Prepaid-Code zurück. Wer das von vornherein einplant — Verifizierung vorbereiten, Rückweg über die Bank organisieren —, erlebt an der Kasse keine bösen Überraschungen.
Was passiert mit dem Restguthaben auf einem Paysafecard-Code?
Ein Restbetrag bleibt auf dem Code gespeichert und lässt sich bei der nächsten Zahlung weiterverwenden, solange der PIN gültig ist. Nach rund dreißig Tagen ohne Nutzung kann eine Reaktivierungsgebühr anfallen. Am saubersten sammelst du Restbeträge in einem verifizierten my paysafecard-Konto, statt mehrere angebrochene Zettel mit Kleinbeträgen mit dir herumzutragen.
Wo du 2026 legal einlösen kannst — die GGL-Anbieter im Check
Jetzt zur Kernfrage: Bei welchen konzessionierten Anbietern spielt die Paysafecard überhaupt noch eine Rolle? Die ehrliche Antwort vorweg — die Auswahl ist kleiner, als die Ranglisten glauben machen. Viele deutsche Anbieter haben ihr Zahlungsportfolio auf verifizierungsfreundliche Methoden wie Banküberweisung, Sofort-Überweisung und PayPal ausgerichtet, weil die zur Identitätspflicht passen. Prepaid ist dort eher die Ausnahme als die Regel. Die folgende Übersicht führt die relevanten GGL-Marken auf und benennt bei jeder ehrlich, wie es um die Paysafecard steht. Wo der Status je nach aktuellem Kassenstand schwankt, steht das ausdrücklich dabei — ein pauschales „akzeptiert Paysafecard“ wäre unseriös.
Ein Hinweis zur Tabelle: Die Spalte „Paysafecard-Status“ ist bewusst differenziert. „Bestätigt (verifiziert)“ heißt, die Karte ist als Einzahlungsart geführt, aber nur mit Identitätsprüfung nutzbar. „Kassenabhängig“ heißt, die Verfügbarkeit variiert und sollte im Konto geprüft werden. Alle genannten Anbieter setzen die Mindesteinzahlung üblicherweise bei 10 Euro an, alle unterliegen dem 1.000-Euro-Monatslimit.
| Anbieter | Lizenz | Paysafecard-Status | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| JackpotPiraten | GGL (Automatenspiel) | Bestätigt (verifiziert) | 10 Euro | Merkur-Group, erste bundesweit legale Online-Spielothek |
| bwin | GGL (Sport/Automaten) | Kassenabhängig | 10 Euro | Entain-Marke, sehr breites Zahlungsportfolio |
| Merkur | GGL (Automatenspiel) | Kassenabhängig | 10 Euro | Deutsche Automaten-Tradition, MERKUR-Eigenentwicklungen |
| Löwen Play | GGL (Automatenspiel) | Kassenabhängig | 10 Euro | Herkunft aus stationären Spielhallen |
| Jokerstar | GGL (Automatenspiel) | Kassenabhängig | 10 Euro | Schlanke, junge Automaten-Marke |
| Bet-at-home | GGL (Sport/Automaten) | Kassenabhängig | 10 Euro | Lange DE-Historie, Sport plus Automatenspiel |
| Winamax.de | GGL-Lizenz | Kassenabhängig | 10 Euro | Poker- und Sport-Schwerpunkt, gebührenfreie Einzahlung |
| Crazybuzzer | DE-Anbieter | Kassenabhängig | 10 Euro | Neuer Marktteilnehmer, dünne öffentliche Datenlage |
JackpotPiraten
JackpotPiraten ist der klarste Fall in dieser Liste. Die Marke gehört zur Merkur Group aus dem Hause Gauselmann und trat 2022 als nach eigener Darstellung erste bundesweit legal lizenzierte Online-Spielothek Deutschlands an. Sie hält eine GGL-Konzession für virtuelles Automatenspiel und bringt das komplette deutsche Schutzpaket mit: OASIS-Anbindung, LUGAS-Steuerung, 1-Euro-Einsatzlimit pro Dreh, die 5-Sekunden-Regel zwischen den Spins und das 1.000-Euro-Monatslimit. Wer hier spielt, spielt regelkonform — mit allem, was dazugehört.
Für die Paysafecard ist JackpotPiraten deshalb interessant, weil die Karte hier als Einzahlungsart tatsächlich geführt wird, neben PayPal, Klarna und Kreditkarte. Das Guthaben steht nach dem Einlösen sofort bereit. Der Haken bleibt derselbe wie überall im legalen Markt: ohne Verifizierung läuft nichts, und Anonymität ist ausgeschlossen. Wer die MERKUR-Klassiker mag und einen legalen Anbieter mit Prepaid-Option sucht, hat hier die verlässlichste Adresse. Wer glaubt, mit dem Kiosk-Bon der Identitätsprüfung zu entkommen, ist an der falschen Tür.
bwin
bwin gehört zur Entain-Gruppe und ist eine der reichweitenstärksten Marken im deutschen Markt, historisch aus dem Sportwetten-Bereich kommend, längst auch im konzessionierten Automatenspiel aktiv. Der Anbieter steht auf der Whitelist und fährt die vollen Schutzmechanismen. Das Zahlungsportfolio ist breit und traditionell auf Methoden ausgerichtet, die sich problemlos mit der Identitätspflicht vertragen: Karten, PayPal, Bankübertragung.
Die Paysafecard spielt bei einem Schwergewicht wie bwin eher eine Nebenrolle. Ob sie im Kassenbereich auftaucht, hängt vom aktuellen Stand ab und sollte vor der Kontoeröffnung geprüft werden. Wenn sie verfügbar ist, gilt auch hier: nur verifiziert, innerhalb der Limits. bwin ist die richtige Wahl für Spieler, die ohnehin ein breites Methodenangebot und eine etablierte Marke suchen und die Paysafecard nur als eine Option unter vielen betrachten — nicht für Prepaid-Puristen, die ausschließlich auf den Code setzen wollen.
Merkur
Merkur steht für die Gauselmann-Gruppe und damit für ein Stück deutscher Automaten-Geschichte. Die Online-Sparte des Konzerns bringt die bekannten MERKUR-Eigenentwicklungen ins Netz, unter deutscher Konzession und mit dem gewohnten Regelrucksack. Wer die Optik und Mechanik der klassischen deutschen Spielhallen-Automaten schätzt, findet hier das Original statt einer ausländischen Automatenbibliothek mit tausend austauschbaren Titeln.
Beim Thema Paysafecard gilt für das Merkur-Umfeld dasselbe wie für die verwandte Marke JackpotPiraten: Prepaid ist grundsätzlich denkbar, die konkrete Verfügbarkeit variiert je nach Angebot und Kassenstand, und Anonymität ist ausgeschlossen. Die enge Verbindung zwischen Merkur und JackpotPiraten macht die Gruppe insgesamt zur wohl zugänglichsten Adresse für alle, die legales deutsches Automatenspiel mit einer Prepaid-Option verbinden wollen. Zwei Türen, dasselbe Haus, dieselbe Regeltreue.
Löwen Play
Löwen Play kommt aus der Welt der stationären Spielhallen und hat diese konservative, durchregulierte Prägung ins Online-Geschäft mitgenommen. Die Marke hält eine GGL-Konzession für virtuelles Automatenspiel und bietet eine überschaubare, deutsche Automatenauswahl mit dem vollständigen Schutzsystem. Wer einen Anbieter mit Bodenhaftung und ohne aggressive Werbung sucht, liegt hier richtig.
Die Zahlungsmethoden bewegen sich im üblichen deutschen Rahmen. Die Paysafecard kann Teil des Angebots sein, ihre Verfügbarkeit ist aber kassenabhängig und im Zweifel vor der Einzahlung zu prüfen. Wie bei allen konzessionierten Anbietern ist eine Nutzung nur mit Verifizierung möglich. Löwen Play eignet sich für Spieler, die Wert auf einen bodenständigen, spielhallen-nahen Anbieter legen und die Prepaid-Karte allenfalls als Ergänzung sehen, nicht als Hauptmethode.
Jokerstar
Jokerstar ist eine der schlankeren, jüngeren Automaten-Marken auf der deutschen Whitelist. Der Auftritt ist auf das Wesentliche reduziert: virtuelles Automatenspiel, einfache Einzahlwege, die gesetzlich vorgeschriebenen Schutzmechanismen. Für Einsteiger, die von der Fülle mancher Großanbieter erschlagen werden, kann diese Reduktion ein Vorteil sein.
Zur Paysafecard bei Jokerstar ist die öffentliche Datenlage dünn, und das gehört ehrlich gesagt: Ob und in welcher Form die Karte im Kassenbereich geführt wird, lässt sich seriös nur im Konto selbst prüfen. Was feststeht, ist der regulatorische Rahmen — GGL-Konzession, Identitätspflicht, Limits. Jokerstar ist damit ein Beispiel für die vielen kleineren legalen Anbieter, bei denen sich ein Blick in die aktuelle Zahlungsübersicht mehr lohnt als das Vertrauen in eine fremde Rangliste.
Bet-at-home
Bet-at-home ist ein Name mit langer deutscher Historie, ursprünglich stark im Sportwetten-Segment, heute auch im konzessionierten Casino-Bereich präsent. Der Anbieter bringt ein etabliertes Zahlungsportfolio mit und die vollständigen Schutzmechanismen des deutschen Systems. Die Marke steht für Kontinuität in einem Markt, der sich seit 2021 stark gewandelt hat.
Für die Paysafecard gilt die inzwischen vertraute Einordnung: kassenabhängig, im Fall der Verfügbarkeit nur mit Verifizierung nutzbar, innerhalb der Limits. Bet-at-home richtet sich an Spieler, die Sport und Automatenspiel unter einem Dach wollen und einen bekannten Markennamen schätzen. Als reiner Prepaid-Kanal ist der Anbieter nicht positioniert; die Karte ist, wenn überhaupt, eine von mehreren Optionen im Kassenbereich.
Winamax.de
Winamax ist in Frankreich der Platzhirsch im Poker- und Sportbereich und tritt mit winamax.de auch im deutschen konzessionierten Markt an. Der Schwerpunkt liegt weniger auf klassischen Automaten als auf Poker und Wetten, was den Anbieter für eine bestimmte Spielergruppe attraktiv macht. Beworben werden gebührenfreie Einzahlungen, und Auszahlungen sind nach abgeschlossener Registrierung möglich.
Die Prepaid-Verfügbarkeit ist auch hier kassenabhängig und sollte konkret geprüft werden. Die gebührenfreie Positionierung ist für Paysafecard-Nutzer grundsätzlich sympathisch, ändert aber nichts an der Verifizierungspflicht. Winamax.de passt zu Spielern mit Poker- oder Sport-Schwerpunkt, die einen legalen deutschen Anbieter mit klarem Kostenversprechen suchen und die Zahlungsart flexibel handhaben. Für den reinen Automaten-Fan mit Prepaid-Vorliebe gibt es passendere Adressen in dieser Liste.
Crazybuzzer
Crazybuzzer ist ein jüngerer Teilnehmer im deutschen Markt, und bei jüngeren Marken gilt besondere Sorgfalt. Die öffentliche Datenlage zu Lizenzdetails und konkreten Zahlungsmethoden ist dünn, und es wäre unredlich, hier mehr Sicherheit zu behaupten, als die Quellen hergeben. Wer Crazybuzzer in Betracht zieht, sollte den Whitelist-Eintrag der GGL direkt prüfen und sich nicht auf Werbeaussagen Dritter verlassen.
Zur Paysafecard lässt sich für Crazybuzzer aus öffentlichen Quellen keine belastbare Aussage treffen. Das ist keine Wertung, sondern ein Faktum der Informationslage — und genau deshalb der beste Ratschlag, den man geben kann: Der verlässlichste Test bleibt der Blick in den Kassenbereich des angemeldeten Kontos, kombiniert mit der Kontrolle des Lizenzstatus auf der offiziellen Behördenseite. Bei neuen Anbietern ersetzt diese Eigenprüfung jede Rangliste.
Warum akzeptieren nicht alle deutschen Casinos die Paysafecard?
Weil die anonyme Prepaid-Logik der Karte schlecht zur deutschen Identitätspflicht passt. Viele konzessionierte Anbieter setzen lieber auf Banküberweisung, Sofort-Überweisung oder PayPal, die sich nahtlos mit KYC, OASIS und LUGAS verbinden lassen. Die Paysafecard bleibt möglich, aber nur verifiziert — und dieser Aufwand führt dazu, dass sie im legalen Markt oft nur eine Nebenrolle spielt.
CashtoCode und die verifizierte Prepaid-Alternative
Wenn die Paysafecard bei einem Anbieter fehlt oder der Verifizierungsaufwand abschreckt, lohnt der Blick auf CashtoCode. Die Methode zielt auf denselben Wunsch — bar bezahlen, wenig Daten preisgeben — löst ihn aber technisch anders. Statt einen Code an der Verkaufsstelle zu kaufen, erzeugst du ihn im Kassenbereich des Casinos und bezahlst ihn anschließend bar an einer Partner-Kasse. Der umgekehrte Weg, gewissermaßen: erst der Auftrag, dann das Bargeld.
Dieser Unterschied klingt nach einer Kleinigkeit, hat aber praktische Folgen. Weil der Betrag erst festgelegt wird, wenn der Code im Casino entsteht, entfällt das Problem der starren Stückelung, das die klassische Paysafecard mit sich bringt. Du zahlst genau die Summe bar, die du vorher im Kassenbereich bestimmt hast, ohne krumme Restbeträge auf einem Bon. Für Spieler, die ohnehin regelmäßig bar unterwegs sind und den Gang zur Partner-Kasse nicht scheuen, kann das der bequemere Ablauf sein. Der Preis ist die etwas geringere Verbreitung: Nicht jeder Anbieter führt CashtoCode, und die Zahl der Partner-Kassen ist kleiner als das Netz der Paysafecard-Verkaufsstellen. Wer die Methode nutzen will, sollte vorab prüfen, ob sein Casino sie überhaupt anbietet und wo die nächste Annahmestelle liegt.
CashtoCode
CashtoCode ist ein Bargeld-Gutschein-Dienst, kein Casino. Du wählst ihn als Einzahlungsart, das System erzeugt einen Barcode oder Code, und diesen bezahlst du in bar an einer teilnehmenden Kasse. Der Betrag ist danach beim Anbieter nutzbar. Ein erzeugter Code ist rund sieben Tage gültig, und für den Spieler fallen keine Gebühren an, weil die Kosten auf der Händlerseite liegen. Verbreitet ist die Methode vor allem in Deutschland, Österreich und Irland, abgerechnet unter anderem in Euro. Wer keine Bankdaten hinterlegen will und lieber mit Bargeld operiert, findet hier einen sauberen, transparenten Weg.
Zwei Dinge sind wichtig, damit keine falschen Erwartungen entstehen. Erstens ist CashtoCode reines Einzahlungsmittel — Auszahlungen laufen darüber nicht, dafür brauchst du eine andere Methode. Zweitens hebt CashtoCode die deutschen Regeln nicht auf. Auch mit einem Bargeld-Gutschein bleibt das Casino an KYC, OASIS, LUGAS und das Monatslimit gebunden. Die Methode erfüllt also den ursprünglichen Prepaid-Zweck — diskret, bargeldnah, ohne Kontoverknüpfung auf Zahlungsseite — ohne das Versprechen der Anonymität zu machen, das im legalen Markt ohnehin nicht einlösbar ist. Genau das macht sie zum ehrlichen Ersatz: gleicher Komfort, keine Illusionen.
Was ist CashtoCode und wann ist es die bessere Wahl als Paysafecard?
CashtoCode ist ein Bargeld-Gutschein, den du im Casino erzeugst und bar an einer Partnerkasse bezahlst. Es ist die bessere Wahl, wenn dein Anbieter keine Paysafecard führt, du keine Bankdaten hinterlegen willst und mit Bargeld arbeitest. Der Nachteil: reine Einzahlung, keine Auszahlung, und die deutschen Limits gelten unverändert weiter.
Paysafecard gegen den Rest: Wo der Code im Zahlungsmix wirklich sitzt
Die Paysafecard ist selten die einzige Zahlungsart im Kassenbereich, und ein ehrlicher Blick auf die Nachbarn hilft, ihre Rolle richtig einzuordnen. Im legalen deutschen Markt konkurriert der Prepaid-Code vor allem mit drei Methoden, die alle einen anderen Kompromiss zwischen Komfort, Diskretion und Rückweg anbieten. Wer versteht, wofür die anderen stehen, versteht auch, wann sich der Code lohnt und wann nicht.
PayPal ist der bequeme Allrounder: Einzahlung in Sekunden, und anders als die Paysafecard funktioniert es auch für die Auszahlung. Der Preis ist die volle Kontoverknüpfung — von Anonymität keine Spur, dafür der glatteste Rückweg. Die Sofort-Überweisung und der klassische Banküberweisung sind das Rückgrat des regulierten Marktes: sicher, überall akzeptiert, aber ohne jede Diskretion und beim reinen Banküberweisung mit Wartezeit. Klarna schiebt sich als Zahlungsdienstleister dazwischen, ebenfalls kontogebunden. Gegen dieses Feld ist die Paysafecard die Spezialistin für einen einzigen Zweck: eingehendes Guthaben mit maximaler Distanz zum eigenen Konto — solange man die Verifizierung akzeptiert und den Rückweg anderweitig plant.
| Methode | Typ | Diskretion | Auszahlung möglich | Besonderheit |
|---|---|---|---|---|
| Paysafecard | Prepaid-Code | hoch (bis Verifizierung) | selten | fixes Guthaben, 50 Euro pro Zahlung |
| CashtoCode | Bargeld-Gutschein | hoch | nein | Code im Casino erzeugt, bar bezahlt |
| PayPal | Digitale Geldbörse | keine | ja | schnellster Rückweg, volle Kontobindung |
| Sofort / Banküberweisung | Bankzahlung | keine | ja | überall akzeptiert, teils mit Wartezeit |
| Klarna | Zahlungsdienst | keine | teilweise | kontogebunden, bequem im Checkout |
Die Tabelle macht den blinden Fleck der meisten Ranglisten sichtbar. Sie preisen die Paysafecard für ihre Diskretion, verschweigen aber, dass genau diese Diskretion im legalen deutschen Markt gedeckelt ist und dass der Rückweg fehlt. Wer beide Richtungen über eine Methode abwickeln will, ist mit PayPal oder Bank besser bedient. Wer bewusst einen abgezählten Betrag ins Spiel bringen und sein Girokonto aus dem Casino-Alltag heraushalten will, für den bleibt der Code trotz aller Einschränkungen die passendste Wahl. Es ist kein Entweder-oder: Viele Spieler kombinieren, zahlen mit dem Code ein und lassen sich per Bank auszahlen.
Auszahlung über Paysafecard — die unbequeme Wahrheit
Hier endet der Komfort abrupt, und die Ranglisten werden auffällig still. Die Paysafecard ist im Kern eine Einzahlungsmethode. Gewinne wieder auf einen Prepaid-Code zurückfließen zu lassen, ist die Ausnahme, nicht die Regel. Von den Casinos weltweit, die die Karte für Einzahlungen führen, bietet nur ein Bruchteil sie auch für Auszahlungen an — die Größenordnung liegt bei rund 500 von über 1.800. Die Entscheidung, ob eine Rückzahlung überhaupt möglich ist, liegt vollständig beim jeweiligen Anbieter.
Wo es geht, läuft es über den Auszahlungsdienst für Paysafecard-Kontoinhaber: Du beantragst die Auszahlung mit deiner registrierten E-Mail, und nach Freigabe wird der Betrag deinem Konto gutgeschrieben. Das setzt aber zwingend ein verifiziertes Konto voraus — der anonyme Bon kann keine Gewinne empfangen, weil es kein Ziel gibt, an das man auszahlen könnte. Auch das ist eine logische Folge des fehlenden Kontos, kein Schikane-Detail.
Realistisch heißt das: Für die Auszahlung wählst du in aller Regel eine andere Methode als die Paysafecard, meist Banküberweisung. Zusätzlich sollte man die Gebührenseite im Blick behalten. Für eine Rückerstattung von Guthaben berechnet der Zahlungsdienst fünf Prozent, maximal fünf Euro, und die Bearbeitung kann mehrere Werktage dauern. Wer die Paysafecard also als Einbahnstraße ins Casino begreift und für den Rückweg von vornherein eine Bankverbindung einplant, erspart sich Überraschungen. Das „schnelle Geld zurück auf die Karte“ ist bei dieser Methode eher Wunsch als Standard.
Ein Punkt, der oft untergeht: Bei einem legalen Anbieter verlangt die Auszahlung ohnehin eine abgeschlossene Verifizierung, unabhängig von der Methode. Gewinne fließen also nie auf einen anonymen Kanal zurück, sondern immer auf ein identifiziertes Konto. Wer von Anfang an mit einer Bankverbindung eingezahlt oder wenigstens sein my paysafecard-Konto verifiziert hat, hat den Rückweg schon geebnet, bevor der erste Gewinn feststeht. Die Paysafecard passt damit gut zu einer klaren Aufgabenteilung: der Code für den schnellen, budgetierten Einstieg, die Bank für den geordneten Ausstieg.
Kann ich mir Gewinne wieder auf die Paysafecard auszahlen lassen?
Meist nicht. Die Paysafecard ist überwiegend eine Einzahlungsmethode, und nur ein kleiner Teil der Anbieter unterstützt Auszahlungen darüber — und dann nur mit verifiziertem Konto. In der Praxis wählst du für Gewinne eine andere Methode wie die Banküberweisung. Plane den Rückweg also von Anfang an über dein Bankkonto, nicht über den Code.
„Anonym mit Paysafecard“ — was hinter den Offshore-Angeboten steckt
Wer „Paysafecard ohne Anmeldung“ sucht, landet früher oder später auf Seiten, die genau das versprechen: sofort losspielen, kein Ausweis, kein Limit, nur der Code. Es wäre unehrlich, diese Angebote zu verschweigen, denn sie existieren real. Ebenso unehrlich wäre es, sie zu empfehlen. Deshalb hier die nüchterne Einordnung, ohne Namen zu adeln.
Offshore-Anbieter ohne GGL-Lizenz
Die Anbieter, die anonyme Paysafecard-Einzahlung ohne jede Verifizierung bewerben, arbeiten in aller Regel mit einer Lizenz aus Malta oder Curaçao, nicht mit einer deutschen Konzession. In den bunten Vergleichslisten tauchen dafür immer wieder dieselben international ausgerichteten Marken auf. Der entscheidende Punkt ist nicht ihr Name, sondern was ihnen fehlt: Sie stehen nicht auf der deutschen Whitelist, sind nicht an OASIS angeschlossen und unterliegen nicht dem LUGAS-Monatslimit. Das „ohne Anmeldung“, das sie bewerben, ist also kein cleverer Trick, sondern schlicht die Abwesenheit des deutschen Spielerschutzes.
Was auf den ersten Blick nach Freiheit aussieht — höhere Einzahlungen, keine lästige Ausweisprüfung, kein Monatslimit —, ist auf den zweiten Blick der Verzicht auf genau die Mechanismen, die im Ernstfall greifen sollen. Kein OASIS heißt: Eine Selbstsperre, die man bei einem legalen Anbieter hinterlegt hat, gilt hier nicht. Kein LUGAS heißt: Es gibt niemanden, der die 1.000-Euro-Grenze über mehrere Anbieter hinweg wacht. Wer sich bewusst dafür entscheidet, sollte wissen, worauf er verzichtet. Das „geschenkte“ Stück Anonymität hat einen Preis, und dieser Preis ist der Schutz, den das deutsche System bewusst eingebaut hat. Ein Casino ist keine Wohltätigkeitsveranstaltung — und ein Anbieter, der freiwillig auf Regulierung verzichtet, tut das nicht dem Spieler zuliebe.
Der Konflikt bei einem unlizenzierten Anbieter kommt selten beim Einzahlen, sondern beim Auszahlen. Solange Geld hineinfließt, läuft alles reibungslos; erst wenn ein Gewinn heraus soll, zeigt sich, ob plötzlich doch eine Verifizierung verlangt wird, ob Auszahlungen verzögert oder mit fadenscheinigen Bonusbedingungen einkassiert werden. Ohne deutsche Aufsicht gibt es keine Stelle, an die man sich wenden kann — die GGL ist für nicht-konzessionierte Anbieter nicht zuständig, und ausländische Regulierer helfen deutschen Spielern in der Praxis nur begrenzt. Genau deshalb lohnt der kurze Blick vorab, statt der lange Ärger danach.
Die Prüfung dauert keine zwei Minuten. Jeder in Deutschland erlaubte Anbieter steht auf der öffentlichen Whitelist der GGL unter gluecksspiel-behoerde.de; wer dort nicht auftaucht, hat keine deutsche Konzession, egal wie professionell die Seite wirkt. Ergänzend gelten die typischen Merkmale des regulierten Markts als Prüfsteine: das 1-Euro-Einsatzlimit pro Dreh, die spürbare 5-Sekunden-Pause zwischen den Spins, die Abfrage des Monatslimits und die Identitätsprüfung vor der ersten Einzahlung. Fehlen diese Bremsen und wird stattdessen mit „unbegrenzt“ und „komplett anonym“ geworben, ist das kein Zeichen von Bequemlichkeit, sondern das deutlichste Warnsignal überhaupt. Ein legaler deutscher Anbieter darf gar nicht anbieten, was diese Seiten versprechen.
Verantwortungsvoll spielen und den Code sinnvoll einsetzen
Am Ende hat die Paysafecard eine Eigenschaft, die man auch als Vorteil lesen kann, statt nur als Einschränkung. Ein fixes Guthaben ist eine natürliche Grenze. Wer 30 Euro als Code kauft, kann 30 Euro verspielen — nicht mehr. Es gibt keinen Kreditrahmen, keine spontane Nachladung mit der hinterlegten Karte, keinen Sog des „nur noch eine Einzahlung“. Das 50-Euro-Limit pro Zahlung und die 100-Euro-Anonymgrenze, die aus Nutzersicht wie Hürden wirken, sind zugleich eine eingebaute Bremse. Das im Voraus bezahlte Guthaben ist damit weniger ein Mangel als ein Vorzug für alle, die ihr Budget im Griff behalten wollen.
Genau in diese Richtung zielt auch der regulatorische Überbau, so sperrig er im Alltag sein mag. OASIS, LUGAS und das Monatslimit sind keine Gängelung um ihrer selbst willen, sondern der Versuch, dem Spiel eine Grenze zu geben, bevor es zum Problem wird. OASIS ist dabei mehr als eine Sperrliste: Wer sich selbst sperrt, ist mit einem Eintrag über alle konzessionierten Anbieter hinweg draußen, nicht nur bei einem einzelnen Casino. Diese Sperre lässt sich auch von Angehörigen anstoßen und greift bundesweit. LUGAS wiederum sorgt dafür, dass paralleles Spiel bei mehreren Anbietern unterbunden wird und das Monatslimit über den gesamten Markt zusammengezählt bleibt — ein System, das seine Wirkung nur entfaltet, weil jeder Spieler identifiziert ist. Man kann darüber schimpfen, aber die Logik ist stringent.
Wer die Selbstsperre nutzt, die Limits ernst nimmt und die Paysafecard als das behandelt, was sie ist — ein abgezähltes Spielbudget und kein Bankkonto —, spielt entspannter. Der Prepaid-Code passt sogar erstaunlich gut zu diesem Schutzgedanken: Er zwingt zur Vorab-Entscheidung über den Betrag, und was nicht auf dem Bon steht, kann im Eifer des Gefechts auch nicht nachgeschoben werden. Ein Girokonto mit Dispo kennt diese natürliche Bremse nicht. Und wer merkt, dass aus dem Zeitvertreib ein Zwang wird, findet über OASIS und die Angebote der Suchtberatung einen Weg zurück. Der Code im Portemonnaie ist ein Werkzeug. Was man daraus macht, entscheidet man selbst — aber die Grenzen, die der deutsche Markt zieht, sind in diesem Fall weniger Bevormundung als Geländer.
Zahlungsmethoden – die besten Casino-Zahlungsarten für DE-Spieler
Inhalt erstellt vom Team «spielautomaten-online-de.com»