Online Casino mit Handy bezahlen: der ehrliche Zahlungs-Check für Deutschland
 Verfügbar in DE
Das Smartphone ist längst die Kasse für alles: Bahnticket, Pizza, Stromabschlag. Kein Wunder, dass die Frage aufkommt, ob man damit auch im Online-Casino einzahlen kann. Die kurze Antwort: ja, aber nicht so, wie es der Begriff „mit Handy bezahlen“ vermuten lässt.
Denn hier laufen zwei völlig verschiedene Dinge unter demselben Suchbegriff. Das eine ist die Zahlung über die Mobilfunkrechnung, bei der der Einzahlungsbetrag am Monatsende auf der Handyrechnung landet, international als Carrier Billing bekannt. Das andere ist das Bezahlen mit dem Gerät in der Hand: Apple Pay, Google Pay, PayPal, eine Sofortüberweisung oder ein Prepaid-Code, alles per Fingertipp bestätigt. Die erste Variante gibt es im deutschen Lizenzmarkt praktisch nicht mehr. Die zweite dagegen funktioniert reibungslos, und genau darum geht es hier.
Wer bei einem in Deutschland lizenzierten Anbieter spielt, zahlt also sehr wohl bequem per Smartphone ein, nur eben mit einer digitalen Geldbörse oder einem Guthaben-Code statt über die Telefonrechnung. Warum das so ist, welche Methoden konkret gehen, bei welchen legalen Anbietern das klappt und wie du dein Prepaid-Handyguthaben trotzdem ins Spiel bringst, klärt dieser Ratgeber Schritt für Schritt und ohne Werbeversprechen.
Kann man in einem legalen deutschen Online-Casino wirklich per Handyrechnung bezahlen?
Nein, in aller Regel nicht. Anbieter mit deutscher GGL-Lizenz binden das klassische Aufladen über die Mobilfunkrechnung nicht ein, weil dieser Weg dem hiesigen Spielerschutz widerspricht. Möglich ist das Bezahlen per Smartphone aber trotzdem, über digitale Geldbörsen, Sofortüberweisung oder eine Prepaid-Karte, die du an der Kasse einlöst.
Warum es die echte Handyrechnung im lizenzierten Casino nicht gibt
Die Vorstellung ist verlockend: Man tippt einen Betrag ein, bestätigt per SMS, spielt sofort, und der Mobilfunkanbieter zieht das Geld später mit der Rechnung ein. In manchen Ländern und bei einigen Diensten funktioniert genau das. Boku und PayForIt zielen auf den britischen und europäischen Raum, Zimpler Go deckt einen breiteren europäischen Markt ab, Siru ist vor allem im Norden verbreitet. Die Abdeckung ist also von Haus aus regional zerklüftet.
In Deutschland kommt ein grundsätzlicheres Problem dazu. Das Bezahlen über die Handyrechnung ist im Kern eine Kreditfunktion: Du spielst jetzt und zahlst später. Genau dieser „später zahlen“-Charakter beißt sich mit dem deutschen Regelwerk. Der Glücksspielstaatsvertrag von 2021 verlangt strikte Einzahlungsgrenzen, eine lückenlose Identifizierung des Spielers und die Nachverfolgung jeder Transaktion. Ein anonymer, kreditbasierter Zahlweg passt in dieses Korsett schlicht nicht hinein.
Seriöse Zahlungsbeobachter bestätigen den Trend nüchtern: Das klassische Aufladen per Telefonrechnung ist in Deutschland stark zurückgegangen. Der Markt hat sich verschoben, hin zu etablierten Diensten wie PayPal, Trustly und Sofortüberweisung. Wer heute eine Seite findet, die groß mit „Einzahlung per Handyrechnung“ wirbt, sollte hellhörig werden. Oft handelt es sich gerade um Anbieter ohne deutsche Konzession, die mit exotischen Zahlwegen locken, weil ihnen die Lizenz fehlt, mit der sie sonst punkten könnten.
Das ist der erste wichtige Filter dieses Ratgebers. Die beworbene Zahlungsmethode ist kein Gütesiegel. Ein Anbieter wird nicht dadurch seriös, dass er Handyrechnung anbietet, und er wird nicht dadurch unseriös, dass er es nicht tut. Umgekehrt wird ein Schuh daraus: Die deutsche Lizenz entscheidet über die Seriosität, und diese Lizenz bringt eben ihre eigenen Zahlungsregeln mit.
Es gibt noch einen zweiten Grund, der wenig romantisch, aber entscheidend ist. Mobilfunkanbieter verdienen an Drittanbieterdiensten über eine saftige Provision, historisch oft im zweistelligen Prozentbereich. Für Klingeltöne und Parkgebühren mag das durchgehen. Für Casino-Einzahlungen, die schnell dreistellig werden, wäre diese Gebühr absurd teuer, für den Spieler wie für den Anbieter. Selbst dort, wo Carrier Billing technisch möglich wäre, rechnet es sich für ein reguliertes Casino nicht. Digitale Geldbörsen und Banküberweisungen sind schlicht billiger und sauberer nachvollziehbar.
Ein Blick auf die Mechanik dahinter macht das greifbarer. Die Zahlung per Mobilfunkrechnung entstand für Kleinbeträge, für Klingeltöne, einzelne Zeitungsartikel, ein Busticket per SMS. Der Ablauf war denkbar simpel: Man bestätigte einen Kauf per Kurznachricht, der Betrag wanderte auf die nächste Rechnung oder wurde vom Prepaid-Guthaben abgezogen. Für Mikrobeträge im Cent- bis Eurobereich war das genial unkompliziert. Doch das System war nie für dreistellige Summen gedacht, und genau die entstehen im Glücksspiel schnell. Ein Verfahren, das für den Kauf eines Handyspiels optimiert wurde, skaliert nicht auf eine Casino-Einzahlung.
Dazu kommt ein Stück deutscher Verbraucherschutz, das dem Ganzen zusätzlich den Boden entzieht. Nach den hiesigen Regeln kann jeder Mobilfunkkunde bei seinem Anbieter eine sogenannte Drittanbietersperre einrichten, die Abbuchungen fremder Dienstleister über die Handyrechnung komplett blockiert. Viele haben diese Sperre längst aktiv, weil sie sich einmal über dubiose Abo-Fallen geärgert haben. Ein Bezahlweg, den ein erheblicher Teil der Nutzer vorsorglich abgeklemmt hat, taugt schlecht als Standard für Casino-Einzahlungen. Die Handyrechnung ist damit weniger verboten als vielmehr von mehreren Seiten unattraktiv gemacht worden, technisch, rechtlich und aus Kostengründen.
Bleibt die ehrliche Zwischenbilanz: Die Handyrechnung als Einzahlungsweg ist im deutschen Lizenzmarkt so gut wie tot. Wer sie unbedingt will, landet fast zwangsläufig bei nicht lizenzierten Seiten, mit allen Risiken, die weiter unten noch zur Sprache kommen. Die gute Nachricht steht schon fest: Für „mit dem Handy zahlen“ braucht es die Telefonrechnung gar nicht.
Der deutsche Rahmen: GGL, LUGAS und was das fürs Bezahlen heißt
Bevor es an die konkreten Methoden geht, lohnt ein nüchterner Blick auf die Spielregeln. Sie erklären nicht nur, warum manche Zahlwege fehlen, sondern auch, warum das Bezahlen mit dem Handy in Deutschland anders funktioniert als in Werbespots aus dem Ausland.
Seit dem 1. Juli 2021 gilt der Glücksspielstaatsvertrag in seiner aktuellen Fassung. Er hat den Online-Markt aus der Grauzone geholt und einer bundesweiten Aufsicht unterstellt. Zuständig ist die Gemeinsame Glücksspielbehörde der Länder, kurz GGL, mit Sitz in Halle an der Saale. Bundesweit erlaubt sind virtuelle Automatenspiele, also Spielautomaten im Netz, dazu Online-Poker und Sportwetten. Klassische Tischspiele wie Roulette und Blackjack sind Ländersache und nur in wenigen Bundesländern lizenziert, das ist für die Handy-Zahlung aber zweitrangig.
Wer legal spielt, tut das bei einem Anbieter, der auf der amtlichen Whitelist der GGL steht. Die GGL-Whitelist ist die einzige rechtsverbindliche Referenz. Sie wird laufend aktualisiert und ist für jeden öffentlich einsehbar. Alles, was dort nicht auftaucht, ist aus deutscher Sicht kein legales Angebot, egal wie professionell die Seite aussieht.
Das anbieterübergreifende 1.000-Euro-Limit
Das zentrale Element für Zahlungen heißt LUGAS, das länderübergreifende Glücksspielaufsichtssystem. Dahinter steckt eine Idee, die simpel klingt und trotzdem oft missverstanden wird: Es gibt ein monatliches Einzahlungslimit von 1.000 Euro, und dieses Limit gilt anbieterübergreifend.
Was das praktisch bedeutet, macht ein Rechenbeispiel klar. Zahlst du 100 Euro bei Anbieter A ein, bleiben dir für den restlichen Monat nur noch 900 Euro, verteilt über alle anderen deutschen Anbieter zusammen. Nicht 900 Euro pro weiterer Seite, sondern 900 Euro insgesamt. LUGAS führt Buch über alle lizenzierten Casinos hinweg. Der Zähler springt zum Ersten eines jeden Monats um Mitternacht zurück auf null.
Für das Bezahlen mit dem Handy heißt das: Egal ob du per Apple Pay, PayPal oder paysafecard einzahlst, jeder Euro fließt in denselben Topf. Die Zahlungsmethode ändert nichts am Limit. Wer glaubt, mit einer zweiten Geldbörse oder einem Guthaben-Code das Dach zu umgehen, irrt. Das System sitzt eine Ebene höher, beim Anbieter, nicht bei der Bezahlart. Und genau hier zeigt sich noch einmal, warum die Handyrechnung nicht ins Bild passt: Ein kreditbasierter Zahlweg mit eigener Abrechnung wäre für LUGAS kaum sauber zu erfassen.
Was passiert, wenn das Limit mitten im Monat erreicht ist? Dann lässt keine Zahlungsmethode mehr eine weitere Einzahlung zu, egal wie oft man es versucht. Die Kasse weist die Zahlung ab, nicht weil die Geldbörse streikt, sondern weil LUGAS die Sperre auf Anbieterebene setzt. Kein Wechsel zu einer anderen Bezahlart und kein Ausweichen auf ein zweites Casino hebelt das aus, denn der Zähler läuft anbieterübergreifend. Wer den Deckel ausgeschöpft hat, wartet bis zum Monatsersten, wenn der Zähler um Mitternacht auf null springt. Das mag im Moment frustrieren, ist aber genau der Zweck der Konstruktion. Sie zieht eine harte Grenze, die sich mit keinem Zahlungstrick verschieben lässt, und nimmt damit dem impulsiven Nachladen per Fingertipp die Grundlage.
OASIS, das 1-Euro-Einsatzlimit und die 5-Sekunden-Regel
Neben dem Einzahlungslimit greifen weitere Mechanismen, die den deutschen Markt prägen. OASIS ist die zentrale Sperrdatei. Wer sich dort sperren lässt, ob selbst gewählt oder auf Antrag Dritter, kommt bei keinem lizenzierten Anbieter mehr ins Spiel. Die Sperre wirkt sofort und flächendeckend, nicht nur bei einem Casino.
Beim Spiel selbst gilt an virtuellen Spielautomaten ein Höchsteinsatz von einem Euro pro Drehung. Dazu kommt die 5-Sekunden-Regel, die eine Mindestdauer zwischen zwei Spins vorschreibt. Autoplay, also das automatische Weiterdrehen, ist damit passé. Das Tempo ist bewusst gedrosselt. Diese Regeln haben mit der Zahlung nur mittelbar zu tun, sie erklären aber, warum der deutsche Markt sich so deutlich von internationalen Angeboten unterscheidet, die mit „unbegrenztem Spielspaß“ werben.
Woran du ein legales Handy-Casino erkennst
Die Prüfung ist einfacher, als viele denken. Ein lizenzierter Anbieter muss nach dem Staatsvertrag auf seiner Startseite angeben, dass er über eine staatliche Erlaubnis verfügt, und benennen, welche Behörde sie erteilt hat. Fehlt dieser Hinweis, ist Vorsicht angebracht. Der zweite, verlässlichere Schritt ist der Abgleich mit der GGL-Whitelist. Steht der Anbieter dort, ist er legal. Steht er nicht dort, spielt keine noch so schicke Zahlungsauswahl eine Rolle.
Ein praktischer Nebeneffekt: Legale Anbieter blenden für den Zugriff aus dem Ausland eine Sperre ein, weil sie nur Personen mit Wohnsitz in Deutschland bedienen dürfen. Wer im Urlaub plötzlich nicht mehr aufs Konto kommt, hat es also nicht mit einer Panne zu tun, sondern mit einer Vorschrift.
Warum gilt beim Bezahlen mit dem Handy trotzdem das 1.000-Euro-Limit?
Weil das Limit an den Anbieter geknüpft ist, nicht an die Zahlungsmethode. LUGAS erfasst jede Einzahlung bei jedem lizenzierten deutschen Casino und rechnet sie zusammen. Ob das Geld per Geldbörse, Karte oder Guthaben-Code kommt, ist dabei egal. Der monatliche Deckel von 1.000 Euro über alle Anbieter hinweg bleibt bestehen, die Bezahlart verschiebt ihn nicht.
Woran erkenne ich, ob ein Handy-Casino in Deutschland legal ist?
Zwei Prüfungen genügen. Erstens der Hinweis auf die staatliche Erlaubnis mit Nennung der Behörde, den jeder lizenzierte Anbieter auf der Startseite führen muss. Zweitens der Abgleich mit der amtlichen Whitelist der GGL, der einzigen rechtsverbindlichen Liste. Steht der Anbieter dort, ist er legal, unabhängig davon, welche Zahlungsmethoden er bewirbt oder wie vertrauenswürdig die Seite wirkt.
Die handytauglichen Zahlungsmethoden im Detail
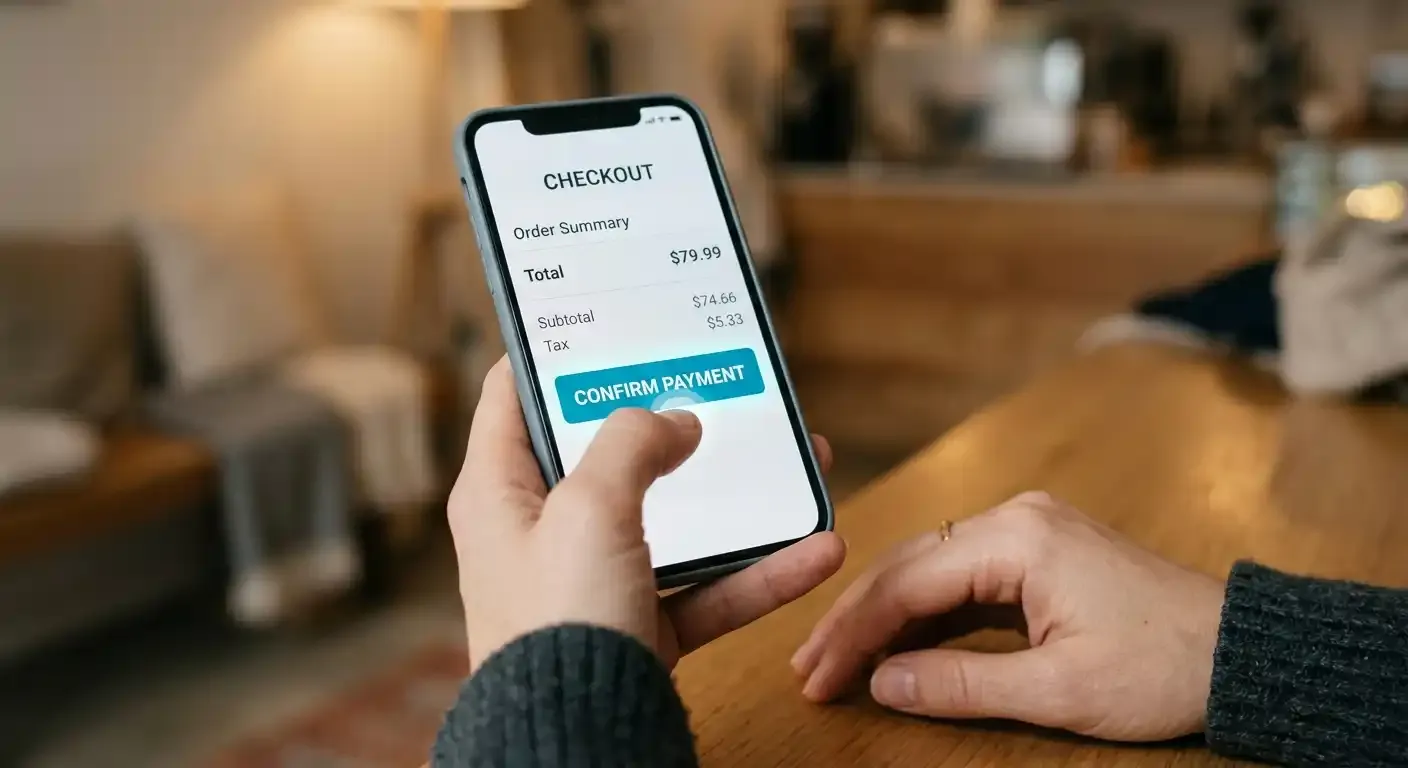
Jetzt zum praktischen Teil. Wenn nicht die Telefonrechnung, was dann? Fünf Wege dominieren das mobile Bezahlen bei deutschen Anbietern, jeder mit eigenem Charakter. Alle haben eines gemeinsam: Sie lassen sich am Smartphone in Sekunden abwickeln, oft mit einem Fingerabdruck oder einem Blick in die Kamera. Der gemeinsame Ablauf ist dabei fast immer gleich. Du öffnest die Kasse des Casinos, wählst die Methode, gibst den Betrag ein und bestätigst. Der Rest unterscheidet sich im Detail.
Damit die erste Einzahlung nicht am Ungewohnten scheitert, hilft ein Blick auf den kompletten Weg von der ersten Anmeldung bis zum spielbaren Guthaben. Vor der ersten Einzahlung steht bei jedem lizenzierten Anbieter die Verifizierung. Man legt ein Konto an, gibt Name, Adresse und Geburtsdatum ein und weist seine Identität nach, meist per Ausweisfoto oder Video-Ident. Das ist keine Schikane, sondern Pflicht: Ohne bestätigte Identität keine Einzahlung, weil OASIS und die Geldwäscheregeln eine eindeutige Zuordnung verlangen. Diesen Schritt erledigt man einmal, danach ist das Konto frei.
Erst dann kommt das monatliche Einzahlungslimit ins Spiel. Der Anbieter fragt, welchen Betrag man pro Monat einzahlen will, gedeckelt bei 1.000 Euro. Dieser Wert wird an LUGAS gemeldet und gilt sofort. Danach folgt die eigentliche Zahlung: Kasse öffnen, Methode wählen, Betrag eintippen, am Handy bestätigen. Bei den digitalen Geldbörsen und der Sofortüberweisung ist das Geld in Sekunden da, bei der paysafecard nach Eingabe des Codes ebenso. Wer diese Reihenfolge kennt, wundert sich nicht, wenn vor der ersten Einzahlung noch zwei, drei Schritte dazwischenliegen. Sie sind der Preis für einen regulierten Markt und schnell erledigt.
Apple Pay
Für iPhone-Nutzer ist Apple Pay der bequemste Weg. Die Methode ist keine eigene Geldquelle, sondern ein Vermittler: In der Wallet-App hinterlegst du einmalig eine Kredit- oder Debitkarte, danach läuft jede Zahlung über diese Karte, ohne dass ihre Nummer je beim Casino landet. Genau das ist der Sicherheitsgewinn. Das Casino sieht nur eine verschlüsselte Transaktion, nicht deine Kartendaten.
An der Kasse tippst du auf Apple Pay und bestätigst mit Face ID, Touch ID oder deinem Gerätecode. Die Einzahlung ist sofort da, ohne Wartezeit, ohne Formular. Ein Haken bleibt: Für Auszahlungen taugt Apple Pay in aller Regel nicht. Gewinne holst du dir über einen anderen Weg zurück, meist per Banküberweisung. Das ist kein Beinbruch, sollte aber von Anfang an eingeplant sein, damit die Auszahlung später nicht am fehlenden zweiten Konto scheitert.
Google Pay
Auf Android-Geräten übernimmt Google Pay dieselbe Rolle. Auch hier hinterlegst du eine Karte oder ein Bankkonto im Google-Konto und bezahlst per Fingertipp und biometrischer Bestätigung. Die Einzahlung erfolgt in Echtzeit, die Kartendaten bleiben verborgen. Praktisch ist der nahtlose Ablauf im mobilen Browser oder in der App des Anbieters, ohne Medienbruch.
Die Verfügbarkeit hängt allerdings vom einzelnen Casino und von der Region ab. Nicht jeder lizenzierte Anbieter hat Google Pay im Angebot, und die Auszahlung läuft, wie bei Apple Pay, über eine andere Methode zurück. Ein Warnhinweis am Rande, der leider nötig ist: Das bloße Vorhandensein von Google Pay macht einen Anbieter nicht seriös. Auch dubiose Seiten schmücken sich mit dem Logo. Erst die Lizenz zählt, dann die Zahlungsmethode.
PayPal
PayPal ist im deutschen Markt der Platzhirsch unter den digitalen Geldbörsen und für viele die erste Wahl am Handy. Der Dienst ist weit verbreitet, die Zahlung läuft in Echtzeit, und das Guthaben steht unmittelbar nach der Bestätigung auf dem Spielerkonto. Der große Vorteil gegenüber den Geldbörsen von Apple und Google: PayPal funktioniert in beide Richtungen. Einzahlung und Auszahlung laufen über dasselbe Konto, was die Sache spürbar vereinfacht.
Dazu kommt, dass PayPal nur mit lizenzierten Partnern zusammenarbeitet. Wenn ein deutsches Casino PayPal anbietet, ist das ein zusätzliches, wenn auch kein hinreichendes Indiz für Seriosität, denn der Zahlungsdienstleister prüft seine Geschäftspartner. Bestätigt wird die Zahlung am Handy per App, wahlweise mit biometrischer Freigabe. Schneller und unkomplizierter geht Ein- und Auszahlung kaum.
Trustly und Sofortüberweisung
Wer keine Geldbörse anlegen will, greift zur direkten Banküberweisung in Echtzeit. Trustly und die als Sofort bekannte Methode von Klarna verbinden sich direkt mit dem Online-Banking und schieben die Zahlung sofort an. Bei Trustly ist nicht einmal eine Registrierung nötig, du wählst deine Bank, bestätigst mit den gewohnten Zugangsdaten und den Freigabeverfahren deiner Bank, fertig.
Am Handy ist das erstaunlich flüssig, weil viele Banken die Freigabe direkt per Banking-App abwickeln. Der Reiz liegt in der Direktheit: kein Umweg über ein Drittkonto, kein Aufladen, das Geld kommt vom Girokonto. Trustly kann außerdem, anders als die reinen Einzahl-Geldbörsen, auch Auszahlungen abwickeln. Für Nutzer, die ihr Bankkonto ohnehin am Handy verwalten, ist das oft der pragmatischste Weg.
Beim Rückweg lohnt eine realistische Erwartung. Die Einzahlung ist fast immer sofort da, die Auszahlung dagegen braucht Zeit, und das liegt selten an der Methode selbst. Lizenzierte Anbieter prüfen vor der ersten Auszahlung noch einmal die Identität und die hinterlegten Konten, um Geldwäsche auszuschließen. Diese Kontrolle kostet Stunden bis wenige Tage, je nach Anbieter und Tageszeit. Trustly und PayPal sind auf dem Rückweg meist die schnellsten, weil sie direkt ans Bankkonto oder ans bestehende Guthaben zahlen. Eine Auszahlung „innerhalb von Minuten“, wie sie manche Seite verspricht, meint in aller Regel nur den Moment, in dem der Anbieter die Zahlung freigibt, nicht den, in dem das Geld ankommt. Wer das weiß, spart sich unnötigen Ärger und die Versuchung, eine schon beantragte Auszahlung wieder zurückzuholen und doch weiterzuspielen.
paysafecard
Die paysafecard ist der Sonderfall in dieser Runde, und für viele mit Handy-Bezug der interessanteste. Es handelt sich um ein Prepaid-Verfahren: Du kaufst an einer Verkaufsstelle einen Gutschein mit festem Betrag und erhältst einen sechzehnstelligen PIN-Code. Diesen Code gibst du im Casino ein, und das Guthaben ist sofort da, ganz ohne Bankkonto, Karte oder persönliche Finanzdaten. Für alle, die bewusst nur ein festes Budget einsetzen wollen, ist das ein starkes Werkzeug zur Selbstkontrolle. Man kann nur ausgeben, was auf dem Code liegt.
Die Grenzen sind allerdings klar. Pro einzelner Zahlung liegt die Obergrenze bei der klassischen Prepaid-Karte bei 50 Euro, größere Beträge erfordern mehrere Codes oder ein verifiziertes Konto. Auszahlungen sind mit der paysafecard nicht vorgesehen, Gewinne fließen über einen anderen Kanal zurück. Und es fallen Gebühren an, etwa eine monatliche Servicegebühr von drei Euro, die dreißig Tage nach dem Kauf greift, sowie eine Rückerstattungsgebühr, falls Restguthaben zurück aufs Konto soll. Wer die Karte zügig einsetzt, merkt davon wenig. Wer sie liegen lässt, zahlt drauf.
Für größere Beträge gibt es die Variante mit einem verifizierten paysafecard-Konto, gelegentlich als my paysafecard geführt. Dort hinterlegt man einmalig seine Daten und kann mehrere Codes bündeln, was die enge Grenze der anonymen Einzelzahlung aufweicht. Der Preis dafür ist der Verzicht auf die vollständige Anonymität, denn ein registriertes Konto verlangt eine Identifizierung. Wer das Prepaid-Verfahren gerade wegen der Anonymität schätzt, verliert damit den eigentlichen Reiz. Für den gelegentlichen Einsatz mit festem kleinem Budget bleibt die klassische Karte vom Kiosk deshalb die reinere Lösung.
Zur Übersicht die fünf Methoden im direkten Vergleich, gemessen an dem, worauf es bei der Handy-Zahlung ankommt.
| Methode | Geschwindigkeit | Einzahlung | Auszahlung | Handy-Tauglichkeit |
|---|---|---|---|---|
| Apple Pay | sofort | ja | nein, Rückweg über Bank | sehr hoch, nur iOS mit hinterlegter Karte |
| Google Pay | sofort | ja | nein, Rückweg über Bank | sehr hoch, Android mit Google-Konto |
| PayPal | Echtzeit | ja | ja, gleiches Konto | sehr hoch, Freigabe per App |
| Trustly / Sofort | Echtzeit | ja | ja, aufs Girokonto | hoch, Bank-App-Freigabe |
| paysafecard | sofort | ja | nein | hoch, PIN vom Kiosk, 50 Euro pro Zahlung |
Die Tabelle bringt die wichtigste Entscheidungsregel auf den Punkt. Die Geldbörsen von Apple Pay und Google Pay sowie die Prepaid-Karte sind reine Einzahlungswege. Wer von Anfang an auch die Auszahlung im selben Kanal will, fährt mit PayPal oder Trustly besser. Das ist keine Kleinigkeit, sondern der häufigste Stolperstein: Man zahlt bequem per Geldbörse ein und stellt beim ersten Gewinn fest, dass der Rückweg ein Bankkonto verlangt, das man erst hinterlegen muss.
Was das Bezahlen mit dem Handy tatsächlich schützt, wird oft überschätzt und manchmal unterschätzt zugleich. Der echte Sicherheitsgewinn liegt in der Tokenisierung: Apple Pay und Google Pay ersetzen deine Kartennummer durch einen einmaligen Code, sodass das Casino die eigentlichen Kartendaten nie zu sehen bekommt. Kommt es zu einem Datenleck beim Anbieter, sind deine Karteninformationen nicht betroffen. Das ist ein realer Vorteil gegenüber der Karteneingabe von Hand. Was diese Methoden dagegen nicht leisten, ist Schutz vor der eigenen Unvorsichtigkeit. Ein biometrisch bestätigter Fingertipp fühlt sich harmlos an, bewegt aber echtes Geld. Die Reibungslosigkeit, die den Komfort ausmacht, ist zugleich das, was die innere Bremse aushebelt.
Beim Thema Gebühren lohnt sich Genauigkeit, weil hier gern getrickst wird. Die reine Einzahlung ist bei den meisten handytauglichen Methoden im Casino selbst kostenlos, das Casino trägt die Transaktionskosten. Gebühren entstehen eher an anderer Stelle: bei der paysafecard etwa durch die monatliche Servicegebühr auf ungenutztes Guthaben oder die Rückerstattung von Restbeträgen, bei Kreditkarten je nach Bank durch eine mögliche Behandlung als Bargeldabhebung. Wer mit Kreditkarte über eine digitale Geldbörse einzahlt, sollte einen Blick in die Konditionen seiner Bank werfen, denn manche Institute verbuchen Glücksspiel-Transaktionen zu ungünstigeren Bedingungen. Die Zahlung selbst ist selten das Problem, das Drumherum manchmal schon.
Welche Methode am Ende passt, hängt weniger vom Casino ab als vom eigenen Bedürfnis. Wer den bequemsten Rundumweg sucht, bei dem Einzahlung und Auszahlung über denselben Kanal laufen, fährt mit PayPal am rundesten, dicht gefolgt von Trustly für alle, die ihr Girokonto ohnehin am Handy führen und keine zusätzliche Geldbörse anlegen wollen. Wer ein iPhone in der Hand hält und schon eine Karte in der Wallet-App hat, nimmt Apple Pay für die schnellste Einzahlung überhaupt, muss aber den Auszahlungsweg über die Bank von Anfang an mitdenken. Und wer den Einsatz hart begrenzen will, ohne Bankdaten preiszugeben, greift zur paysafecard. Diese Zuordnung ist wichtiger als jede Rangliste, denn die vermeintlich beste Methode gibt es nicht, es gibt nur die, die zum eigenen Spielverhalten und zum Auszahlungswunsch passt.
Wie zahle ich mit Apple Pay oder Google Pay im Online-Casino ein?
Zuerst hinterlegst du eine Karte in der digitalen Geldbörse deines Smartphones, bei Apple Pay über die Wallet-App, bei Google Pay im Google-Konto. In der Kasse des Casinos wählst du die Methode, gibst den Betrag ein und bestätigst mit Face ID, Touch ID, Fingerabdruck oder Gerätecode. Das Guthaben ist sofort da, deine Kartennummer sieht das Casino nie.
Kann ich Gewinne wieder auf Apple Pay oder paysafecard auszahlen lassen?
In der Regel nicht. Apple Pay, Google Pay und die paysafecard sind reine Einzahlungswege. Auszahlungen laufen über einen anderen Kanal zurück, meist per Banküberweisung, bei manchen Anbietern auch über MyPaysafecard. Plane den zweiten Weg von Beginn an ein, sonst hakt es beim ersten Gewinn. PayPal und Trustly beherrschen dagegen beide Richtungen.
Prepaid-Handyguthaben trotzdem nutzen: der Umweg über die paysafecard
Bleibt eine Frage offen, die im Suchverhalten immer wieder auftaucht: Was ist mit dem Prepaid-Guthaben auf dem Handy? Viele haben eine Prepaid-SIM und laden regelmäßig Guthaben auf, das sich am Monatsende eben nicht auf einer Rechnung sammelt, sondern schon bezahlt ist. Lässt sich dieses Guthaben irgendwie ins Casino bringen?
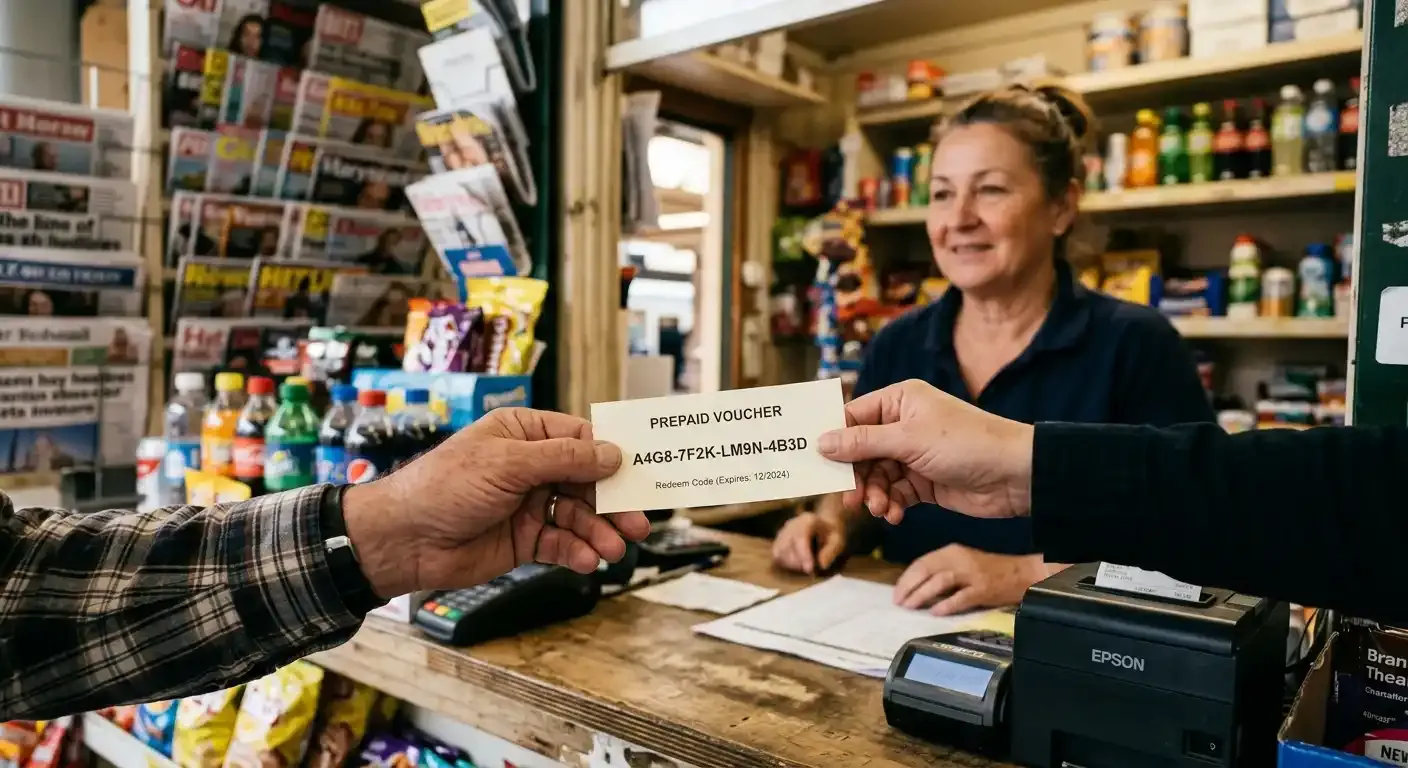
Direkt überweisen kann man Handyguthaben nicht. Es gibt keine Funktion, die das Guthaben deiner SIM-Karte auf ein Spielerkonto schiebt. Aber es gibt einen praktikablen Umweg, und der führt wieder über die paysafecard. An denselben Verkaufsstellen, an denen du dein Handy auflädst, also an der Tankstelle, im Kiosk, im Supermarkt oder am Zeitschriftenstand, bekommst du auch paysafecard-Gutscheine. Statt das Geld auf die SIM zu buchen, kaufst du einen Prepaid-Code und löst ihn im Casino ein.
Der Ablauf ist unkompliziert. Du zahlst an der Kasse bar oder mit Karte, erhältst den sechzehnstelligen Code auf dem Bon, öffnest die Kasse deines Anbieters, wählst paysafecard und tippst den Code ein. Sekunden später steht das Guthaben bereit. Kein Bankkonto, keine Kartennummer, keine Registrierung nötig. Für Spieler, die anonym und mit hartem Budgetdeckel einsteigen wollen, ist das der direkteste Weg, und er kommt dem Gefühl, „mit dem Handyguthaben zu bezahlen“, am nächsten, ohne die rechtlichen Klippen der echten Handyrechnung.
Ehrlich bleiben muss man bei den Grenzen. Der Umweg kostet einen Gang zum Kiosk, anders als die Ein-Klick-Zahlung per Geldbörse. Die einzelne klassische Karte deckelt bei 50 Euro pro Zahlung, für höhere Beträge brauchst du mehrere Codes oder ein verifiziertes paysafecard-Konto. Und die schon erwähnten Gebühren gelten auch hier. Wer das akzeptiert, hält mit der Prepaid-Lösung ein sauberes Instrument in der Hand: Es gibt keine bösen Überraschungen auf einer späteren Rechnung, weil nichts gestundet wird. Man spielt mit Geld, das man vorher bewusst in die Hand genommen hat. In einem Markt, der auf Spielerschutz getrimmt ist, ist das kein Nachteil, sondern der eigentliche Sinn der Sache.
Kann ich mein Prepaid-Handyguthaben fürs Casino nutzen?
Nicht direkt, aber über einen Umweg. Guthaben von der SIM-Karte lässt sich nicht aufs Spielerkonto überweisen. Kauf stattdessen an derselben Verkaufsstelle eine paysafecard, löse den sechzehnstelligen Code im Casino ein, und das Guthaben ist sofort da. So spielst du bar bezahlt und anonym, allerdings mit 50 Euro Obergrenze pro Karte und ohne Auszahlungsoption.
Legale deutsche Anbieter, bei denen du mit dem Handy zahlst
Jetzt wird es konkret. Welche in Deutschland lizenzierten Anbieter kann man 2026 tatsächlich mit dem Smartphone bespielen, und wo liegen die Unterschiede? Vorab eine kurze Anmerkung zur Auswahl, damit klar ist, wie sie zustande kommt. Aufgenommen sind ausschließlich Anbieter mit deutscher GGL-Konzession, also Einträge auf der amtlichen Whitelist. Alle sind an OASIS und LUGAS angebunden, alle unterliegen dem 1.000-Euro-Limit und dem 1-Euro-Einsatz. Sortiert wird nach der Relevanz für die Handy-Zahlung, nicht nach Werbebudget. Die Reihenfolge in der Vergleichstabelle am Ende folgt derselben Logik.
Ein Wort zur Vorsicht bleibt nötig. Viele Ranking-Seiten mischen munter lizenzierte und nicht lizenzierte Anbieter. Namen wie Casinova, Betwest oder Kingmaker tauchen in solchen Listen auf, ohne GGL-Konzession, ohne OASIS, ohne LUGAS. Solche Angebote bleiben hier außen vor. Der Bundesgerichtshof hat zudem 2024 entschieden, dass Spieler Verluste aus illegalem Online-Glücksspiel zurückfordern können, weil die Verträge nichtig sind. Das ist weniger ein Trostpflaster als ein deutliches Signal, wie riskant das Terrain jenseits der Lizenz ist.
JackpotPiraten
JackpotPiraten gehört zur MERKUR GROUP, dem Gauselmann-Konzern, und trägt einen Titel, den kein anderer Anbieter für sich beanspruchen kann: Es war die erste bundesweit legale Online-Spielothek in Deutschland, am Start seit 2022, gleich als der neue Staatsvertrag griff. Die Konzession der GGL gilt für virtuelle Automatenspiele, die Anbindung an OASIS und LUGAS ist selbstverständlich. Das Spielangebot dreht sich erwartungsgemäß um die hauseigenen Merkur- und Novoline-Automaten, also die Klassiker, die viele aus der Spielhalle um die Ecke kennen.
Für die Handy-Zahlung ist vor allem die niedrige Einstiegshürde interessant. Die Mindesteinzahlung liegt bei einem Euro, und PayPal wird prominent beworben, was die mobile Einzahlung per Fingertipp erledigt. Wer den vertrauten Merkur-Kosmos sucht und Wert auf einen Anbieter legt, der seine Pionierrolle nicht nur behauptet, sondern durch das Gründungsdatum belegt, ist hier richtig. Die „geschenkten“ Aktionen zum Einstieg sollte man trotzdem nüchtern lesen, denn ein Casino verschenkt nichts, es kalkuliert.
Merkur Bets
Unter demselben Konzerndach, aber mit anderem Zuschnitt, steht Merkur Bets. Der Anbieter kombiniert virtuelle Spielautomaten mit Sportwetten in einem einzigen Konto, was ihn für alle interessant macht, die nicht zwischen zwei Apps hin- und herspringen wollen. Auch hier greift die GGL-Lizenz, auch hier gelten die üblichen Schutzsysteme.
Der Methodenmix am Handy ist breit aufgestellt und deckt die gängigen Wege von PayPal über Karten bis zu Prepaid ab. Merkur Bets ist Teil einer ganzen Online-Familie des Konzerns, zu der auch JackpotPiraten, SlotMagie und BingBong zählen, letztere seit April 2022 bundesweit lizenziert. Für den Nutzer heißt das: eine bekannte Marke mit belastbarer Herkunft und der Bequemlichkeit, Wetten und Automaten unter einer Anmeldung zu verwalten. Wer ohnehin gern mal eine Sportwette platziert, spart sich das zweite Konto.
Löwen Play
Löwen Play ist ein Name, der aus der stationären Welt in die digitale hinübergewandert ist. Die Spielhallenkette gehört zu den bekanntesten in Deutschland, und der Online-Ableger profitiert von diesem Wiedererkennungswert. Die GGL-Lizenz für virtuelle Automatenspiele ist vorhanden, die Anbindung an OASIS und LUGAS ohnehin Pflicht. Bemerkenswert ist die hohe Sicherheitsbewertung, die das unabhängige Portal Casino.guru dem Anbieter mit einem Wert von 9,7 ausstellt, einem der besseren Werte im lizenzierten Feld.
Beim Spielangebot setzt Löwen Play nicht nur auf hauseigene Titel, sondern auch auf externe Studios. Automaten von Pragmatic Play wie Sugar Rush mit einer Auszahlungsquote von 96,5 Prozent oder Great Rhino Megaways mit 96,47 Prozent stehen neben Klassikern wie Golden Sevens. Für Neukunden gibt es einen klassischen Einzahlungsbonus, dessen Umsatzbedingungen man vor der ersten mobilen Einzahlung genau lesen sollte. Am Handy läuft der Anbieter flüssig im Browser, die Zahlung erfolgt über die im Markt üblichen Wege.
bwin
bwin ist der Schwergewichtler dieser Liste, ein langjähriger Name aus dem Wett- und Casinogeschäft, heute Teil der Entain-Gruppe. Die deutsche Lizenz umfasst Sportwetten ebenso wie virtuelle Automatenspiele, intern als bwin Slots geführt. Für die Handy-Zahlung ist vor allem eines entscheidend: bwin fährt den breitesten Methodenkatalog der ganzen Runde auf.
Wer die Kasse öffnet, findet PayPal, paysafecard, Skrill, Neteller, die Sofortüberweisung sowie Visa, Mastercard und Maestro nebeneinander. Damit deckt der Anbieter praktisch jede handytaugliche Vorliebe ab, von der Geldbörse über die Karte bis zur Prepaid-Lösung. Wer sich nicht festlegen will oder je nach Situation die Methode wechselt, hat hier die größte Freiheit. Die mobile App rundet das ab. bwin ist damit der pragmatische Allrounder, weniger für ein spezielles Bedürfnis als für den Wunsch, alles an einem Ort zu haben.
Jokerstar
Jokerstar hält seit August 2022 eine GGL-Lizenz und hat sich zu einer der größten legalen Spielotheken des Landes gemausert. Der Reiz liegt im schieren Umfang: Über 850 Automatenspiele stehen bereit, mit Titeln von Merkur, Novomatic beziehungsweise Greentube und Pragmatic Play. Wer Auswahl zum Kernkriterium macht, findet hier eine der prallsten lizenzierten Bibliotheken.
Der Fokus liegt klar auf Spielautomaten, Jokerstar ist keine Wett-Kombi, sondern eine reine Spielothek. Am Handy funktioniert der Zugang über den mobilen Browser, die Zahlung läuft über die im deutschen Markt etablierten Methoden. Für Nutzer, die vor allem eine große Titelauswahl auf dem Smartphone wollen und den Wett-Teil nicht vermissen, ist Jokerstar eine naheliegende Adresse. Die Größe des Angebots ist hier das eigentliche Verkaufsargument, nicht ein besonderer Zahlungs-Kniff.
Crazybuzzer
Crazybuzzer ist der jüngste Neuzugang in dieser Auswahl, ein GGL-lizenzierter Anbieter mit Slot-Fokus, der den Markt vergleichsweise spät betreten hat. Das macht ihn für alle interessant, die gezielt nach einem neuen legalen Casino suchen, statt bei den etablierten Namen zu bleiben. Die Konzession für virtuelle Automatenspiele liegt vor, die Anbindung an OASIS und LUGAS ist wie bei allen lizenzierten Anbietern Pflicht.
An dieser Stelle gehört Ehrlichkeit dazu: Belastbare, anbieterunabhängige Detailinformationen zu Crazybuzzer sind öffentlich noch dünn gesät, weil viele Treffer zum Namen aus Eigenwerbung oder Partnerseiten stammen. Was die konkrete Zusammensetzung der Zahlungsmethoden und die Mindestbeträge angeht, ist die Kasse des Anbieters selbst die verlässlichste Quelle. Der Reiz liegt weniger in nachgewiesenen Alleinstellungsmerkmalen als im frischen Marktzugang. Wer neugierig auf einen jüngeren Anbieter ist, prüft am besten direkt vor Ort, welche mobilen Wege gerade freigeschaltet sind.
bet-at-home
bet-at-home ist eine Marke mit langer Geschichte, ursprünglich aus dem Wettgeschäft kommend und im deutschsprachigen Raum seit Jahren präsent. Unter deutscher Erlaubnis betreibt der Anbieter sein Angebot regelkonform, mit Anbindung an LUGAS, dessen Einzahlungslimit-Pflicht das eigene Hilfe-Center ausdrücklich erklärt. Diese Transparenz ist ein gutes Zeichen, denn sie zeigt, dass der Anbieter die deutschen Regeln nicht kaschiert, sondern erläutert.
Für die Handy-Zahlung interessant ist ein Detail, das selten so klar dokumentiert ist: bet-at-home wickelt Auszahlungen unter anderem über Banküberweisung und MyPaysafecard ab, teils schon ab kleinen Beträgen. Damit gehört der Anbieter zu den wenigen, bei denen die Prepaid-Welt nicht an der Einzahlung endet. Die Wett-Herkunft schlägt sich in einem soliden Sportwetten-Teil nieder, der neben dem Automatenangebot steht. Wer eine eingeführte Marke mit dokumentierten Auszahlungswegen sucht, findet hier eine verlässliche Adresse.
Zur Einordnung die sieben Anbieter im direkten Vergleich. Die Tabelle ersetzt die Einzelporträts nicht, sie bündelt nur die harten Eckdaten.
| Anbieter | Lizenz / Start | Mindesteinzahlung | Handytaugliche Zahlung | Besonderheit |
|---|---|---|---|---|
| JackpotPiraten | GGL, seit 2022 | ab 1 Euro | PayPal, Karten, Prepaid | erste bundesweit legale Online-Spielothek |
| Merkur Bets | GGL | niedrig, anbieterabhängig | PayPal, Karten, Prepaid | Automaten und Sportwetten in einem Konto |
| Löwen Play | GGL | anbieterabhängig | gängige Wege im Browser | Safety Index 9,7, Pragmatic-Play-Titel |
| bwin | GGL, Sportwetten und Automaten | anbieterabhängig | PayPal, paysafecard, Skrill, Neteller, Sofort, Karten | breitester Methodenkatalog |
| Jokerstar | GGL, seit 08/2022 | anbieterabhängig | gängige Wege im Browser | über 850 lizenzierte Automaten |
| Crazybuzzer | GGL | anbieterabhängig, vor Ort prüfen | vor Ort prüfen | jüngerer Marktzugang, Slot-Fokus |
| bet-at-home | deutsche Erlaubnis | teils ab 1 Euro | Auszahlung via Banküberweisung, MyPaysafecard | dokumentierte Prepaid-Auszahlung |
Welche Handy-Zahlungsmethoden akzeptieren GGL-lizenzierte Casinos 2026?
Am weitesten verbreitet sind PayPal, die Sofortüberweisung und Trustly, die paysafecard sowie Kredit- und Debitkarten über Visa und Mastercard. Apple Pay und Google Pay bieten einige, aber nicht alle Anbieter an. Die echte Zahlung per Handyrechnung fehlt dagegen fast überall, weil sie mit dem deutschen Einzahlungslimit und dem Spielerschutz kollidiert. Maßgeblich ist immer die Kasse des einzelnen Anbieters.
Mobiles Spielen, Apps und das Angebot am Handy
Die Zahlung ist das eine, das Spielen selbst das andere. Am Handy stellt sich schnell die Frage: eigene App oder einfach den Browser? Die ehrliche Antwort für den deutschen Markt lautet, dass der Unterschied kleiner ist, als viele denken. Die meisten lizenzierten Anbieter setzen auf eine mobile Webseite, die im Browser läuft und sich nahtlos an die Bildschirmgröße anpasst. Der große Vorteil: kein Herunterladen, kein Speicherplatz, kein Umweg über einen App-Store, der Glücksspiel-Apps ohnehin restriktiv behandelt. Man ruft die Seite auf, meldet sich an, spielt.
Wo es echte Apps gibt, etwa bei den größeren Marken mit Wett-Sparte, bringen sie vor allem Komfort: schnellerer Zugriff, Benachrichtigungen, biometrische Anmeldung. Für die Zahlung ändert sich wenig, denn die Freigabe der Geldbörse per Fingerabdruck funktioniert in Browser und App gleichermaßen. Wer selten spielt, fährt mit der mobilen Seite bestens. Wer täglich aufs Konto schaut, mag die App bequemer finden.
Beim Spielangebot dominiert am Handy das, was der deutsche Rahmen erlaubt: virtuelle Spielautomaten. Von Merkur- und Novoline-Klassikern über Pragmatic-Play-Titel bis zu modernen Automaten mit Freispielen und Multiplikatoren ist die Auswahl groß, auch wenn das 1-Euro-Einsatzlimit und die 5-Sekunden-Regel das Tempo dämpfen. Live-Tische und klassisches Roulette sind bundesweit nicht Teil des lizenzierten Automatenangebots und spielen für die Handy-Zahlung keine Rolle. Für den mobilen Alltag heißt das schlicht: Die Automaten laufen einwandfrei auf dem Smartphone, und die Bezahlung ist mit den beschriebenen Methoden in Sekunden erledigt.
Ein technischer Punkt verdient Beachtung, weil er über das Spielerlebnis am Handy mehr entscheidet als jede Bonuswerbung. Die lizenzierten Automaten laufen heute durchweg in HTML5, das heißt direkt im mobilen Browser, ohne zusätzliche Software. Das sorgt dafür, dass ein Spiel, das am Nachmittag am Rechner begonnen wurde, abends auf dem Handy nahtlos weiterläuft, denn das Konto und der Kontostand hängen am Anbieter, nicht am Gerät. Für die Zahlung ist das insofern relevant, als eine am Rechner hinterlegte Methode auch mobil zur Verfügung steht. Man muss die Geldbörse also nicht doppelt einrichten. Wer unterwegs schnell eine Runde drehen will, greift zum Handy, wer in Ruhe stöbert, nimmt den großen Bildschirm, und die Kasse bleibt dieselbe.
Bonus bei Handy-Zahlung: was der Einzahlungsweg auslöst
Ein Punkt, der beim mobilen Einzahlen gern übersehen wird, betrifft den Willkommensbonus. Fast jeder lizenzierte Anbieter lockt Neukunden mit einem Einzahlungsbonus oder Freispielen. Doch die gewählte Zahlungsmethode kann darüber entscheiden, ob der Bonus überhaupt greift. Bei einigen Anbietern sind bestimmte Wege, historisch vor allem digitale Geldbörsen, vom Willkommensangebot ausgeschlossen. Wer also per Geldbörse einzahlt und sich über den fehlenden Bonus wundert, hat womöglich nur das Kleingedruckte übersehen.
Deshalb lohnt der Blick in die Umsatzbedingungen, bevor die erste mobile Einzahlung läuft. Zu prüfen sind der Mindestbetrag, ab dem der Bonus aktiviert wird, die Liste der ausgeschlossenen Methoden und die Umsatzanforderungen, die vor einer Auszahlung zu erfüllen sind. Ein „gratis“ Startguthaben ist nie wirklich gratis, es ist an Bedingungen geknüpft, die man erfüllen muss, bevor ein Cent auszahlbar wird. Das ist keine Abzocke, sondern Geschäftsmodell, aber man sollte es kennen. Für die Handy-Zahlung heißt das konkret: erst die Bonusregeln lesen, dann die Methode wählen, nicht umgekehrt.
Warum ausgerechnet Geldbörsen oft ausgeschlossen sind, hat einen handfesten Grund. Anbieter fürchten den sogenannten Bonusmissbrauch, bei dem einzelne Nutzer über mehrere Konten dieselbe Zahlungsquelle nutzen, um Willkommensangebote mehrfach abzugreifen. Digitale Geldbörsen lassen sich leichter dublizieren als ein Bankkonto, weshalb manche Anbieter sie vorsichtshalber vom Bonus ausnehmen. Das ist für den ehrlichen Spieler ärgerlich, aber nachvollziehbar. Die praktische Konsequenz bleibt dieselbe: Wer den Bonus mitnehmen will, prüft vor der ersten Einzahlung, ob seine Wunschmethode zugelassen ist, und weicht im Zweifel auf eine Sofortüberweisung oder Karte aus. Ein Bonus, der bei der falschen Zahlungswahl schlicht verfällt, ist der unnötigste Verlust überhaupt.
Österreich und Schweiz: kurz zur Abgrenzung
Weil die Frage nach dem Handy-Bezahlen auch von Nutzern aus Österreich und der Schweiz gestellt wird, ein knapper Hinweis zur Einordnung. Die hier beschriebenen Regeln gelten für Deutschland und die GGL-Lizenz. Österreich und die Schweiz haben jeweils eigene Rechtsrahmen mit eigenen Anbietern, eigenen Aufsichtsstrukturen und teils abweichenden Zahlungsgewohnheiten. Die Methoden selbst, also Apple Pay, PayPal, Trustly oder paysafecard, funktionieren technisch grenzüberschreitend gleich. Was sich unterscheidet, ist der lizenzierte Anbieterkreis und die Frage, welches Casino für Spieler aus dem jeweiligen Land überhaupt zugelassen ist. Wer aus Österreich oder der Schweiz spielt, sollte deshalb nicht auf die deutsche Whitelist schauen, sondern auf die für sein Land zuständige Regelung. Das ist kein Randdetail, sondern entscheidet über Legalität und Spielerschutz.
Ein Beispiel macht den Unterschied deutlich. Das anbieterübergreifende 1.000-Euro-Limit und die zentrale Sperrdatei OASIS sind spezifisch deutsche Konstruktionen aus dem Staatsvertrag von 2021. Die Schweiz reguliert ihren Online-Markt über konzessionierte Spielbanken mit Landesbezug, Österreich hat wieder eine eigene Struktur. Ein Casino, das für deutsche Spieler auf der GGL-Whitelist steht, muss deshalb für Nutzer aus der Schweiz keineswegs zugelassen sein, und umgekehrt. Wer über die Grenze zieht oder als Grenzgänger pendelt, kann sich also nicht darauf verlassen, dass der gewohnte Anbieter am neuen Wohnort legal bleibt. Die Zahlungsmethoden am Handy funktionieren zwar überall gleich, doch die Frage, wo man legal spielen darf, beantwortet allein die jeweils zuständige Aufsicht. Diese Trennung im Kopf zu behalten, erspart im Zweifel die böse Überraschung eines gesperrten Kontos oder eines nichtigen Vertrags.
Verantwortungsvoll mit dem Handy spielen
Das Smartphone macht das Einzahlen so bequem, dass es fast zu leicht wird. Genau darin liegt die Kehrseite. Wenn zwischen dem Impuls und der Einzahlung nur noch ein Fingerabdruck steht, fällt die natürliche Bremse weg, die früher der Gang zur Kasse oder das Eintippen einer Kartennummer war. Der deutsche Rahmen federt das mit harten Grenzen ab, aber die wichtigste Kontrolle bleibt die eigene.
Das anbieterübergreifende 1.000-Euro-Limit ist dabei mehr als eine Vorschrift, es ist ein Werkzeug. Man kann es freiwillig tiefer setzen, und das ergibt Sinn: Wer sein persönliches Limit auf einen Betrag legt, dessen Verlust er verschmerzt, verwandelt eine gesetzliche Obergrenze in ein echtes Budget. Die paysafecard mit ihrem festen Guthaben wirkt in dieselbe Richtung, weil sie nur das ausgeben lässt, was vorher gekauft wurde. Wer mag, nutzt beide Mechanismen zusammen.
Wird es kritisch, greifen die staatlichen Systeme. Über OASIS lässt man sich anbieterübergreifend sperren, sofort und flächendeckend, per Selbstsperre oder als befristete Auszeit. Der gesetzlich vorgeschriebene Panikknopf ermöglicht eine sofortige Kurzsperre von 24 Stunden mit einem Klick. Und wer merkt, dass das Spiel zum Problem wird, findet bei der Bundeszentrale für gesundheitliche Aufklärung kostenlose und anonyme Beratung. Glücksspiel kann süchtig machen, das ist keine Floskel auf dem Pflichthinweis, sondern der nüchterne Kern der ganzen Regulierung. Die bequemste Zahlungsmethode nützt wenig, wenn das Maß verloren geht.
Am Ende schließt sich der Kreis zur Ausgangsfrage. Wer „online casino mit handy bezahlen“ sucht, will meist nur eines: bequem und schnell einzahlen, ohne Zettelwirtschaft und ohne Kartennummer abzutippen. Genau das leisten Apple Pay, Google Pay, PayPal, die Sofortüberweisung und die paysafecard, jede auf ihre Art, jede in Sekunden. Die klassische Handyrechnung, mit der die Suche gedanklich oft verknüpft ist, bleibt im deutschen Lizenzmarkt eine Sackgasse, und das aus guten Gründen, nicht aus Willkür. Der reale Weg zum mobilen Einzahlen führt über die digitale Geldbörse oder den Prepaid-Code, eingebettet in einen Rahmen aus Lizenzpflicht, Einzahlungslimit und Sperrdatei, der den Spieler schützt, statt ihn zu bevormunden. Wer das verstanden hat, wählt seine Methode nicht nach dem lautesten Werbeversprechen, sondern nach dem, was zu seinem Konto, seinem Budget und seinem Auszahlungswunsch passt. Das ist unspektakulär, aber es funktioniert.
Zahlungsmethoden – die besten Casino-Zahlungsarten für DE-Spieler
Inhalt erstellt vom Team «spielautomaten-online-de.com»