Online Casino mit Kreditkarte 2026: der ehrliche Zahlungs-Check für Visa und Mastercard
 Verfügbar in DE
Die Kreditkarte ist bequem, schnell und liegt bei fast jedem im Portemonnaie. Genau deshalb ist sie die naheliegendste Einzahlungsmethode fürs Online-Casino. Nur: Zwischen „liegt im Portemonnaie“ und „das Casino schreibt die Einzahlung gut“ haben sich in Deutschland in den letzten Jahren einige Hürden aufgebaut. Manche Bank blockt die Zahlung. Mancher Anbieter nimmt die Karte gar nicht erst an. Und die Auszahlung zurück auf die Karte ist ein Kapitel für sich.
Das Durcheinander lässt sich sortieren. In welchen Casinos die Kreditkarte 2026 tatsächlich funktioniert, warum sie manchmal scheitert, was eine Einzahlung kostet und wie schnell sie ankommt — das gehört auf den Tisch. Dazu zwei Welten, die im deutschen Markt selten sauber auseinandergehalten werden: die voll lizenzierten Anbieter mit deutscher Erlaubnis, bei denen die Karte durchgeht, aber harte Grenzen gelten — und die international lizenzierten Häuser, die großzügiger mit Karten umgehen, dafür aber ohne deutschen Verbraucherschutz auskommen.
Kreditkarte im Online-Casino 2026 — funktioniert das in Deutschland überhaupt noch?
Kurze Antwort: ja, aber nicht überall und nicht immer reibungslos. Visa und Mastercard werden von vielen Anbietern akzeptiert, die Einzahlung wird bei Erfolg sofort gutgeschrieben. Ob sie durchgeht, hängt von drei Beteiligten ab: dem Casino, dem Kartennetzwerk und der eigenen Bank. Fällt einer davon aus, scheitert die Zahlung — trotz gedeckter Karte.
Ein Punkt vorweg, den kaum eine Vergleichsseite sauber macht: Die meisten Deutschen halten gar keine echte Kreditkarte in der Hand, sondern eine Debitkarte. Eine Visa Debit oder Debit Mastercard bucht sofort vom Girokonto ab, während die klassische Kreditkarte revolvierend abrechnet und erst zum Monatsstichtag belastet. Fürs Casino laufen beide über dasselbe Netz und werden meist gleich behandelt. Wichtig wird der Unterschied bei der Frage, wann das Geld wirklich weg ist — und beim Verschuldungsrisiko, das nur die echte Kreditkarte mitbringt. Die deutsche Girocard spielt online übrigens praktisch keine Rolle, sie taucht in keinem seriösen Kassenbereich als Karten-Option auf.
Warum die Karte trotzdem beliebt bleibt: Sie ist schneller eingerichtet als ein neues E-Wallet, verlangt keine zusätzliche Anmeldung bei einem Drittdienst und ist für Einsteiger schlicht vertraut. Der Preis dafür ist eine gewisse Unberechenbarkeit. Bei GGL-lizenzierten Anbietern dominieren ohnehin Banküberweisung, Sofort und PayPal — die Karte ist dort eine von mehreren Optionen, nicht der Standard. Bei international lizenzierten Casinos steht sie prominenter im Kassenbereich, oft neben Kryptowährungen und E-Wallets.
Wer also fragt, ob sich das Bezahlen mit Kreditkarte 2026 noch lohnt, bekommt keine Ja-oder-Nein-Antwort, sondern eine Zuordnung: Bei welchem Anbietertyp will ich spielen, und was bin ich bereit, dafür in Kauf zu nehmen? Genau diese Landkarte liefern die nächsten Abschnitte.
Kann man 2026 in Deutschland noch legal mit Kreditkarte im Online-Casino einzahlen?
Ja. Bei einem GGL-lizenzierten Anbieter ist die Kreditkarten-Einzahlung legal und funktioniert, sofern der Betreiber sie im Kassenbereich anbietet und die eigene Bank die Kategorie nicht sperrt. Bei international lizenzierten Casinos ohne deutsche Erlaubnis bewegt man sich rechtlich im Graubereich — die Zahlung selbst ist technisch möglich, der Anbieter aber nicht deutsch reguliert.
Legal oder Graubereich — was die deutsche Lizenz für die Kartenzahlung bedeutet
Seit dem Glücksspielstaatsvertrag 2021, in Kraft seit dem 1. Juli 2021 und von allen sechzehn Ländern getragen, gibt es in Deutschland einen einheitlichen Rahmen fürs Online-Glücksspiel. Zuständig für die Aufsicht ist seit dem 1. Januar 2023 die Gemeinsame Glücksspielbehörde der Länder, kurz GGL, mit Sitz in Halle an der Saale. Wer bundesweit legal virtuelle Automatenspiele oder Online-Poker anbieten will, braucht eine Konzession und einen Eintrag in der amtlichen Whitelist der Behörde. Die Whitelist ist die einzige verlässliche Referenz — nicht das Ranking einer Vergleichsseite, sondern das Register der Behörde selbst.
Für die Kartenzahlung heißt das zunächst wenig Aufregendes: Ist ein Anbieter auf der Whitelist und bietet er Visa oder Mastercard an, ist die Einzahlung sauber. Interessant wird es bei den Auflagen, die an die deutsche Lizenz gekoppelt sind. Denn die deutsche Erlaubnis kommt mit einem Paket an Grenzen, das die Kartennutzung indirekt prägt. Der Einsatz ist bei Spielautomaten auf einen Euro pro Drehung gedeckelt. Vor der ersten Einzahlung steht ein vollständiger Identitätsnachweis. Und über die zentrale Aktivitätsdatei LUGAS greift ein anbieterübergreifendes Einzahlungslimit, das standardmäßig bei tausend Euro im Monat liegt.
Dieses Limit ist der Punkt, an dem die Kartenzahlung mit der Regulierung kollidiert — und wo fast alle Konkurrenzseiten schweigen. Das Tausend-Euro-Limit gilt nicht pro Karte und nicht pro Casino, sondern pro Person über alle deutschen lizenzierten Anbieter hinweg. Man kann also nicht drei Karten zücken und dreimal einzahlen, um die Grenze zu umgehen. LUGAS zählt zusammen, egal welche Zahlungsmethode man wählt. Die Karte ist damit nur das Transportmittel; die Bremse sitzt eine Ebene höher, in der Datei der Behörde. Wer das Limit anheben will, muss eine Bonitätsprüfung durchlaufen — dann sind bis zu zehntausend oder in Ausnahmefällen dreißigtausend Euro möglich, aber eben nur nach dokumentierter Prüfung.
Bei international lizenzierten Anbietern fällt diese Bremse weg. Ein Casino mit Lizenz aus Curaçao ist nicht an LUGAS angebunden, kennt kein bundesweites Monatslimit und deckelt den Einsatz nicht auf einen Euro. Klingt nach Freiheit, ist aber die andere Seite derselben Medaille: Es gibt keinen deutschen Verbraucherschutz, keine Anbindung an die Sperrdatei OASIS, und im Streitfall steht man vor einem Anbieter im Ausland. Das „geschenkte“ höhere Limit ist eben kein Geschenk, sondern der Verzicht auf ein Sicherheitsnetz.
Ein Sonderfall am Rande: Schleswig-Holstein ging historisch einen eigenen Weg und vergab schon vor dem bundesweiten Vertrag Lizenzen für Online-Casinospiele. Heute ist das weitgehend in den GlüStV überführt; für die Kartenfrage ändert der SH-Kontext nichts Grundsätzliches, die Zahlungslogik bleibt dieselbe.
Gilt das 1.000-€-Monatslimit auch für Kreditkarten-Einzahlungen?
Ja. Das Limit hängt an der Person, nicht an der Zahlungsmethode. Über LUGAS werden alle Einzahlungen bei deutschen lizenzierten Anbietern zusammengezählt, egal ob per Karte, Überweisung oder PayPal. Eine zweite Kreditkarte umgeht nichts. Nur eine dokumentierte Bonitätsprüfung hebt die Grenze auf höhere Beträge an.
Warum die Bank die Einzahlung ablehnt — § 6a GlüStV, MCC 7995 und 3D Secure
Manchmal steht die Karte mit ausreichend Guthaben im Portemonnaie, das Casino bietet Visa und Mastercard an, und trotzdem scheitert die Zahlung. Die Fehlermeldung ist vage, das Geld nie abgebucht. Dahinter steckt eine Kette von Akteuren, die jeder für sich eine Glücksspiel-Zahlung blockieren kann — und die das inzwischen häufiger tun als noch vor drei Jahren.
Der erste Punkt in der Kette ist die eigene Bank, genauer: der Emittent der Karte. Jede Bank entscheidet, welche Händlerkategorien ihre Karten bedienen dürfen. Glücksspiel läuft über den Merchant Category Code 7995, der von Visa und Mastercard als Hochrisiko-Kategorie eingestuft wird. Konservative Direktbanken und einzelne Sparkassen sperren diesen Code komplett — nicht aus moralischen Gründen, sondern wegen der erhöhten Chargeback-Rate und weil sie sich bei problematischen Transaktionen nicht rechtlich exponieren wollen. Die Karte ist dann für Glücksspiel-Zahlungen nicht nutzbar, egal wie sauber der Anbieter ist. Der Karteninhaber erfährt das oft erst beim ersten Versuch.
Der zweite Punkt sind die Kartennetzwerke selbst. Visa und Mastercard haben 2026 ihr Chargeback-Monitoring verschärft, das heißt: Anbieter, bei denen Nutzer häufig Rückbuchungen veranlassen, landen schneller auf einer internen Beobachtungsliste oder verlieren ganz die Akzeptanzfähigkeit. Das trifft vor allem Casinos ohne solide Lizenz, deren Zahlungsabwickler dann händeringend nach neuen Acquiring-Partnern suchen. Für den Nutzer bedeutet das: Wer bei einem dubiosen Anbieter einzahlt, riskiert nicht nur Ärger mit dem Casino, sondern auch, dass die eigene Bank künftige Casino-Zahlungen generell sperrt, weil sie das Risikoprofil nicht mehr mittragen will.
Der dritte Punkt ist das deutsche Zahlungsmitwirkungsverbot nach § 6a des Glücksspielstaatsvertrags. Die Norm verbietet Zahlungsdienstleistern, an unerlaubtem Glücksspiel mitzuwirken. Die Behörde kann Zahlungsströme an illegale Anbieter sperren lassen. In der Praxis wird das vor allem über Banküberweisung und Lastschrift durchgesetzt, seltener bei Kartenzahlungen, weil die über internationale Netzwerke laufen und schwerer zu unterbinden sind. Aber das Prinzip bleibt: Wer bewusst bei einem Casino ohne deutsche Erlaubnis einzahlt, operiert in einer rechtlichen Grauzone, in der Zahlungen theoretisch jederzeit blockiert werden können.
Der vierte Punkt ist 3D Secure, das Authentifizierungsverfahren, das im EU-Raum seit der zweiten Zahlungsdiensterichtlinie Standard ist. Jede Online-Zahlung mit Karte verlangt eine zweite Freigabe, meist per Banking-App, SMS-TAN oder PIN. Das erhöht die Sicherheit, bremst aber auch jeden Zahlungsvorgang. Wer die App nicht zur Hand hat oder die Freigabe versehentlich ablehnt, verliert die Zahlung. Das ist keine Ablehnung durch die Bank, sondern ein Abbruch durch den Nutzer selbst — fühlt sich aber identisch an.
Wer wissen will, ob die eigene Karte durchgeht, kann sich an der öffentlich bekannten Praxis der großen deutschen Emittenten orientieren. Comdirect und DKB sperren Glücksspiel-Transaktionen seit Jahren konsequent, was in Foren und Erfahrungsberichten breit dokumentiert ist. N26 hat den Kategoriecode 7995 vor einiger Zeit generell aus dem Karteneinsatz herausgenommen — dort geht keine Casino-Zahlung mehr, unabhängig davon, ob der Anbieter deutsch lizenziert ist. Bei den Sparkassen und Volksbanken hängt die Freigabe vom einzelnen Institut ab, teils sogar von der Region: Manche Häuser lassen Kartenzahlungen bei GGL-Anbietern durch, andere blocken pauschal. Deutsche Bank und Commerzbank akzeptieren Zahlungen an lizenzierte Betreiber meist reibungslos, filtern aber Curaçao-Anbieter über automatisierte Risiko-Scoring-Systeme heraus. Consorsbank und ING verhalten sich uneinheitlich, die Freigabepraxis kann sich innerhalb weniger Monate ändern, ohne dass Kunden aktiv informiert werden. Neobanken wie Vivid, Tomorrow oder Bunq weichen dem Thema meist komplett aus und sperren Glücksspiel-Kategorien präventiv, um sich nicht mit Chargeback-Kaskaden herumschlagen zu müssen. Eine verlässliche Regel gibt es nicht — was heute funktioniert, kann morgen gesperrt sein, weil ein Emittent seine interne Risikorichtlinie anpasst. Der pragmatische Ratschlag lautet deshalb: Vor einer geplanten größeren Einzahlung eine Testzahlung von zehn Euro durchführen. Geht die durch, funktioniert wahrscheinlich auch der volle Betrag. Wird sie abgelehnt, spart man sich den Frust am Casino-Konto — und die Zeit für Support-Tickets, die selten zu einer Freischaltung führen.
All das zusammen ergibt eine Blockadesituation, die bei keinem anderen Zahlungsmittel so ausgeprägt ist. Banküberweisung, Sofort oder PayPal haben eigene Hürden, aber keine davon läuft durch drei unabhängige Prüfstellen, die jede für sich Nein sagen kann. Die Kreditkarte ist deshalb die unberechenbarste Methode fürs Online-Casino — schnell, wenn sie durchgeht, aber anfällig für stille Ablehnungen, gegen die man als Nutzer wenig in der Hand hat. Wer Wert auf Verlässlichkeit legt, weicht auf E-Wallets oder Direktüberweisung aus.
Warum lehnt meine Bank die Kreditkarten-Einzahlung im Casino ab?
Die häufigsten Gründe: Die Bank hat den Merchant Category Code 7995 (Glücksspiel) gesperrt. Das Kartennetzwerk hat den Anbieter auf eine Beobachtungsliste gesetzt. Die 3D-Secure-Freigabe wurde versehentlich abgebrochen. Oder die Behörde hat den Zahlungsstrom nach § 6a GlüStV blockieren lassen. Dagegen hilft: bei der eigenen Bank erfragen, ob Glücksspiel-Kategorien freigeschaltet sind, oder eine andere Zahlungsmethode wählen.
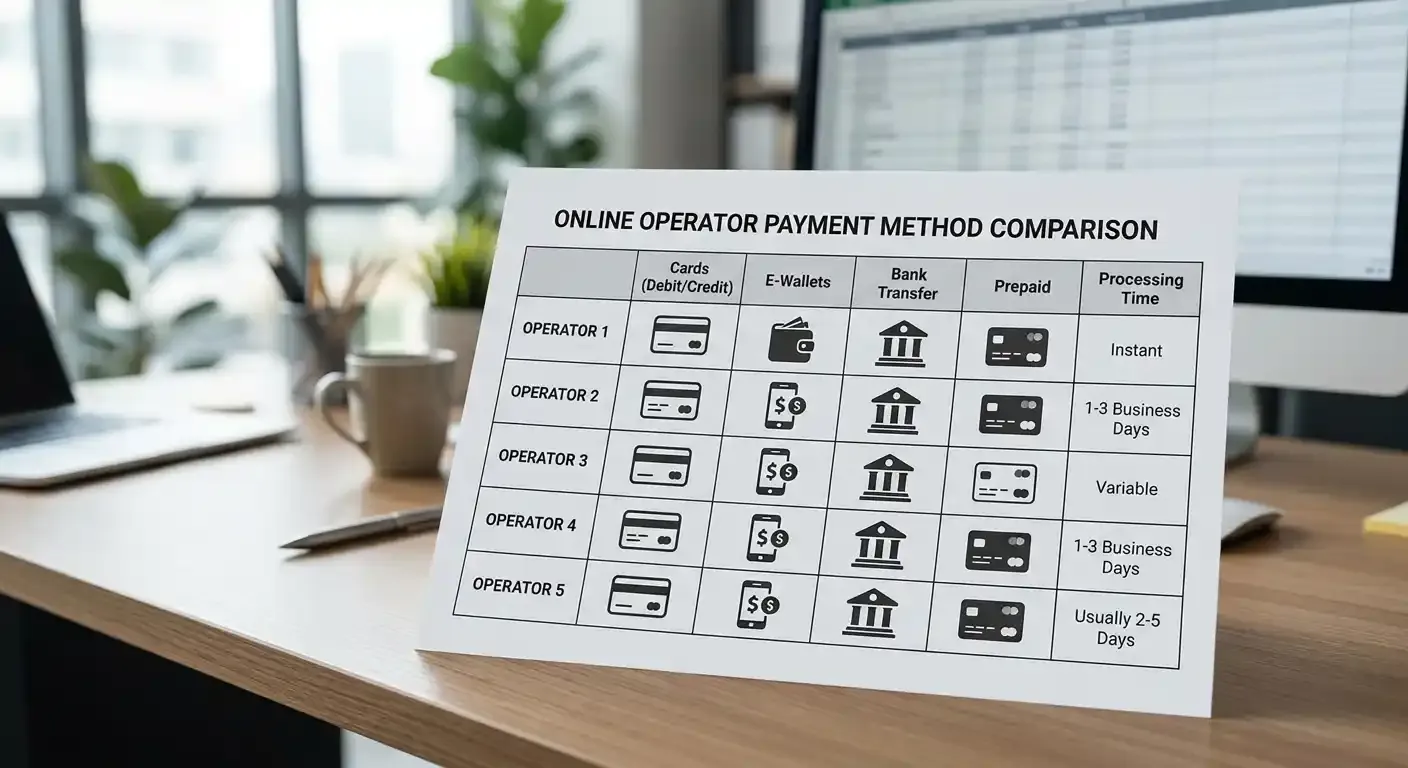
Die Anbieter mit Kreditkarte im direkten Vergleich
Fünf Häuser stehen stellvertretend für die beiden Pole, zwischen denen der deutsche Spieler 2026 wählt. Der eine Pol ist Merkur — voll lizenziert in Deutschland, Karte wird akzeptiert, aber mit den harten Grenzen, die der GlüStV setzt. Der andere Pol sind vier international lizenzierte Anbieter mit Sitz auf Curaçao: NV Casino, Verde Casino, Vulkan Vegas und HitnSpin Casino. Sie nehmen Karten großzügiger an, haben größere Kataloge und kennen kein Tausend-Euro-Limit. Dafür gibt es keine Anbindung an OASIS, keinen deutschen Rechtsweg und keine Aufsicht durch die GGL. Die Tabelle sortiert die Eckdaten, die Einzelprofile folgen darunter.
| Anbieter | Lizenz | Auszahlungstempo | Mindest-Einzahlung | Besonderheit |
|---|---|---|---|---|
| Merkur (JackpotPiraten / BingBong) | GGL (Deutschland) | Banküberweisung 1–3 Tage | ab 1 € | Volle deutsche Legalität, aber €1/Spin, €1.000-Limit, kein Willkommensbonus |
| NV Casino | Curaçao (OGL/2024/1363/0705) | E-Wallet 5–12 Std | ab 10 € | 5.500+ Spiele, Krypto-freundlich, sehr neu (2024), kurzer Track-Record |
| Verde Casino | Curaçao (Antillephone 8048) | E-Wallet bis 24 Std | ab 10 € | 520 % + 220 Freispiele, starke DE-Ausrichtung (~29 % Traffic), 99 Treuestufen |
| Vulkan Vegas | Curaçao (8048/JAZ2012-009) | E-Wallet 12–24 Std | ab 10 € | Seit 2016, 1,5 Mio.+ Spieler, deutschsprachige Live-Tische, längster Track-Record der Auswahl |
| HitnSpin Casino | Curaçao (8048/JAZ2021-047) | E-Wallet 5 Min–12 Std | ab 10 € | Provably Fair, veröffentlichte RTP, Krypto-first, sehr schnelle Auszahlungen |
Die Reihenfolge ist kein Ranking nach Qualität, sondern eine Sortierung nach Relevanz für die Kreditkarten-Frage. Merkur steht vorn, weil er den rechtlich sauberen Pfad verkörpert. Die vier Curaçao-Anbieter folgen in absteigender Laufzeit, vom Neuling bis zum Veteranen — alle vier funktionieren technisch ähnlich, unterscheiden sich aber im Katalog, im Bonusmodell und in der Zuverlässigkeit bei größeren Auszahlungen.
Merkur — JackpotPiraten und BingBong (der legale deutsche Pol)
Das dienstälteste Schwergewicht auf der deutschen GGL-Whitelist, seit dem 27. April 2022 dabei. Betreiber ist die DGGS Deutsche Gesellschaft für Glücksspiel, eine hundertprozentige Tochter der Merkur Group, die seit 1957 in Deutschland aktiv ist und über dreihundertfünfzig Spielotheken betreibt. Jahresumsatz der Gruppe: zwei Komma fünf sechs Milliarden Euro, fünfzehntausend Mitarbeiter. Keine Hinterhof-Lizenz, keine Briefkastenfirma — das ist die Bundesliga des deutschen Glücksspiels.
JackpotPiraten und BingBong sind zwei Marken auf derselben technischen Plattform. Beide arbeiten unter der deutschen Lizenz, beide bieten nur Spielautomaten an — Tischspiele und Live-Casino sind nach GlüStV bundesweit nicht erlaubt. Wer also Roulette oder Blackjack sucht, ist hier falsch. Wer Slots spielen will und keine Lust auf rechtliche Diskussionen hat, ist genau richtig. Das Spielangebot reicht von Merkur-Klassikern über Novoline-Titel bis zu NetEnt, Play’n GO, Pragmatic Play und Gamomat. Kein riesiger Katalog, aber solide und legal.
Die Kartenzahlung funktioniert, PayPal ebenso. Die Mindest-Einzahlung liegt bei einem Euro, was ungewöhnlich niedrig ist. Gleichzeitig gilt der Maximal-Einsatz von einem Euro pro Spin — mehr geht nicht, der Hebel ist gesetzlich abgesägt. Das Tausend-Euro-Monatslimit über LUGAS greift automatisch. Und ein Willkommensbonus? Fehlanzeige. Der GlüStV begrenzt Boni so stark, dass die meisten deutschen Anbieter darauf verzichten. Wer ein Paket von fünfhundert Prozent und zweihundert Freispielen erwartet, bekommt hier einen Realitätscheck.
Wofür steht Merkur dann? Für maximale rechtliche Sicherheit. Wer bei JackpotPiraten einzahlt, spielt bei einem Anbieter, der vollständig deutsch reguliert ist, dessen Mutterkonzern bilanzsicher ist und der im Streitfall vor einem deutschen Gericht verklagt werden kann. Das Gegenteil des Graubereichs. Der Preis dafür sind die harten Grenzen — aber genau die wurden demokratisch beschlossen und gelten für jeden lizenzierten Anbieter gleich. Wer sich daran stört, muss sich die Frage stellen, ob er die Grenzen eigentlich umgehen will — und was das bedeutet.
NV Casino
Das Küken der Auswahl, seit 2024 am Markt. Betrieben von Nixxe B.V., registriert auf Curaçao unter der Nummer einhundertsiebenundvierzigtausendeinhundertsechzehn, mit der Muttergesellschaft Kaurum Limited auf Zypern. Die Lizenz stammt vom Curaçao Gaming Control Board, Kennung OGL/2024/1363/0705. Kein deutscher Rechtsweg, keine GGL-Aufsicht, keine Anbindung an OASIS oder LUGAS. Für deutsche Spieler ist das der Graubereich — technisch erreichbar, rechtlich nicht reguliert.
Der Katalog ist für einen Neuling beeindruckend: fünftausendfünfhundert plus Spiele von über fünfzig Anbietern, darunter Pragmatic Play, Endorphina, Novomatic, Evolution, Nolimit City und BGaming. Sechshundert Live-Spiele. Die Zahlungsoptionen decken das volle Spektrum ab: Visa, Mastercard, Skrill, Neteller, MuchBetter, MiFinity, Paysafecard, AstroPay, dazu Bitcoin, Ethereum, USDT, Litecoin, Dogecoin und TON. Einzahlung ab zehn Euro, theoretische Obergrenze eine Million. Praktisch testen das die wenigsten. iOS- und Android-Apps sind verfügbar, Zugriff per QR-Code.
Was NV Casino von den anderen Curaçao-Anbietern unterscheidet: die explizite Ausrichtung auf die nordeuropäischen Märkte — Deutschland, Norwegen, Dänemark, Schweden und Island. Die Krypto-Freundlichkeit ist ausgeprägter als bei den etablierten Häusern, schnelle E-Wallet-Auszahlungen werden prominent beworben. Der Nachteil liegt auf der Hand: 2024 ist kein langer Track-Record. Wer hier eine fünfstellige Summe auszahlen lässt, kann nicht auf historische Daten zurückgreifen, die belegen, dass der Anbieter das sauber abwickelt. Das Risiko ist kalkulierbar, aber eben vorhanden.
Verde Casino
Start 2022, Betrieb über Wiraon B.V. auf Curaçao, Zahlungsabwicklung über Briantie Limited und Brivio Limited auf Zypern. Lizenz von Antillephone N.V., Kennung 8048/JAZ2012-009. Die Marke fällt durch ihre grüne Naturoptik auf — Elfen, Waldmotive, gedämpftes Design. Nicht jedermanns Geschmack, aber visuell konsequent.
Der Katalog reicht von fünftausend bis über sechstausendzweihundert Spiele, je nach Zählweise. Sechsundsiebzig bis über einhundertzwanzig Provider, darunter Betsoft, Evolution, iSoftBet, Play’n GO, Pragmatic Play, Quickspin, NetEnt, Yggdrasil, Nolimit City und Push Gaming. Das Willkommenspaket ist eines der strukturiertesten der Auswahl: fünfhundertzwanzig Prozent über vier Einzahlungen bis eintausendzweihundert Euro plus zweihundertzwanzig Freispiele. Das Treueprogramm geht über neunundneunzig Stufen in zehn Statusgruppen — von Verde bis Diamond Overlord. Wöchentliche Rückvergütung bis zwölf Prozent, abhängig vom VIP-Status. Ein Punkt verdient einen Euro Treuegewinn je zehn Euro Einsatz.
Verde zielt stark auf den deutschen Markt: neunundzwanzig Prozent des Traffics kommen aus Deutschland. Fünfzehn Sprachen, deutscher Support, eCOGRA-Zertifizierung. Der Anbieter hat sich in drei Jahren einen Namen gemacht, vor allem durch das ausgefeilte Bonussystem und den großen Katalog. Der Wermutstropfen: In Nutzerbewertungen tauchen immer wieder Klagen über die KYC-Geschwindigkeit bei größeren Auszahlungen auf. Wer vierstellig gewinnt, sollte einplanen, dass die Identitätsprüfung ein paar Tage dauern kann — und im schlimmsten Fall auch mal hakt.
Vulkan Vegas
Der Dinosaurier der Auswahl, seit 2016 dabei. Betrieb über Brivio Limited auf Zypern, Plattform Invicta Networks N.V. auf Curaçao. Lizenz von der Regierung Curaçaos, Kennung 8048/JAZ2012-009. Domain vulkanvegas.com, für deutsche Spieler auch vulkanvegas24.de.com. Das Design ist bewusst retro gehalten — keine moderne Hochglanzoptik, sondern eine Vintage-Casino-Anmutung, die Geschmackssache ist.
Zweieinhalbtausend bis über fünftausend Spiele von über einhundert Providern: NetEnt, Microgaming, Play’n GO, Pragmatic Play, Evolution, Yggdrasil, Quickspin, Big Time Gaming. Das Willkommenspaket erstreckt sich über drei Einzahlungen bis eintausendfünfhundert Euro plus einhundertfünfzig Freispiele. Zehn Treuestufen von Starter bis Hall of Fame, wöchentliche Rückvergütung bis zwölf Prozent auf den höchsten Rängen. Live-Tische von Evolution, Pragmatic Live, Ezugi und Swintt, gestreamt aus Riga, Bukarest und Malta, mit deutschsprachigen Dealern.
Was Vulkan Vegas von den anderen abhebt: die schiere Größe. Eine Komma fünf Millionen registrierte Spieler in Europa, Stand der letzten verfügbaren Zahlen. Das ist mehr als bei den meisten GGL-lizenzierten Anbietern zusammen. Dieser Track-Record hat zwei Seiten. Positiv: Auszahlungen laufen bei Vulkan Vegas in der Regel verlässlich, der Anbieter kann sich keine systematischen Zahlungsverweigerungen leisten. Negativ: Vulkan Vegas steht juristisch im Graubereich, und deutsche Spieler haben 2022 versucht, Verluste einzuklagen, weil der Anbieter keine GlüStV-Lizenz hat. Diese Klagen liefen unterschiedlich aus, aber sie zeigen, dass die fehlende deutsche Erlaubnis ein reales Risiko ist — nicht nur abstrakt, sondern mit Gerichtsakten.
Wer bei Vulkan Vegas mit Kreditkarte einzahlt, bekommt einen großen Katalog, deutsche Sprachunterstützung und eine etablierte Marke. Er verzichtet dafür auf den deutschen Rechtsschutz und akzeptiert, dass im Streitfall der Sitz des Betreibers im Ausland liegt. Acht Jahre Betriebsgeschichte machen Vulkan Vegas zur stabilsten Wahl unter den internationalen Anbietern — aber stabil heißt nicht legal.
HitnSpin Casino
Start 2023, betrieben von TwiceDice B.V. auf Curaçao, registriert unter einhundertvierundfünfzigtausendachthundertzweiundvierzig in Willemstad. Zahlungsabwicklung über ICS Manpower Solutions auf Zypern. Lizenz vom Curaçao Gaming Control Board, alte Kennung 8048/JAZ2021-047, neue Kennung OGL/2024/818/0448 in Bearbeitung. Domain hitnspin.com.
Fünftausend plus Spiele von über siebzig Anbietern: Pragmatic Play, Evoplay, Fazi Interactive, Yggdrasil, Spinomenal, Betsoft, Endorphina. Das Besondere: Provably Fair für Krypto-Slots — eine Seltenheit unter den hier verglichenen Anbietern. HitnSpin veröffentlicht RTP-Daten über eCOGRA, was die Transparenz einen Tick höher legt als bei den meisten Konkurrenten. Willkommensbonus achthundert Euro plus zweihundert Freispiele über drei Einzahlungen. VIP-Programm neunundneunzig Stufen, zehn Statusgruppen von Fighter bis Hitman. Wöchentliche Rückvergütung bis zwölf Prozent.
Zahlung: Visa, Mastercard, dazu Bitcoin, Ethereum, Litecoin, Tron und USDT. Die Auszahlungsgeschwindigkeit über E-Wallets wird mit fünf Minuten bis zwölf Stunden angegeben, bis fünfhundert Euro. Das ist schneller als bei Verde oder Vulkan Vegas, in der Praxis aber stark davon abhängig, ob die Identitätsprüfung schon abgeschlossen ist. iOS- und Android-Apps, zehn Sprachen inklusive Deutsch.
HitnSpin positioniert sich als krypto-native Casino mit traditionellen Zahlungsoptionen als Ergänzung. Wer primär mit Karte spielt, findet hier dasselbe Angebot wie bei NV Casino oder Verde — mit dem Unterschied, dass HitnSpin stärker auf Transparenz setzt. Die Provably-Fair-Mechanik und die veröffentlichten RTP-Werte sind Alleinstellungen. Der Nachteil: Mit einem Jahr Laufzeit ist HitnSpin noch grüner als NV Casino. Die Trustpilot-Bewertungen sind gemischt, die Klagen drehen sich meist um KYC-Verzögerungen bei größeren Auszahlungen. Wer hier spielt, sollte wissen, dass es noch keine Langzeitdaten gibt, die belegen, dass der Anbieter eine fünfstellige Auszahlung ohne Drama abwickelt.
Einzahlung per Kreditkarte Schritt für Schritt — Beträge, Tempo, Gebühren
Der Ablauf ist über alle Anbieter hinweg ähnlich, die Unterschiede liegen im Detail. Wer sich bei einem GGL-lizenzierten Casino anmeldet, muss vor der ersten Einzahlung die Identität vollständig nachweisen — Ausweis, Adressnachweis, manchmal Gehaltsnachweise zur Bonitätsprüfung. Bei Merkur, Bwin oder Löwen Play ist das Standard. Erst nach abgeschlossener Verifizierung wird das Konto für Echtgeld freigeschaltet. Die internationalen Anbieter verlangen KYC meist erst bei der ersten Auszahlung oder ab einem bestimmten Einzahlungsbetrag — Verde, Vulkan Vegas und HitnSpin handhaben das unterschiedlich, aber die Regel lautet: Je höher der Betrag, desto wahrscheinlicher die Prüfung.
Die Einzahlung selbst läuft über die Zahlungsseite des Casinos. Karte auswählen, Kartennummer eingeben, Ablaufdatum und CVV-Code, Betrag festlegen. Die Mindest-Einzahlung liegt bei den GGL-Anbietern oft bei einem Euro — Merkur erlaubt das ausdrücklich. Die internationalen Häuser setzen die Schwelle höher: zehn Euro bei NV Casino, Verde und HitnSpin, zwanzig Euro bei einigen anderen. Nach der Eingabe folgt die Weiterleitung zur 3D-Secure-Seite der Bank — Verified by Visa oder Mastercard Identity Check. Dort wird die Transaktion über die Banking-App, eine SMS-TAN oder eine andere Zwei-Faktor-Methode freigegeben. Ohne diese Freigabe geht die Zahlung nicht durch. Das ist EU-Recht, PSD2 macht keine Ausnahmen.
Ist die Freigabe erteilt, wird das Geld sofort gutgeschrieben. Sofort bedeutet: innerhalb von Sekunden. Die Karte wird mit dem Betrag belastet, das Casino-Konto erhält den entsprechenden Echtgeld-Betrag, und der Spieler kann anfangen. Gebühren fallen auf Casino-Seite in der Regel nicht an — weder bei GGL- noch bei Curaçao-Anbietern. Die Karte selbst kann Auslandseinsatzgebühren berechnen, wenn der Casino-Betreiber außerhalb des Euro-Raums sitzt oder die Transaktion in einer Fremdwährung abgerechnet wird. Das hängt von der Bank ab, die die Karte ausgegeben hat. Typisch sind ein bis zwei Prozent auf den Betrag, aber das ist emittentenspezifisch. Wer eine Kreditkarte ohne Auslandseinsatzentgelt hat, zahlt nichts.
Der Punkt, an dem viele Nutzer stolpern: die Abrechnungslogik der Karte. Eine echte Kreditkarte — egal ob Charge-Card oder Revolving — bucht den Betrag nicht sofort vom Girokonto ab. Die Transaktion wird auf der Karte verbucht, aber das Geld fließt erst zum monatlichen Abrechnungsstichtag. Das kann je nach Ausgabetag zwei Wochen oder vier Wochen später sein. Für den Spieler bedeutet das: Das Casino-Konto ist sofort gefüllt, aber das eigene Girokonto sieht die Belastung erst später. Dieser Liquiditätspuffer ist der Grund, warum Kreditkarten überhaupt Kreditkarten heißen — aber er ist auch der Grund, warum Leute in Schwierigkeiten geraten. Wer am fünften des Monats eintausend Euro einzahlt und am zwanzigsten nochmal fünfhundert, hat zum Abrechnungsstichtag am Monatsersten eine Gesamtbelastung von eintausendfünfhundert Euro auf der Karte. Ob das Girokonto das deckt, prüft die Bank erst dann. Bei einer Debitkarte wäre die Zahlung sofort abgelehnt worden, wenn das Geld nicht da ist. Bei der Kreditkarte läuft sie durch, und die Rechnung kommt später.
Genau hier liegt der Unterschied zwischen den GGL-Anbietern und den internationalen Casinos. Bei Merkur oder Bwin ist die monatliche Einzahlung bei eintausend Euro gedeckelt. LUGAS schneidet bei dem Betrag ab, egal welche Zahlungsmethode man wählt. Das ist hart, aber es verhindert, dass jemand innerhalb von drei Tagen fünftausend Euro über die Karte durchjagt und am Monatsende eine Rechnung bekommt, die er nicht zahlen kann. Bei Verde, Vulkan Vegas oder HitnSpin gibt es diese Bremse nicht. Wer dort mit Kreditkarte einzahlt, kann so viel überweisen, wie die Karte zulässt — und die Kartenherausgeber setzen die Limits oft auf mehrere tausend Euro pro Tag. Das ist Freiheit, aber auch Verantwortung. Wenn die Abbuchung kommt und das Geld fehlt, entstehen Dispozinsen oder im schlimmsten Fall Mahnverfahren. Der GlüStV zwingt die lizenzierten Anbieter, dieses Risiko durch das Monatslimit zu begrenzen. Die internationalen Häuser machen das nicht — nicht aus Böswilligkeit, sondern weil sie nicht an das deutsche Gesetz gebunden sind.
Kann man 2026 in Deutschland noch legal mit Kreditkarte im Online-Casino einzahlen? Bei GGL-lizenzierten Anbietern wie Merkur ist die Einzahlung per Kreditkarte legal, aber selten, weil viele Banken die Transaktion ablehnen. Bei internationalen Curaçao-Casinos funktioniert die Karte technisch oft breiter, bewegt sich aber im rechtlichen Graubereich — erlaubt ist nach GlüStV nur das Spiel bei deutschen Lizenzträgern.
Auszahlung auf die Kreditkarte — was wirklich geht und was nicht
Die Einzahlung per Kreditkarte ist eine Sache, die Auszahlung eine andere. Technisch funktioniert eine Rückbuchung auf die Karte über zwei Mechanismen: Visa Direct — auch Original Credit Transaction genannt — und Mastercard Send, früher MoneySend. Beide erlauben es, Geld auf eine Kartennummer zu überweisen, ohne dass der Empfänger aktiv etwas tun muss. Der Betrag landet als Gutschrift auf dem Kartenkonto, reduziert den offenen Saldo oder erhöht das verfügbare Limit, je nachdem, wie die Karte geführt wird. Das klingt einfach, ist es aber nicht.
Erstens muss der Casino-Betreiber diesen Rückbuchungsweg technisch unterstützen. Nicht jedes Zahlungs-Gateway bietet Visa Direct oder Mastercard Send an, und die Implementierung kostet Geld. Viele internationale Anbieter verzichten darauf und zahlen Gewinne grundsätzlich per Banküberweisung oder auf E-Wallets aus. Zweitens muss die ausgebende Bank die Gutschrift akzeptieren. Manche Emittenten sperren Rückbuchungen aus Gambling-Kategorien, weil sie das Risiko von Geldwäsche oder Chargeback-Betrug minimieren wollen. In diesen Fällen schlägt die Transaktion fehl, auch wenn das Casino sie korrekt eingereicht hat.
Drittens bindet die Anti-Geldwäsche-Regulierung die Auszahlung an die Einzahlungsmethode. Wer per Kreditkarte eingezahlt hat, soll auch per Kreditkarte ausgezahlt bekommen — jedenfalls bis zur Höhe der Einzahlung. Gewinne darüber hinaus werden dann auf eine andere Methode überwiesen, meist Banküberweisung. Das ist die Theorie. Die Praxis sieht so aus: Die meisten Anbieter zahlen Gewinne lieber direkt per Banküberweisung aus, weil das für sie einfacher, billiger und verlässlicher ist. Die Karte wird als Auszahlungsmethode gar nicht erst angeboten, auch wenn die Einzahlung darüber lief.
Bei den GGL-lizenzierten Anbietern ist die Lage eindeutig: Merkur, Bwin und die anderen bieten Kartenauszahlungen nicht an. Einzahlung per Karte geht, Auszahlung läuft über SEPA-Überweisung aufs hinterlegte Bankkonto. Die Bearbeitungszeit liegt bei zwei bis fünf Werktagen. Das Geld kommt an, aber nicht auf die Karte zurück. Bei den internationalen Häusern variiert es. Verde Casino listet in den AGB Kartenauszahlung als Option, in der Praxis berichten Nutzer aber, dass die Auszahlung meist per Banküberweisung oder auf E-Wallets wie Skrill oder Neteller läuft. Vulkan Vegas handhabt es ähnlich: technisch möglich, praktisch selten. NV Casino und HitnSpin setzen stark auf Krypto und E-Wallets für Auszahlungen, die Karte ist Einzahlungsmittel, nicht Auszahlungsweg.
Die Auszahlungsdauer hängt vom Anbieter und der Methode ab. E-Wallets sind die schnellsten: bei HitnSpin werden fünf Minuten bis zwölf Stunden für Beträge bis fünfhundert Euro versprochen, bei Verde und Vulkan Vegas ein bis drei Tage. Banküberweisungen dauern länger: drei bis fünf Werktage bei GGL-Anbietern, bei internationalen Häusern manchmal bis zu zehn Tage, wenn der Betreiber außerhalb der EU sitzt und der Zahlungsdienstleister Umwege über Drittländer nimmt. Falls die Auszahlung tatsächlich auf die Karte erfolgt — und das ist selten —, liegt die Dauer bei fünf bis sieben Tagen, in Einzelfällen bis zu dreißig Tagen. Das ist kein Bug, sondern liegt an den Clearing-Zyklen der Kartennetzwerke.
Die Tabelle fasst zusammen, was in der Praxis zu erwarten ist:
| Methode | Einzahlung möglich | Auszahlung zurück auf Methode | Typisches Tempo Auszahlung |
|---|---|---|---|
| Kreditkarte | Ja | Selten, oft blockiert | 5–7 Tage (wenn möglich) |
| SEPA-Überweisung | Ja | Ja | 2–5 Werktage |
| E-Wallet | Ja | Ja | 5 Min – 3 Tage |
| Kryptowährung | Ja (international) | Ja | 10 Min – 2 Std |
Die Erkenntnis: Wer mit Kreditkarte einzahlt, sollte nicht davon ausgehen, dass Gewinne denselben Weg zurücknehmen. Die Karte ist eine Einbahnstraße. Für die Auszahlung braucht es entweder ein verifiziertes Bankkonto oder ein E-Wallet. Das sollte vor der ersten Einzahlung klar sein, sonst wartet man bei der ersten Auszahlung auf eine Methode, die der Anbieter gar nicht anbietet.
Kann ich Gewinne direkt auf meine Kreditkarte auszahlen lassen? Technisch existieren Visa Direct und Mastercard Send für Kartenauszahlungen, praktisch unterstützen die meisten Casinos diese Funktion nicht oder nur eingeschränkt. Die Regel lautet: Einzahlung per Karte funktioniert, Auszahlung läuft fast immer per Banküberweisung oder E-Wallet.
Boni, Echtgeld und Rückforderung — die Randthemen der Kartenzahlung
Die Kreditkarte ist in erster Linie ein Zahlungsmittel für Echtgeld-Einzahlungen. Der Betrag, der auf dem Casino-Konto landet, ist echtes Geld — im Gegensatz zu Bonusguthaben oder Freispielen mit fiktivem Wert. Das ist relevant, weil einige Nutzer nach „Kreditkarten-Casinos ohne Einzahlung“ oder „Bonuscodes für Kreditkarten“ suchen. Die Kreditkarte löst keinen eigenen Bonus aus. Was es gibt: Willkommensboni, die unabhängig von der Zahlungsmethode gelten, solange man überhaupt einzahlt.
Bei den GGL-lizenzierten Anbietern wie Merkur ist die Bonusfrage schnell beantwortet: Es gibt praktisch keine. Der GlüStV begrenzt Boni auf ein Minimum, Willkommenspakete mit mehreren hundert Prozent sind verboten. Merkur bietet null Euro Willkommensbonus, Bwin und Bet-at-home halten sich ähnlich zurück. Das ist kein Marketing-Versagen, sondern Gesetzestext. Die Logik dahinter: Boni sollen Spieler nicht zum höheren Einsatz verleiten. Ob das funktioniert, ist eine andere Diskussion, aber die Regel steht.
Bei den internationalen Anbietern sieht es anders aus. Verde Casino bietet fünfhundertzwanzig Prozent über vier Einzahlungen bis eintausendzweihundert Euro plus zweihundertzwanzig Freispiele. Vulkan Vegas liegt bei eintausendfünfhundert Euro plus einhundertfünfzig Freispiele über drei Einzahlungen. HitnSpin geht bis achthundert Euro plus zweihundert Freispiele. NV Casino bewirbt großzügige Pakete, ohne dass eine spezifische Zahl im Material auftaucht — die Angebote ändern sich je nach Kampagne. Diese Boni sind nicht an die Kreditkarte gebunden, sie gelten für jede Einzahlungsmethode. Aber: Sie kommen mit Umsatzbedingungen, meist zwischen fünfunddreißig- und fünfzigfach. Wer hundert Euro einzahlt und zweihundert Euro Bonus erhält, muss oft zehntausend Euro oder mehr umsetzen, bevor eine Auszahlung möglich ist. Das ist die Realität von Casino-Boni, egal mit welcher Methode man einzahlt.
Ein Punkt, der spezifisch die Kreditkarte betrifft: die Rückforderung. Im Englischen heißt das Chargeback, im Deutschen Rückbuchung oder Rückbelastung. Das Prinzip: Wenn eine Kartenzahlung unerlaubt war, fehlerhaft abgerechnet wurde oder die Ware nicht geliefert wurde, kann der Karteninhaber bei seiner Bank eine Rückbuchung beantragen. Die Bank prüft den Fall, und wenn sie ihm recht gibt, holt sie das Geld vom Händler zurück. Bei physischen Waren ist das ein etablierter Verbraucherschutz. Bei Glücksspiel wird es kompliziert.
Nach deutschem Recht ist ein Glücksspielvertrag mit einem Anbieter ohne deutsche Lizenz nichtig. Nichtig bedeutet: Er ist von Anfang an ungültig, als hätte es ihn nie gegeben. Daraus folgt theoretisch, dass Zahlungen, die im Rahmen dieses nichtigen Vertrags geleistet wurden, zurückgefordert werden können. Einige deutsche Spieler haben genau das versucht: bei Verde, Vulkan Vegas oder ähnlichen Anbietern mit Kreditkarte eingezahlt, verloren und dann bei ihrer Bank eine Rückbuchung beantragt mit dem Argument, der Vertrag sei nach § 762 BGB nichtig gewesen. Die Erfolgsquote dieser Versuche ist gemischt. Manche Banken haben die Rückbuchung durchgeführt, andere haben sie abgelehnt mit der Begründung, der Spieler habe die Dienstleistung bewusst in Anspruch genommen und könne sich nicht nachträglich auf Nichtigkeit berufen, wenn er verliert. Die Rechtsprechung ist nicht einheitlich, und Visa sowie Mastercard haben die Chargeback-Regeln für Gambling-Transaktionen 2026 verschärft, weil zu viele Spieler den Mechanismus missbraucht haben.
Konkret: Wer bei einem nicht-lizenzierten Anbieter spielt, verliert und dann eine Rückbuchung versucht, hat eine Chance, aber keine Garantie. Die Bank wird Nachweise verlangen — E-Mails, Screenshots, Transaktionshistorie. Der Casino-Betreiber wird sich wehren und argumentieren, der Spieler habe die AGB akzeptiert und die Dienstleistung erhalten. Am Ende entscheidet die Bank intern, und wenn sie ablehnt, bleibt nur der Klageweg vor einem deutschen Gericht. Einige Spieler sind diesen Weg gegangen und haben gewonnen, andere haben verloren oder sich außergerichtlich geeinigt. Was sicher ist: Die Rückforderung ist kein Freifahrtschein. Wer mit Kreditkarte bei einem Curaçao-Casino einzahlt, sollte das Geld als weg betrachten, sobald es überwiesen ist. Eine Rückbuchung ist ein juristischer Sonderfall, kein Standard-Verbraucherschutz.
Bekomme ich Geld zurück, wenn ich bei einem illegalen Casino mit Kreditkarte gezahlt habe? Nach deutschem Recht sind Verträge mit nicht-lizenzierten Anbietern nichtig, und theoretisch können Zahlungen zurückgefordert werden. Praktisch hängt der Erfolg von der Bank, den Kartennetzwerken und der Beweislage ab — eine Garantie gibt es nicht, und die Chargeback-Regeln wurden 2026 verschärft.
So wählt man das passende Kreditkarten-Casino — und spielt verantwortungsvoll
Die Entscheidung, wo man mit Kreditkarte einzahlt, läuft auf eine Grundsatzfrage hinaus: Sicherheit oder Auswahl. Die GGL-lizenzierten Anbieter wie Merkur bieten maximale Rechtssicherheit, deutsche Aufsicht, Verbraucherschutz und die Gewissheit, dass man nicht gegen Gesetze verstößt. Der Preis dafür ist ein stark eingeschränktes Angebot — nur Slots, kein Live-Casino, maximal ein Euro pro Spin, eintausend Euro Einzahlung pro Monat über alle Anbieter hinweg, praktisch keine Boni. Wer diese Grenzen akzeptiert, bekommt dafür ein Casino, das vom Staat überwacht wird und bei dem Streitigkeiten vor deutschen Gerichten geklärt werden können.
Die internationalen Anbieter — Verde, Vulkan Vegas, NV Casino, HitnSpin — bieten das Gegenteil: fünftausend plus Spiele, Live-Tische mit echten Dealern, Einsätze ohne gesetzliche Obergrenze, Boni mit drei- oder vierstelligen Beträgen, keine monatlichen Einzahlungslimits. Die Kreditkarte wird meist problemlos akzeptiert, die Zahlungsabwicklung läuft schneller als bei vielen deutschen Anbietern, und die Auswahl an Providern und Spielen ist um Größenordnungen breiter. Aber: Diese Casinos haben keine deutsche Lizenz, sie unterliegen nicht der GGL, und nach dem GlüStV ist das Spielen dort formal verboten. Das Risiko liegt beim Spieler. Wenn der Anbieter zahlungsunfähig wird, eine Auszahlung verweigert oder einfach verschwindet, gibt es keinen deutschen Rechtsweg. Der Betreiber sitzt auf Curaçao oder Zypern, die Lizenz stammt von einer karibischen Behörde, und die Durchsetzung deutscher Urteile ist schwierig bis unmöglich.
Die Checkliste für die Auswahl lautet:
Lizenz prüfen. GGL-Lizenz bedeutet legal und sicher, aber eingeschränkt. Curaçao-Lizenz bedeutet Graubereich mit breiterem Angebot. Keine Lizenz bedeutet: Finger weg.
Kartenauszahlung realistisch einschätzen. Einzahlung per Karte geht fast überall, Auszahlung zurück auf die Karte ist selten. Vor der ersten Einzahlung klären, wie die Gewinnauszahlung läuft, und gegebenenfalls ein verifiziertes Bankkonto oder E-Wallet bereitstellen.
Track-Record prüfen. Anbieter, die seit Jahren am Markt sind — Vulkan Vegas seit 2016, Verde seit 2022 —, haben eine Betriebsgeschichte, die man recherchieren kann. Ganz neue Casinos wie NV Casino oder HitnSpin können sauber sein, aber es gibt noch keine Langzeitdaten. Wer vierstellig einzahlt, sollte das Risiko kennen.
Umsatzbedingungen lesen. Boni klingen verlockend, aber fünfzigfacher Umsatz bedeutet oft, dass die Auszahlung praktisch unmöglich ist. Besser: ohne Bonus spielen oder Boni mit niedrigen Umsatzanforderungen wählen.
Monatslimit respektieren. Bei GGL-Anbietern erzwingt LUGAS das eintausend-Euro-Limit. Bei internationalen Anbietern gibt es diese Bremse nicht. Hier liegt die Verantwortung beim Spieler. Wer merkt, dass die Einzahlungen außer Kontrolle geraten, sollte sich selbst ein Limit setzen — oder die Karte aus dem Casino-Account entfernen und auf eine Methode mit manueller Freigabe wechseln.
Ein Punkt, der oft vergessen wird: der Unterschied zwischen Debitkarte und Kreditkarte. Eine Debitkarte — früher EC-Karte, heute Visa Debit oder Debit Mastercard — bucht den Betrag sofort vom Girokonto ab. Ist das Geld nicht da, wird die Zahlung abgelehnt. Eine echte Kreditkarte — Charge-Card oder Revolving — gibt einen Kredit. Das Geld wird erst zum Abrechnungsstichtag vom Konto abgebucht, und bis dahin sieht der Kontostand so aus, als wäre nichts passiert. Dieser Puffer ist praktisch, aber er verschleiert, wie viel man tatsächlich ausgegeben hat. Wer mit Kreditkarte im Casino spielt, sollte die Kartenumsätze im Blick behalten und nicht darauf vertrauen, dass der Kontostand die Realität abbildet.
Verantwortungsvolles Spielen bedeutet konkret: Ein Budget festlegen, bevor man einzahlt. Nicht nachladen, wenn das Budget aufgebraucht ist. Keine geliehenen Mittel einsetzen — weder Dispo noch Revolving-Kredit. Verluste nicht „jagen“, indem man höher einzahlt, um sie zurückzugewinnen. Pausen einlegen, wenn die Sitzung länger als eine Stunde dauert. Bei GGL-Anbietern sind Pausen Pflicht, bei internationalen Häusern optional — aber die Empfehlung gilt universell. Und wenn das Spielen nicht mehr Unterhaltung ist, sondern Stress verursacht oder finanzielle Probleme schafft, ist es Zeit, aufzuhören. Die Bundeszentrale für gesundheitliche Aufklärung betreibt die kostenlose Hotline 0800 1 37 27 00 für Glücksspiel-Beratung. OASIS, das bundesweite Sperrsystem, erlaubt eine Selbstsperre über alle lizenzierten deutschen Anbieter hinweg. Bei internationalen Casinos muss die Sperre pro Anbieter gesetzt werden, aber alle seriösen Häuser bieten Selbstausschluss-Optionen in den Kontoeinstellungen.
Die Kreditkarte ist ein Werkzeug. Sie macht Einzahlungen bequem, schnell und weit verbreitet. Aber sie ist auch das Werkzeug, mit dem man am schnellsten Geld ausgeben kann, das man nicht hat. Wer das im Kopf behält, kann mit Kreditkarte im Casino spielen, ohne in Schwierigkeiten zu geraten. Wer es vergisst, wird die Rechnung am Monatsende bekommen — im wörtlichen Sinn.
Was ist der Unterschied zwischen Debitkarte und Kreditkarte im Casino? Eine Debitkarte bucht den Betrag sofort vom Girokonto ab und lehnt die Zahlung ab, wenn das Geld fehlt. Eine Kreditkarte gibt einen Kredit bis zum Abrechnungsstichtag — praktisch, aber mit Schuldenfalle-Potenzial. Beide laufen über Visa oder Mastercard, technisch werden sie von Casinos oft gleich behandelt.
Zahlungsmethoden – die besten Casino-Zahlungsarten für DE-Spieler
Inhalt erstellt vom Team «spielautomaten-online-de.com»