Mit Wero im Online-Casino zahlen – was 2026 geht und was nicht
 Verfügbar in DE
Wer nach einem Casino sucht, das Wero akzeptiert, will meist nur eine Sache: eine kurze Liste mit Anbietern und einen grünen Haken. Genau diese Liste kann seriös niemand liefern. Nicht, weil Wero schlecht wäre, sondern weil zwischen „gibt es die Bezahl-App“ und „nimmt ein deutsches Casino sie an der Kasse an“ eine Lücke klafft, die 2026 noch offen ist. Zu schließen ist sie mit dem, was tatsächlich stimmt – und mit den Wegen, die heute schon funktionieren.
Kann man im Online-Casino mit Wero bezahlen? Die kurze, ehrliche Antwort
Nein. Stand 2026 akzeptiert kein einziges in Deutschland lizenziertes Online-Casino Wero als Ein- oder Auszahlungsweg. Wer eine andere Behauptung liest, landet fast immer auf einer Seite ohne deutsche Konzession. Die Bezahl-App existiert, funktioniert und wächst – nur eben nicht an der Kasse eines legalen Automatenspiel-Anbieters.
Das klingt hart, ist aber die einzige Auskunft, die einer Prüfung standhält. Die Gemeinsame Glücksspielbehörde der Länder führt eine amtliche Liste aller Anbieter mit deutscher Erlaubnis. Keiner der dort geführten Betreiber nennt Wero in seinem Kassenbereich. Und Wero selbst hat beim Start seines Online-Bezahldienstes eine ganze Reihe von Händlern präsentiert – Ticketverkäufer, Drogerien, Baumärkte, einen Fotodienst – aber keinen einzigen Glücksspielanbieter.
Die spannendere Frage ist deshalb nicht ob, sondern warum nicht und wann dann. Beides lässt sich beantworten, ohne zu raten. Wero baut auf einer Zahlungsschiene auf, die inzwischen gesetzlich vorgeschrieben ist und bei jeder Bank läuft. Technisch wäre eine Anbindung an ein Casino keine große Sache. Dass sie trotzdem fehlt, hat mit Zulassung, Prioritäten und dem noch sehr jungen Alter des Dienstes zu tun. Wer heute im legalen Casino sofort und kontonah zahlen will, hat außerdem längst funktionierende Wege – die zum Teil auf derselben Technik laufen wie Wero.
Damit ist der Fahrplan für diesen Text gesetzt. Zuerst kommt Wero selbst auf den Tisch: was es ist, wer es baut und wie eine Zahlung praktisch funktioniert – inklusive der Begriffe, die im Umlauf sind und schlicht nicht stimmen. Danach die ehrliche Begründung, warum der regulierte Markt noch zögert. Dann die acht lizenzierten Häuser, bei denen Wero am ehesten zuerst auftauchen wird, mit einer nüchternen Einordnung, was sie heute schon können. Schließlich der praktische Teil: die Zahlungswege, mit denen im legalen Casino gerade jetzt sekundenschnell eingezahlt wird, und die Frage, woran man ein unseriöses Angebot erkennt, das nur den Namen Wero im Schaufenster trägt.
Kann man 2026 in einem deutschen Online-Casino mit Wero bezahlen?
Nein. Kein Anbieter auf der amtlichen Liste der Glücksspielbehörde führt Wero im Kassenbereich. Die App gibt es seit Juli 2024, seit Ende 2025 auch fürs Bezahlen im Online-Handel – doch im regulierten Glücksspiel ist sie bislang nirgends angekommen. Seiten, die etwas anderes versprechen, haben in aller Regel keine deutsche Lizenz.
Was Wero ist – und warum es plötzlich überall auftaucht
Wero ist eine europäische Bezahl-App, hinter der keine kalifornische Konzernzentrale steht, sondern eine Allianz europäischer Banken. Getragen wird sie von der European Payments Initiative, gegründet 2020, heute ein Verbund aus vierzehn großen Banken und zwei Zahlungsabwicklern. Mit an Bord sind Namen, die man aus dem eigenen Kontoauszug kennt: Deutsche Bank, die Sparkassen-Finanzgruppe, DZ Bank, dazu ING, BNP Paribas, Société Générale und die Abwickler Worldline und Nexi. Das erklärt, warum Wero seit Monaten in Banking-Apps auftaucht, ohne dass man je aktiv danach gesucht hätte.
Das Ziel dahinter ist offen politisch. Europa zahlt im Netz überwiegend mit Systemen aus den USA – Visa, Mastercard, PayPal. Wero soll eine eigenständige Alternative sein, kontrolliert von europäischen Instituten, gebaut auf europäischer Infrastruktur. Das Wort „Zahlungssouveränität“ fällt in diesem Zusammenhang auffällig oft. Ob einen das als Spieler interessiert, ist eine andere Frage; es erklärt aber, warum so viel Rückenwind hinter dem Projekt steht.
Technisch ist Wero eine Konto-zu-Konto-Zahlung in Echtzeit. Das Geld wandert direkt von deinem Bankkonto auf das des Empfängers, ohne Kartennummer und ohne Zwischenhändler, der die Transaktion für ein paar Cent durchreicht. Grundlage ist die SEPA-Echtzeitüberweisung – dieselbe Schiene, über die dein Konto seit 2025 innerhalb von Sekunden Geld empfangen kann. In der Praxis heißt das: Betrag freigeben, unter zehn Sekunden warten, fertig. Keine Geldbörse, die man vorher aufladen müsste, kein Guthaben, das irgendwo liegen bleibt.
Gestartet ist Wero in Deutschland am 2. Juli 2024, zunächst nur als Weg, Freunden und Familie Geld zu schicken – der Bereich, den früher Dienste wie Paylib oder das gute alte Kwitt abgedeckt haben. Erst im November 2025 kam der Online-Handel dazu. Der stationäre Handel, also das Bezahlen an der Ladenkasse, ist für 2026 und 2027 angekündigt, ebenso Abonnements und Ratenzahlungen. Wero wächst also in Etappen, und die für Casinos entscheidende Etappe – zuverlässiges Bezahlen bei beliebigen Online-Händlern – ist gerade erst ein Jahr alt.
Die Nutzerzahlen klingen beeindruckend und sind es an einer Stelle auch nicht. Über 46 Millionen Menschen in Europa haben laut Wero eine digitale Geldbörse aktiviert, allein bei den deutschen Sparkassen waren es zuletzt gut 1,3 Millionen. Nur: Wer die App zum Geldschicken nutzt, bezahlt damit noch lange nicht im Netz. Der Anteil von Wero an den Online-Zahlungen in Deutschland lag Mitte 2025 auf seinem bisherigen Höchststand bei mageren 1,5 bis 1,9 Prozent und pendelte sich Anfang 2026 bei rund einem Prozent ein. Zum Vergleich: Apple Pay kennen in Umfragen etwa 72 Prozent der Befragten. Wero ist bekannt als App zum Geldschicken, aber als Bezahlmethode im Handel noch ein zartes Pflänzchen.
Der Plan hinter Wero reicht allerdings weit über das heutige Bild hinaus, und das erklärt den langen Atem der Trägerbanken. Etablierte nationale Bezahlsysteme sollen nach und nach unter dem Wero-Dach zusammengeführt werden: das niederländische iDEAL, das in den Niederlanden praktisch jeder Online-Kauf durchläuft, ebenso wie Payconiq in Belgien und Luxemburg. Diese Integration ist für 2026 und 2027 vorgesehen. Zusätzlich hat die European Payments Initiative eine Zusammenarbeit mit einem Verbund weiterer europäischer Bezahlsysteme angekündigt, die grenzüberschreitend eine Reichweite von rund 382 Millionen Einwohnern abdecken könnte. Wer sich fragt, warum vierzehn Banken so viel Energie in ein Projekt stecken, das im Online-Handel bei einem Prozent dümpelt, findet hier die Antwort: Das Ziel ist nicht der Marktanteil von heute, sondern eine europäische Zahlungsinfrastruktur, die dem geplanten digitalen Euro der Notenbanken den Boden bereitet.
Für die Casino-Frage ist diese Perspektive wichtiger, als sie zunächst wirkt. Ein Bezahldienst, der als strategisches Großprojekt der europäischen Bankenwelt angelegt ist, verschwindet nicht so schnell wieder, wie er gekommen ist – anders als so mancher Zahlungsdienst-Versuch der Vergangenheit, der nach zwei Jahren still eingestellt wurde. Wer heute darauf wartet, dass Wero irgendwann im Casino ankommt, wartet also nicht auf ein Strohfeuer, sondern auf ein System mit langem Rückenwind. Nur eben mit dem für neue Infrastruktur typischen, zähen Anlauf.
So läuft eine Wero-Zahlung ab – und warum „Wero-Code“ und „Wero-Karte“ ins Leere greifen
Ein großer Teil der Suchanfragen rund um Wero beruht auf Missverständnissen, die sich hartnäckig halten. Bevor es um Casinos geht, lohnt sich deshalb ein nüchterner Blick darauf, was Wero praktisch tut und was nicht.
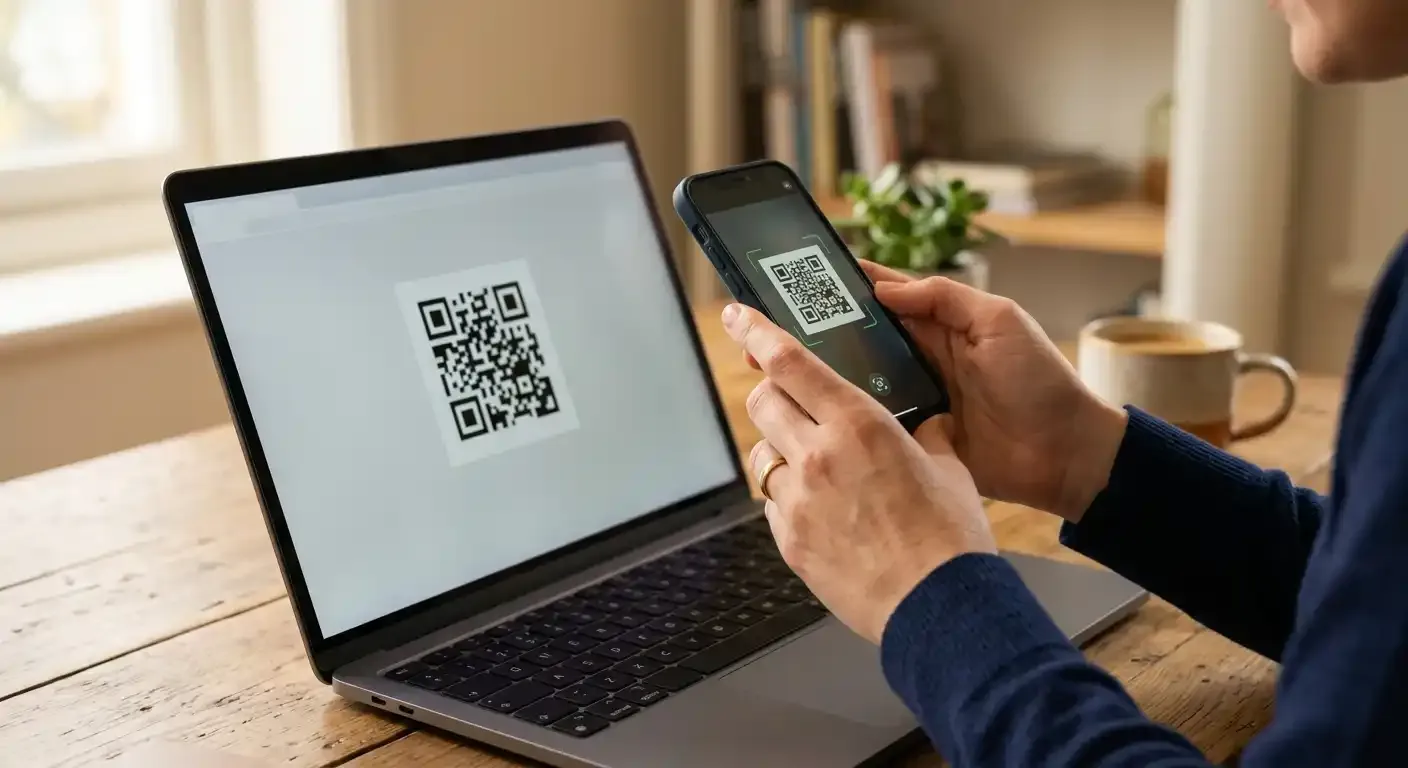
Der Ablauf im Online-Handel ist unspektakulär, und das ist ein Kompliment. An der Kasse eines Shops, der Wero anbietet, wählt man die Methode aus. Am Smartphone öffnet sich die Banking- oder Wero-App, man bestätigt den Betrag mit Fingerabdruck oder Gesichtsscan, und die Überweisung ist durch. Sitzt man am Rechner, erscheint stattdessen ein QR-Code, den man mit der App auf dem Handy scannt und dann ebenfalls freigibt. Kein Formular mit IBAN, keine Kartennummer, keine sechzehnstellige Zahlenkette zum Abtippen. Genau dieser QR-Code ist die Quelle des ersten Missverständnisses.
Denn dieser Code ist kein Gutschein, den man irgendwo „einlöst“. Er ist eine einmalige Zahlungsaufforderung, die nach der Freigabe wertlos wird. Wer nach „Wero-Code einlösen ohne Anmeldung“ sucht, verwechselt Wero mit Prepaid-Systemen wie paysafecard, bei denen man tatsächlich einen im Laden gekauften Zahlencode einträgt. Wero funktioniert prinzipiell anders: Es bewegt Geld direkt zwischen zwei Bankkonten, es verkauft keine aufladbaren Codes. Ohne Bankkonto und ohne aktivierte App läuft gar nichts.
Das zweite Missverständnis ist die „Wero-Karte“. Es gibt keine. Wero ist bewusst kartenlos konzipiert – das ist ja der ganze Punkt an einer Konto-zu-Konto-Zahlung. Wer eine physische oder virtuelle Karte erwartet, sucht ein Produkt, das nicht existiert. Ähnlich verhält es sich mit der immer wieder auftauchenden „Wero Malta Limited“: Diese Firma gibt es im Glücksspielkontext nicht. Der Name entsteht offenbar aus dem Reflex, hinter jeder Casino-Zahlungsart eine Malta-Gesellschaft zu vermuten. Hinter Wero steht eine europäische Bankeninitiative, kein maltesischer Lizenznehmer.
Ein Wort zur Sicherheit, weil das bei kontobasierten Zahlungen viele umtreibt. Bei Wero gibt man dem Empfänger keine Kontodaten preis, die er speichern könnte – die Freigabe passiert innerhalb der eigenen Banking-App, abgesichert durch dieselbe Zwei-Faktor-Anmeldung, die auch für eine normale Überweisung gilt. Das ist strukturell sicherer als das Eintippen einer Kartennummer auf einer fremden Seite. Der Preis dafür ist die andere Seite derselben Medaille: Eine Konto-zu-Konto-Zahlung ist deutlich direkter als eine Kartenzahlung, ein einfaches Zurückholen per Rückbuchung wie bei der Kreditkarte gibt es nicht. Für den Alltag ein Detail, im Streitfall ein Unterschied.
Was hingegen sehr real ist und jeden Spieler betrifft: das anbieterübergreifende Einzahlungslimit. Im legalen deutschen Markt darf man über alle Casinos zusammen grundsätzlich nur 1.000 Euro pro Monat einzahlen, überwacht durch das zentrale System LUGAS. Dieses Limit hängt nicht an der Zahlungsart. Ob Wero, Banküberweisung oder Kreditkarte – die Grenze ist dieselbe, und ein „Online-Casino ohne Limit mit Wero“ ist im regulierten Bereich schlicht ein Widerspruch in sich. Wer sich ein solches Angebot verspricht, sucht in Wahrheit nach einem Anbieter außerhalb der deutschen Aufsicht.
Warum legale Casinos Wero (noch) nicht führen
Wenn Wero technisch so simpel ist und von den größten Banken des Landes getragen wird – warum steht es dann nicht längst in jedem Kassenbereich? Die Antwort hat mehrere Schichten, und keine davon lautet „geht nicht“.
Die erste Schicht ist der rechtliche Rahmen. Legale Online-Casinos in Deutschland arbeiten unter dem Glücksspielstaatsvertrag von 2021 und der Aufsicht der Glücksspielbehörde. Dieser Rahmen schreibt nicht nur vor, welche Spiele erlaubt sind – ausschließlich virtuelle Automatenspiele und Online-Poker, kein Live-Casino, keine Tischspiele auf Bundesebene –, sondern stellt auch harte Anforderungen an Zahlungen. Jede Einzahlung muss dem Spieler eindeutig zurechenbar sein, anonyme oder von Dritten stammende Zahlungen sind tabu. Neue Zahlungsarten müssen sich in diese Logik der Regelkonformität einfügen, inklusive Alterskontrolle, Identitätsprüfung und Anbindung an das Einzahlungslimit. Das ist kein unüberwindbares Hindernis, aber ein Prüfaufwand, den ein Betreiber nur für Methoden betreibt, die genug Spieler tatsächlich verlangen.
Und damit zur zweiten Schicht: der Nachfrage. Ein Casino integriert eine Zahlungsart, wenn sie Kunden bringt. Bei rund einem Prozent Reichweite im gesamten Online-Handel ist Wero für einen Betreiber schlicht noch kein Muss. Die Methoden, die deutsche Spieler heute erwarten – Banküberweisung, Klarna, PayPal, kontobasierte Sofortzahlung – decken den Bedarf ab. Wero müsste erst eine kritische Masse erreichen, bevor sich der Integrationsaufwand rechnet. Das ist die klassische Henne-Ei-Situation neuer Bezahldienste: Ohne Akzeptanzstellen keine Nutzer, ohne Nutzer keine Akzeptanzstellen.
Bemerkenswert ist, was diese Zurückhaltung nicht ist: ein technisches Problem. Hier kommt die entscheidende, in keinem Vergleichsportal erwähnte Verbindung ins Spiel. Seit die EU-Verordnung über Echtzeitüberweisungen – die Verordnung (EU) 2024/886 vom März 2024 – greift, muss jede Bank im Euroraum Echtzeitzahlungen verarbeiten: das Empfangen ist seit dem 9. Januar 2025 Pflicht, das Senden seit dem 9. Oktober 2025, und das zum selben Preis wie eine normale Überweisung. Genau auf dieser Schiene läuft Wero. Die Infrastruktur für eine Sekunden-Einzahlung ins Casino ist also nicht nur vorhanden, sie ist gesetzlich erzwungen und bei jedem Institut verfügbar. Was fehlt, ist nicht die Leitung, sondern der Stecker, den ein Betreiber bewusst einstecken müsste.
Die dritte Schicht ist schlicht das Alter. Weros Online-Bezahlfunktion ist gerade ein Jahr alt, die erste Welle akzeptierender Händler stammt aus dem klassischen Einzelhandel – Ticketverkauf, Drogerie, Baumarkt, Tierbedarf. Glücksspiel taucht in dieser ersten Welle nicht auf, und das ist wenig überraschend: Ein junges Bezahlsystem sucht sich zum Start unkomplizierte, breit akzeptierte Branchen, keine, die zusätzliche Lizenz- und Jugendschutzauflagen mitbringen. Dass Casinos nicht in der ersten Reihe stehen, ist kein Urteil über Wero, sondern normale Reihenfolge.
Es gibt allerdings einen Punkt, der gegen den ersten Eindruck spricht und in der Debatte fast völlig fehlt: Ausgerechnet die strengste Zahlungsregel des deutschen Marktes passt hervorragend zu Wero. Der Staatsvertrag verlangt, dass jede Einzahlung eindeutig dem Spieler zugeordnet werden kann – kein fremdes Konto, kein anonymes Guthaben, keine verschleierte Herkunft. Genau das leistet eine Konto-zu-Konto-Zahlung von Natur aus. Das Geld kommt nachweisbar vom eigenen, auf den eigenen Namen laufenden Bankkonto, freigegeben in der eigenen Banking-App. Wo Guthabenkarten und manche Digitalgeldbörsen einen Umweg über eine Zwischenstation nehmen, bei dem die Zuordnung verwischt, ist sie bei Wero eingebaut. Aus Sicht der Aufsicht und der Geldwäscheprävention ist Wero damit nicht das Problemkind, sondern eher der Musterschüler unter den denkbaren Zahlungsarten.
Das dreht die übliche Erzählung um. Nicht regulatorische Skepsis hält Wero aus dem Casino fern – im Gegenteil, die Nachvollziehbarkeit spräche dafür. Es sind die schlichten Marktmechanismen: zu wenige Nutzer, die es an der Casino-Kasse verlangen, und ein Dienst, der seine eigene Aufbaureihenfolge abarbeitet. Wenn diese beiden Bremsen sich lösen, steht der Zulassungslogik wenig im Weg. Das ist die vielleicht wichtigste Erkenntnis für alle, die auf Wero im Casino hoffen: Das Hindernis ist Zeit und Reichweite, nicht ein grundsätzliches Veto.
Warum bieten legale Casinos Wero noch nicht an, obwohl es die App längst gibt?
Weil zwischen App und Kasse mehr liegt als Technik. Ein legales Casino muss jede Zahlungsart in seine Zulassung, die Identitätsprüfung und das 1.000-Euro-Limit einbinden. Diesen Aufwand betreibt es nur für stark nachgefragte Methoden – und Wero kommt im Online-Handel bislang auf rund ein Prozent Reichweite. Die Technik wäre bereit, die Nachfrage noch nicht.
Die legalen deutschen Casinos, über die Wero zuerst kommen dürfte
Wenn heute kein Anbieter Wero führt, lässt sich immerhin begründet sagen, wer es zuerst tun wird. Die Logik ist nicht Bauchgefühl, sondern folgt zwei Kriterien: Wer betreibt bereits einen eigenen, modernen Zahlungsunterbau mit kontobasierten Sofort-Methoden? Und wer hat in der Vergangenheit bewiesen, dass er neue Bezahlwege schnell aufschaltet? Anbieter mit eigenem technischem Fundament und einer Historie schneller Integration sind die wahrscheinlichsten ersten Adressen. Die folgenden acht Häuser stehen alle auf der amtlichen Liste der Glücksspielbehörde, bieten alle die realen Sofort-Alternativen zu Wero an – und wären damit die naheliegenden Kandidaten, sobald Wero an die Kasse rückt.
Die Reihenfolge in der Tabelle wie in den Einzelporträts folgt der Nähe zu genau dieser Frage. Vorn stehen die Häuser, die einen eigenen Zahlungs- und Technikunterbau kontrollieren und Kleinstbeträge oder schnelle Integration zum Markenkern gemacht haben – dort ist ein früher Wero-Start am plausibelsten. Weiter hinten die großen, eher bedächtigen Marken, die neue Zahlungsarten traditionell erst übernehmen, wenn sie im Markt etabliert sind. Das ist eine Einschätzung der Integrationswahrscheinlichkeit, kein Qualitätsranking der Casinos an sich.
Ein Wort zur Einordnung vorweg, damit niemand die Tabelle missversteht: Keiner dieser Anbieter akzeptiert Wero. Die Übersicht zeigt, welche kontobasierten Sofort-Wege dort heute laufen und was den jeweiligen Anbieter auszeichnet – als Landkarte der realistischen Zukunft, nicht als Wero-Liste, die es nicht gibt.
| Anbieter | Lizenz & Betreiber | Auszahlungstempo | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| JackpotPiraten | GGL, DGGS (Merkur/Gauselmann) | meist innerhalb weniger Stunden bis 1 Tag | ab 1 € | eigener Merkur-Automatenkatalog, niedrigste Einstiegshürde |
| Merkur Spiel | GGL, Merkur Bets Malta | 1 bis 2 Werktage | ab 10 € | größter deutscher Automatenname, eigener Zahlungsunterbau |
| Löwen Play | GGL, Löwen Play digital | 1 bis 2 Werktage | ab 10 € | Spielhallentradition, hohe Offline-Bekanntheit |
| Jokerstar | GGL seit 2022, Jokerstar GmbH | meist bis 1 Tag | ab 10 € | über 850 Automatenspiele, VfB-Stuttgart-Sponsor |
| Wunderino | GGL seit 2022, Megapixel | oft binnen 24 Stunden | ab 10 € | früher PayPal-Partner, integrationsfreudig |
| bwin | GGL, bwin (Deutschland) Ltd. (Entain) | 1 bis 3 Werktage | ab 10 € | Konzern-Infrastruktur, breites Zahlungsportfolio |
| Bet-at-home | GGL, Bet-at-home.com Internet Ltd. | 1 bis 3 Werktage | ab 10 € | langjährige, börsennotierte Marke |
| StarGames | GGL, Greentube Malta (Novomatic) | 1 bis 3 Werktage | ab 10 € | Novoline-Katalog, Echtgeld-Fokus |
Die Tempo- und Betragsangaben sind marktübliche Richtwerte und schwanken je nach gewählter Methode und Hausregel; die genauen Werte stehen im Kassenbereich des jeweiligen Anbieters. Jetzt die acht im Einzelnen.
JackpotPiraten
JackpotPiraten ist die Online-Spielothek der Deutschen Gesellschaft für Glücksspiel, die zur Merkur-Welt der Gauselmann-Gruppe gehört. Der Betreiber steht mit der Domain jackpotpiraten.de auf der Liste der Glücksspielbehörde und führt daneben auch die Marke Bingbong. Voll eingebunden sind die Pflichtmechanismen des deutschen Marktes: das Sperrsystem OASIS, die Überwachung durch LUGAS, das Einsatzlimit von einem Euro pro Drehung und die Fünf-Sekunden-Regel, die jedes Automatenspiel entschleunigt. Das Spielangebot stammt in großen Teilen aus dem eigenen Haus – Merkur- und Novoline-nahe Titel –, ergänzt um Fremdanbieter.
Für die Wero-Frage ist JackpotPiraten der heißeste Kandidat, und zwar aus einem konkreten Grund: Der Anbieter sitzt auf dem Zahlungs- und Technikunterbau der Gauselmann-Gruppe, wirbt mit einer Mindesteinzahlung ab einem Euro und positioniert sich betont niedrigschwellig. Wer Kleinstbeträge und schnelle kontobasierte Zahlung zum Markenkern macht, hat das größte Motiv, eine europäische Bankwallet früh anzubinden – gerade weil sie für Mikrobeträge wie geschaffen ist. Als deutsche Betreibergesellschaft mit eigener Infrastruktur müsste JackpotPiraten dafür nicht auf einen externen Dienstleister warten.
Merkur Spiel
Merkur Spiel unter merkur-spiel.de ist das Online-Aushängeschild der wohl bekanntesten deutschen Automatenmarke überhaupt. Betrieben wird das Angebot über die Merkur Bets Malta Limited, die auf der amtlichen Liste geführt wird; im Hintergrund steht die Gauselmann-Gruppe mit ihrer jahrzehntelangen Geschichte in deutschen Spielhallen. Entsprechend prägen die hauseigenen Titel das Sortiment: die Merkur- und Novoline-Klassiker, die viele Spieler noch von der Kneipe um die Ecke kennen, in der regulierten Online-Fassung mit Euro-Einsatzlimit und Fünf-Sekunden-Takt.
Der Grund, warum Merkur Spiel weit vorne auf der Wero-Warteliste steht, ist Größe und Eigenständigkeit. Ein Haus, das seinen eigenen Spiele- und teils Zahlungsunterbau kontrolliert, kann eine neue Bezahlmethode aus eigener Kraft integrieren, statt auf den Zeitplan eines Drittanbieters zu hoffen. Und ein Konzern dieser Größenordnung hat sowohl das Budget als auch das Interesse, bei einer von deutschen Banken getragenen Zahlungsart nicht als Letzter dabei zu sein. „Kostenlos“ ist die Integration für den Betreiber zwar nie – aber für Gauselmann ist sie eine Frage der Priorität, nicht der Möglichkeit.
Löwen Play
Löwen Play, online unter loewen-play.de und playland.de, ist der zweite große Name aus dem Spielhallen-Erbe, der es in den regulierten Online-Markt geschafft hat. Die Löwen Play digital GmbH steht auf der Liste der Glücksspielbehörde und bringt eine Zutat mit, die im Netz selten geworden ist: echte Offline-Markenbekanntheit. Wer in Deutschland an einer Spielhalle vorbeigekommen ist, hat den Namen schon gelesen. Das Online-Sortiment übersetzt dieses klassische Automaten-Gefühl in die legale digitale Variante.
Diese Kundschaft ist eher konservativ, und das prägt die Zahlungsstrategie. Löwen Play wird eine neue Methode wie Wero nicht aus Abenteuerlust einführen, sondern dann, wenn genügend Stammspieler danach fragen – idealerweise, weil ihre Hausbank die App ohnehin schon anbietet. Da der Zahlungsunterbau demselben Umfeld wie Merkur Spiel entstammt, dürfte eine Wero-Anbindung technisch parallel möglich sein. Der Anbieter ist damit weniger Vorreiter als solider Mitläufer der ersten Stunde – was für die eigene, sicherheitsbewusste Klientel genau richtig ist.
Interessant ist bei Löwen Play die Nähe zwischen Ladengeschäft und Online-Angebot. Wer die Marke aus der stationären Spielhalle kennt, bringt eine Erwartung an vertraute, bodenständige Bezahlwege mit – Bargeld an der Kasse, im Netz dann die Banküberweisung oder die Kartenzahlung. Genau in dieses Muster fügt sich eine bankgetragene Bezahl-App wie Wero besser ein als jede exotische Digitalgeldbörse: Sie kommt von der eigenen Bank, sie fühlt sich an wie eine Überweisung, sie verlangt kein neues Konto bei einem unbekannten Dienstleister. Sollte Wero also die Reichweite erreichen, wäre es für die Löwen-Play-Klientel womöglich sogar die angenehmste der neuen Methoden – gerade weil sie so wenig nach Neuland aussieht.
Jokerstar
Jokerstar gehört zu den Anbietern, die am frühesten legal am Start waren: Die deutsche Lizenz besteht seit August 2022, betrieben wird die Spielothek von der Jokerstar GmbH unter jokerstar.de. Mit über 850 Automatenspielen von Herstellern wie Merkur, Novomatic und Pragmatic Play zählt sie zu den größten lizenzierten Online-Spielotheken des Landes. Sichtbarkeit holt sich die Marke abseits des Bildschirms – als offizieller Sponsor des VfB Stuttgart, was einer Glücksspielmarke im deutschen Markt eine Seriosität verleiht, die sich nicht kaufen, sondern nur über Jahre aufbauen lässt.
Für die Frage nach dem „seriösen“ Wero-Casino ist Jokerstar deshalb ein naheliegender Bezugspunkt. Die frühe Lizenz, das breite Angebot und die im Markt gut sichtbaren Nutzerbewertungen – auf Trustpilot rund 4,6 von 5 aus über tausend Rezensionen – zeichnen ein Bild von Verlässlichkeit. Ein Haus, das seinen Ruf so offensiv über Sportsponsoring und Bewertungen pflegt, wird eine neue Zahlungsart erst nach sauberer Prüfung aufschalten, dann aber als Vertrauensargument vermarkten. Wero würde dort gut ins Profil passen: eine europäische, bankgetragene Methode ist für eine seriositätsbewusste Marke fast schon ein Werbeversprechen.
Wunderino
Wunderino, betrieben von der Megapixel Entertainment Limited unter wunderino.de, hält seit Dezember 2022 eine deutsche Lizenz. Interessant ist dieser Anbieter weniger wegen des Sortiments als wegen eines Details aus seiner Geschichte: Kurz nach Erhalt der Lizenz ging Wunderino eine Partnerschaft mit PayPal ein und ermöglichte deutschen Spielern damit Ein- und Auszahlungen über einen der begehrtesten Bezahldienste. Dass PayPal im streng regulierten deutschen Markt überhaupt an Bord kam, war seinerzeit ein kleines Ausrufezeichen.
Genau diese Historie macht Wunderino zum strukturell integrationsfreudigsten Kandidaten der Liste. Ein Betreiber, der eine gefragte Zahlungsart schnell und früh aufschaltet, statt sie auszusitzen, zeigt damit sein Muster: neue Bezahlwege sind ein Wettbewerbsvorteil, kein lästiger Aufwand. Wenn Wero die für Casinos nötige Reife und Nachfrage erreicht, gehört Wunderino zu den Häusern, von denen man am ehesten eine zügige Anbindung erwarten würde – schlicht, weil sie es bei PayPal schon einmal so gehalten haben.
bwin
bwin ist der internationale Schwergewichtler der Runde. Die bwin (Deutschland) Limited gehört zum Entain-Konzern, einem der größten Glücksspielunternehmen der Welt, und steht auf der Liste der Glücksspielbehörde. Der Markenname ist in Deutschland vor allem über den Sport bekannt, das Angebot reicht aber in den lizenzierten Automatenspiel-Bereich hinein. Wer bwin sagt, meint einen Anbieter mit Konzernbudget, breitem Zahlungsportfolio und einer Marktdurchdringung, die kleinere Häuser nicht haben.
Für Wero bedeutet das zweierlei. Einerseits verfügt ein Konzern wie Entain über die Ressourcen, eine neue Bezahlmethode zügig und über mehrere Märkte hinweg zu integrieren, sobald die Entscheidung fällt – Wero ist schließlich als europaweite Lösung gedacht, was zu einem paneuropäischen Betreiber passt. Andererseits ehrlich gesagt: Zu bwin existieren aus der Zeit vor der deutschen Regulierung Gerichtsurteile, in denen Spielern Einzahlungen aus damals unerlaubten Angeboten zurückerstattet wurden. Das betrifft die Rechtslage vor der Lizenzierung und nicht den heutigen, regulierten Betrieb – erwähnenswert bleibt es trotzdem, weil Seriosität sich nicht nur am aktuellen Logo misst. Wer bei bwin spielt, bekommt jedenfalls die Infrastruktur eines Weltkonzerns, der eine europäische Bankmethode notfalls über Nacht in mehreren Ländern gleichzeitig ausrollen könnte – die Frage ist allein, ob und wann er es für den deutschen Markt beschließt.
Bet-at-home
Bet-at-home zählt zu den ältesten Marken im deutschsprachigen Raum. Die Bet-at-home.com Internet Limited steht auf der amtlichen Liste, im Hintergrund steht ein börsennotierter Konzern – ein Umstand, der eine gewisse Rechenschaftspflicht mit sich bringt, die rein privat gehaltene Anbieter so nicht kennen. Das Angebot kombiniert die aus dem Sportwetten-Erbe bekannte Marke mit dem lizenzierten Automatenspiel-Bereich und tritt insgesamt betont zurückhaltend und reguliert auf.
Bei den Zahlungsarten ist von Bet-at-home eher der abwartende Typ zu erwarten. Ein börsennotiertes Haus mit ausgeprägtem Fokus auf Regelkonformität führt neue Methoden selten als Erster ein; es beobachtet, prüft, und zieht nach, wenn sich eine Zahlungsart im Markt etabliert hat. Für Wero heißt das: Bet-at-home wird kaum den Pilotversuch wagen, aber verlässlich dabei sein, sobald die Methode zum akzeptierten Standard geworden ist. Für sicherheitsorientierte Spieler ist gerade diese Bedächtigkeit oft ein Vorzug, kein Manko.
StarGames
StarGames unter stargames.de ist das Online-Casino der Greentube, also des Digitalarms der Novomatic-Gruppe. Betrieben über die Greentube Malta Limited und auf der Liste der Glücksspielbehörde geführt, spielt StarGames seine größte Stärke beim Spielangebot aus: den direkten Zugriff auf den Novoline- und Novomatic-Katalog, der einen Gutteil der bekanntesten deutschen Automatenklassiker umfasst. Wer klassische Echtgeld-Automaten sucht, landet fast zwangsläufig in diesem Umfeld.
Bei den Zahlungsdetails ist die öffentliche Faktenlage zu StarGames dünner als bei den anderen sieben – konkrete Angaben zu Limits und Auszahlungsdauer hält der Anbieter eher im internen Kassenbereich als in der Außenkommunikation. Das ist ehrlich anzumerken, statt es mit erfundenen Zahlen zu übertünchen. Strukturell gilt aber dieselbe Logik wie bei Merkur und Löwen Play: Ein Anbieter mit starkem Konzern im Rücken (hier Novomatic) und eigenem technischen Fundament kann eine neue Zahlungsart integrieren, wenn er will. Ob er bei Wero zu den Schnellen oder den Späten gehört, wird von der Konzernstrategie abhängen, nicht von technischen Grenzen.
Für die Echtgeld-Fraktion ist StarGames trotzdem eine relevante Adresse, und das strahlt auf die Zahlungsfrage ab. Wer gezielt die Novoline-Klassiker sucht, findet sie hier in der lizenzierten Fassung – mit demselben Euro-Einsatzlimit und Fünf-Sekunden-Takt wie überall im deutschen Markt, aber eben im vertrauten Gewand. Ein Publikum, das dem Anbieter wegen des Spielangebots treu bleibt, akzeptiert auch dessen Zahlungsauswahl, wie sie ist. Das nimmt Druck, als Erster eine neue Methode aufzuschalten: StarGames muss mit Wero niemanden ködern, den es nicht ohnehin schon über den Katalog hält. Entsprechend nüchtern dürfte die Entscheidung ausfallen – integriert wird, wenn die Nachfrage messbar ist, nicht weil ein Suchbegriff gerade Konjunktur hat.
Ist ein „Wero Casino“ ohne GGL-Lizenz sicher?
Nein. Seiten, die sich als „Wero Casino“ bewerben, aber nicht auf der amtlichen Liste der Glücksspielbehörde stehen, sind aus deutscher Sicht illegal. Ihnen fehlen die Schutzmechanismen OASIS und LUGAS, das Einzahlungslimit und der geprüfte Jugendschutz. Bei Streit ums Geld hat man kaum Handhabe. Der Wero-Name im Titel ersetzt keine Lizenz – im Zweifel ist er reines Marketing.
Womit du heute im legalen Casino sofort zahlst – die realen Wero-Alternativen
Die gute Nachricht für Ungeduldige: Das Gefühl, das Wero verspricht – Geld direkt vom Konto, in Sekunden, ohne Kartennummer –, gibt es im legalen Casino längst. Zum Teil sogar über exakt dieselbe technische Schiene. Wer nicht auf Wero warten will, hat vier bis fünf funktionierende Wege, und die lohnen einen genauen Blick.
Trustly ist die Methode, die Wero funktional am nächsten kommt. Es handelt sich um eine kontobasierte Zahlung über den geregelten Bankzugang, den die Zahlungsdiensterichtlinie ermöglicht: Man wählt seine Bank, meldet sich mit den gewohnten Zugangsdaten an, gibt frei – Geld weg, gutgeschrieben. Kein separates Konto, keine App zum Aufladen. Trustly wickelt nach eigenen Angaben über 95 Prozent der Auszahlungen sofort ab und ist in rund dreißig europäischen Märkten aktiv. Bei deutschen Spielern ist die Methode beliebt, auch wenn ihre Bekanntheit mit rund 27 Prozent hinter den großen Namen liegt. Der entscheidende Punkt: Trustly und Wero laufen beide auf der SEPA-Echtzeit-Infrastruktur. Wer heute Trustly nutzt, bewegt sein Geld praktisch schon so, wie es Wero morgen tun würde.
Klarna hat das frühere Sofort geschluckt und bietet dessen Kernfunktion weiter an: die Sofortüberweisung ohne eigenes Konto und ohne App-Login. Man bestätigt die Einzahlung über die vertraute Oberfläche seiner Bank, das Casino bekommt die Freigabe in Echtzeit. Der Haken: Klarna ist im Casino-Umfeld meist eine reine Einzahlungsmethode, für die Auszahlung braucht es einen anderen Weg. Wer sich fragt, wohin Sofort verschwunden ist – seit April 2024 wird die Marke nicht mehr eigenständig geführt, unter anderem PayPal hat sie aus dem Angebot genommen. Die Funktion lebt unter dem Klarna-Dach weiter.
PayPal ist der Komfort-König, aber ein launischer. Wo es angeboten wird, ist es kaum zu schlagen: Einzahlung per Fingertipp, Auszahlungen häufig innerhalb von 24 Stunden, in der Regel gebührenfrei, dazu die höchste Bekanntheit aller Methoden im deutschen Markt. Das Problem ist die Verfügbarkeit – längst nicht jedes lizenzierte Casino hat PayPal, weil der Dienst wählerisch ist, mit wem er im Glücksspiel zusammenarbeitet. Wunderino gehört zu den Häusern, die es geschafft haben. Wo PayPal fehlt, ist das kein Makel des Casinos, sondern eine Entscheidung von PayPal.
Bleiben die Klassiker. Die normale SEPA-Banküberweisung ist seit 2025 dank der Echtzeit-Pflicht kein Schneckentempo-Relikt mehr – Geld kann in Sekunden ankommen, dieselbe Grundlage wie bei Wero, nur ohne schicke App drumherum. Apple Pay und Google Pay tauchen bei einigen deutschen Anbietern auf und verbinden Kartenkomfort mit dem Handy. Und die klassische Kreditkarte von Visa oder Mastercard läuft ohnehin fast überall. Keine dieser Methoden ist Wero, aber jede erledigt heute, was Wero morgen erledigen soll.
Wie eine solche Einzahlung praktisch abläuft, ist bei den kontobasierten Wegen fast identisch mit dem, was Wero später bieten würde – und genau deshalb ein guter Vorgeschmack. Man wählt im Kassenbereich des Casinos die Methode, etwa Trustly, und gibt den Betrag ein. Es öffnet sich eine gesicherte Bankauswahl, in der man sein Institut anklickt. Dann meldet man sich mit den gewohnten Online-Banking-Zugangsdaten an und bestätigt die Zahlung mit dem Verfahren, das die eigene Bank ohnehin verlangt – App-Freigabe, TAN oder biometrische Bestätigung. Das Guthaben ist meist in Sekunden im Spielerkonto, und zwar ohne dass irgendwo eine IBAN abgetippt oder eine Kartennummer hinterlegt werden müsste. Wer diesen Ablauf einmal gemacht hat, kennt im Grunde schon die Mechanik, die Wero eines Tages ins Casino bringen würde.
Bei der ersten Einzahlung kommt einmalig die Identitätsprüfung hinzu, die der deutsche Markt zwingend verlangt. Bevor die erste Auszahlung fließt, muss der Anbieter Namen, Alter und Kontoinhaber verifizieren – das ist keine Schikane des einzelnen Casinos, sondern gesetzliche Pflicht und der Grund, warum seriöse Häuser hier nicht verhandeln. Danach läuft alles glatt. Wichtig für die Erwartungshaltung: Die Auszahlung geht in aller Regel zurück auf denselben Weg, über den eingezahlt wurde. Wer per kontobasierter Zahlung einzahlt, bekommt sein Geld auf dasselbe Konto zurück – ein weiterer Grund, warum die Zurechenbarkeit im deutschen Modell so großgeschrieben wird.
Welche Zahlungsmethode ersetzt Wero aktuell am besten im legalen Casino?
Trustly kommt Wero am nächsten: eine kontobasierte Sofortzahlung über den Bankzugang, ganz ohne separates Konto, und sie läuft auf derselben SEPA-Echtzeit-Schiene. Wer den vollen Komfort will und ihn beim gewählten Anbieter findet, greift zu PayPal. Für alle anderen bleibt die seit 2025 sekundenschnelle Banküberweisung ein solider, universeller Weg.
| Methode | Einzahlungstempo | Auszahlung möglich? | Typische Mindesteinzahlung | Haken |
|---|---|---|---|---|
| Trustly | sofort | ja, meist sehr schnell | ab 10 € | nicht bei jedem Anbieter, geringere Bekanntheit |
| Klarna (ehem. Sofort) | sofort | meist nein, nur Einzahlung | ab 10 € | Auszahlung braucht zweiten Weg |
| PayPal | sofort | ja, oft binnen 24 h | ab 10 € | nur bei ausgewählten Casinos verfügbar |
| SEPA-Banküberweisung | seit 2025 in Sekunden möglich | ja | ab 10 € | ohne App, etwas mehr Handarbeit |
| Apple Pay / Google Pay | sofort | teils | ab 10 € | nur bei einzelnen Anbietern |
Kleine Beträge, Boni und Auszahlung – was von den Wero-Suchbegriffen übrig bleibt
Rund um „Wero Casino“ kursieren viele Suchbegriffe, die eine Präzision vorgaukeln, die es nicht gibt: „5 Euro Wero Einzahlung“, „Wero Bonus ohne Umsatzbedingungen“, „Wero Auszahlung“. Da Wero im legalen Casino schlicht nicht geführt wird, sind diese Kombinationen bislang gegenstandslos. Was dahinter steckt, ist trotzdem eine echte Frage – nur eben eine über den legalen Markt allgemein.
Nehmen wir die kleinen Beträge. Der Wunsch, mit einem, fünf oder zehn Euro einzusteigen, ist verständlich, gerade bei einem Einsatzlimit von einem Euro pro Drehung. Die meisten legalen Anbieter setzen die Mindesteinzahlung bei zehn Euro an, einzelne – JackpotPiraten etwa – lassen bereits einen Euro zu. Ob so ein Mikro-Einstieg sinnvoll ist, hängt vom Ziel ab: Zum Ausprobieren reicht er, für einen Bonus selten, weil Aktionen oft eine höhere Mindesteinzahlung verlangen.
| Einzahlungshöhe | Realistisch machbar? | Sinnvoll bei welchem Budget | Hinweis |
|---|---|---|---|
| 1 € | nur bei wenigen Anbietern (z. B. JackpotPiraten) | Neugier, reines Antesten | für Boni meist zu niedrig |
| 5 € | bei einigen Anbietern | knappes Budget, kurzes Spiel | selten bonusfähig |
| 10 € | Standard im legalen Markt | regulärer Einstieg | häufig die Bonus-Untergrenze |
Beim Bonus lohnt eine nüchterne Ansage: Einen speziellen „Wero-Bonus“ gibt es nicht, und selbst wenn Wero eines Tages im Casino ankommt, wird die Zahlungsart den Bonus kaum beeinflussen. Willkommensangebote im legalen Markt hängen an der Einzahlungshöhe und an Umsatzbedingungen – der berühmte Faktor, mit dem ein „geschenkter“ Bonus vor der Auszahlung x-fach umgesetzt werden muss. Ein Casino ist keine Wohltätigkeitsveranstaltung; das „gratis“ im Bonustext trägt die Umsatzbedingung immer im Kleingedruckten mit sich. Ob man mit Wero, Trustly oder Kreditkarte einzahlt, ändert daran nichts.
Und die Auszahlung? Auch hier gilt die Realität vor dem Suchbegriff. Eine „Wero-Auszahlung“ ist noch weiter entfernt als die Einzahlung, weil Rückzahlungen an zusätzliche Prüfungen gebunden sind und Wero diese Funktion im Handel erst aufbaut. Wer heute Geld aus einem legalen Casino zurückholt, nutzt Trustly, PayPal oder die Banküberweisung – meist auf demselben Weg, über den er eingezahlt hat, wie es die Geldwäscheregeln verlangen. Das Tempo reicht je nach Anbieter von wenigen Stunden bis zu einigen Werktagen.
Gibt es einen speziellen Wero-Bonus im Casino?
Nein. Da kein legales Casino Wero führt, existiert auch kein Wero-Bonus. Willkommensangebote im deutschen Markt richten sich nach der Einzahlungshöhe und den Umsatzbedingungen, nicht nach der Zahlungsart. Selbst wenn Wero künftig integriert würde, bliebe der Bonus an dieselben Regeln gebunden wie bei Trustly oder Kreditkarte. Versprechen eines „exklusiven Wero-Bonus“ sind ein Warnsignal.
Kann ich mit Wero eine Auszahlung aus dem Casino erhalten?
Nein, aktuell nicht – schon weil kein lizenziertes Casino Wero überhaupt anbietet. Auszahlungen laufen im legalen Markt über Trustly, PayPal oder die Banküberweisung, in der Regel zurück auf denselben Weg, über den eingezahlt wurde. Weros Rückzahlungsfunktion im Handel steckt zudem noch in einer frühen Phase. Eine Casino-Auszahlung per Wero ist damit vorerst Zukunftsmusik.
Neue Casinos, Fake-Wero-Seiten und der realistische Fahrplan
Wenn Wero irgendwann im Casino ankommt, dann mit hoher Wahrscheinlichkeit zuerst bei neueren Anbietern. Das hat einen simplen Grund: Wer seinen Zahlungsunterbau ohnehin gerade frisch aufsetzt, kann eine zusätzliche Methode günstiger einplanen als ein Haus, das sein System vor Jahren gebaut hat und jeden Umbau teuer bezahlt. Neue Konzessionen bringen neue Technik mit, und neue Technik ist offener für das, was gerade im Markt passiert. Ein junger Anbieter, der sich über eine moderne Zahlungsauswahl von der Konkurrenz abheben will, hat allen Grund, eine von deutschen Banken getragene Bezahl-App früh ins Schaufenster zu stellen.
Genau diese Erwartung ist aber auch das Einfallstor für unseriöse Angebote. Sobald ein Begriff wie „Wero Casino“ Suchvolumen hat, tauchen Seiten auf, die ihn besetzen, ohne irgendeine Substanz dahinter zu haben. Die im Netz kursierenden „Wero Casinos“ sind fast durchweg Anbieter ohne deutsche Lizenz, die mit dem Namen werben, um Klicks abzugreifen – teils mit vollmundigen Angeboten wie „100 Prozent bis 100 Euro“, teils mit Seiten, die bei näherem Hinsehen nicht einmal erreichbar sind. Der Wero-Schriftzug im Seitentitel ist kein Gütesiegel, sondern oft das Gegenteil: ein Köder.
Wie erkennt man den Unterschied? Es gibt eine kurze, verlässliche Prüfroutine, die keine dreißig Sekunden dauert. Erstens: Steht der Anbieter auf der amtlichen Liste der Glücksspielbehörde? Die Whitelist ist öffentlich, und nur wer dort steht, hat eine deutsche Erlaubnis. Zweitens: Weist die Seite selbst auf ihre Lizenz und die Aufsichtsbehörde hin, wie es das Gesetz vorschreibt? Drittens: Sind die Schutzmechanismen sichtbar – der Verweis auf das Sperrsystem OASIS, das anbieterübergreifende Einzahlungslimit, die Alterskontrolle? Fehlt eines dieser Zeichen, ist Vorsicht angebracht, egal wie modern die Zahlungsauswahl klingt.
Ein zweiter Warnhinweis betrifft die Begriffe selbst. Wirbt eine Seite mit „Wero-Karte“, „Wero-Gutscheincode“ oder einer „Wero Malta Limited“, verkauft sie entweder ein Produkt, das es nicht gibt, oder sie hat schlicht nicht verstanden, wovon sie spricht – beides kein gutes Zeichen. Wero ist kartenlos, codelos und keine maltesische Glücksspielfirma. Wer diese Grundlagen falsch darstellt, ist kaum die richtige Adresse für das eigene Geld.
Bleibt der Fahrplan. Eine seriöse Prognose verzichtet auf ein Datum, das niemand kennt, benennt aber die Wegmarken. Wero baut seine Funktionen in klarer Reihenfolge aus: erst das Geldschicken zwischen Privatpersonen, seit Ende 2025 das Bezahlen im Online-Handel, für 2026 und 2027 die Ladenkasse und Zusatzdienste wie Abonnements. Parallel steigt mit jeder neuen Partnerbank – nach Sparkassen und Volksbanken kommen Postbank, Deutsche Bank, ING und Revolut hinzu – die Zahl der Menschen, die Wero überhaupt im Handel einsetzen können. Erst wenn diese Reichweite spürbar über das heutige eine Prozent klettert und Wero bei alltäglichen Online-Käufen zur Selbstverständlichkeit wird, lohnt sich für ein Casino die Integration. Realistisch ist das kein Thema der nächsten Wochen, sondern der kommenden Jahre. Bis dahin gilt: Die Wero-nahen Alternativen sind da, sie funktionieren, und sie warten nicht auf eine Ankündigung.
Wann wird Wero voraussichtlich im Online-Casino verfügbar sein?
Ein festes Datum nennt niemand seriös. Wero muss erst im normalen Online-Handel zur Selbstverständlichkeit werden und deutlich über die heutige Reichweite von rund einem Prozent wachsen, bevor sich die Integration für ein Casino lohnt. Mit dem Ausbau auf weitere Partnerbanken und die Ladenkasse 2026/2027 wird das wahrscheinlicher – ein Thema der kommenden Jahre, nicht der nächsten Wochen.
Ein letzter Gedanke: schnelle Zahlung ist nicht schnelles Spiel
Zum Schluss ein Punkt, der bei der ganzen Zahlungsdebatte gern untergeht. Der Reiz von Wero und seinen Verwandten ist die Geschwindigkeit – Geld in Sekunden auf dem Spielerkonto, kein Warten, keine Hürde. Genau diese Reibungslosigkeit ist beim Glücksspiel ein zweischneidiges Schwert. Je kürzer der Weg zwischen Impuls und Einzahlung, desto leichter fällt die Einzahlung, die man sich eigentlich verkneifen wollte. Das anbieterübergreifende Monatslimit von 1.000 Euro und das Sperrsystem OASIS sind nicht aus Gängelei entstanden, sondern weil dieser Mechanismus real ist.
Deshalb gehört zur ehrlichen Antwort auf die Wero-Frage auch der unbequeme Teil: Die beste Zahlungsart nützt wenig, wenn das eigene Spielverhalten aus dem Ruder läuft. Wer merkt, dass die schnelle Einzahlung zum Problem wird, findet über OASIS eine bundesweite Selbstsperre, und Beratungsstellen wie die der Bundeszentrale für gesundheitliche Aufklärung helfen anonym und kostenlos. Ein legales Casino mit deutscher Lizenz weist auf diese Wege hin – ein weiteres Merkmal, an dem man die seriösen von den zweifelhaften Adressen unterscheidet. Wero wird das Spiel weder besser noch schlechter machen. Es wird nur schneller. Was man daraus macht, bleibt die eigene Entscheidung.
Zahlungsmethoden – die besten Casino-Zahlungsarten für DE-Spieler
Inhalt erstellt vom Team «spielautomaten-online-de.com»